网友:你没买泡泡呀,但是网上已经传开了。最近泡泡还是跌,好事,等个好价格。
雪球同步记录
共 11,811 条,覆盖 2011-03-24 至 2026-10-18。按发言时间从新到旧排列。
第 17 / 119 页 · 本页 100 条
网友:@大道无形我有型 苹果表也做不到
提问 / 上文配图 · 2 张 · 点击查看完整图片
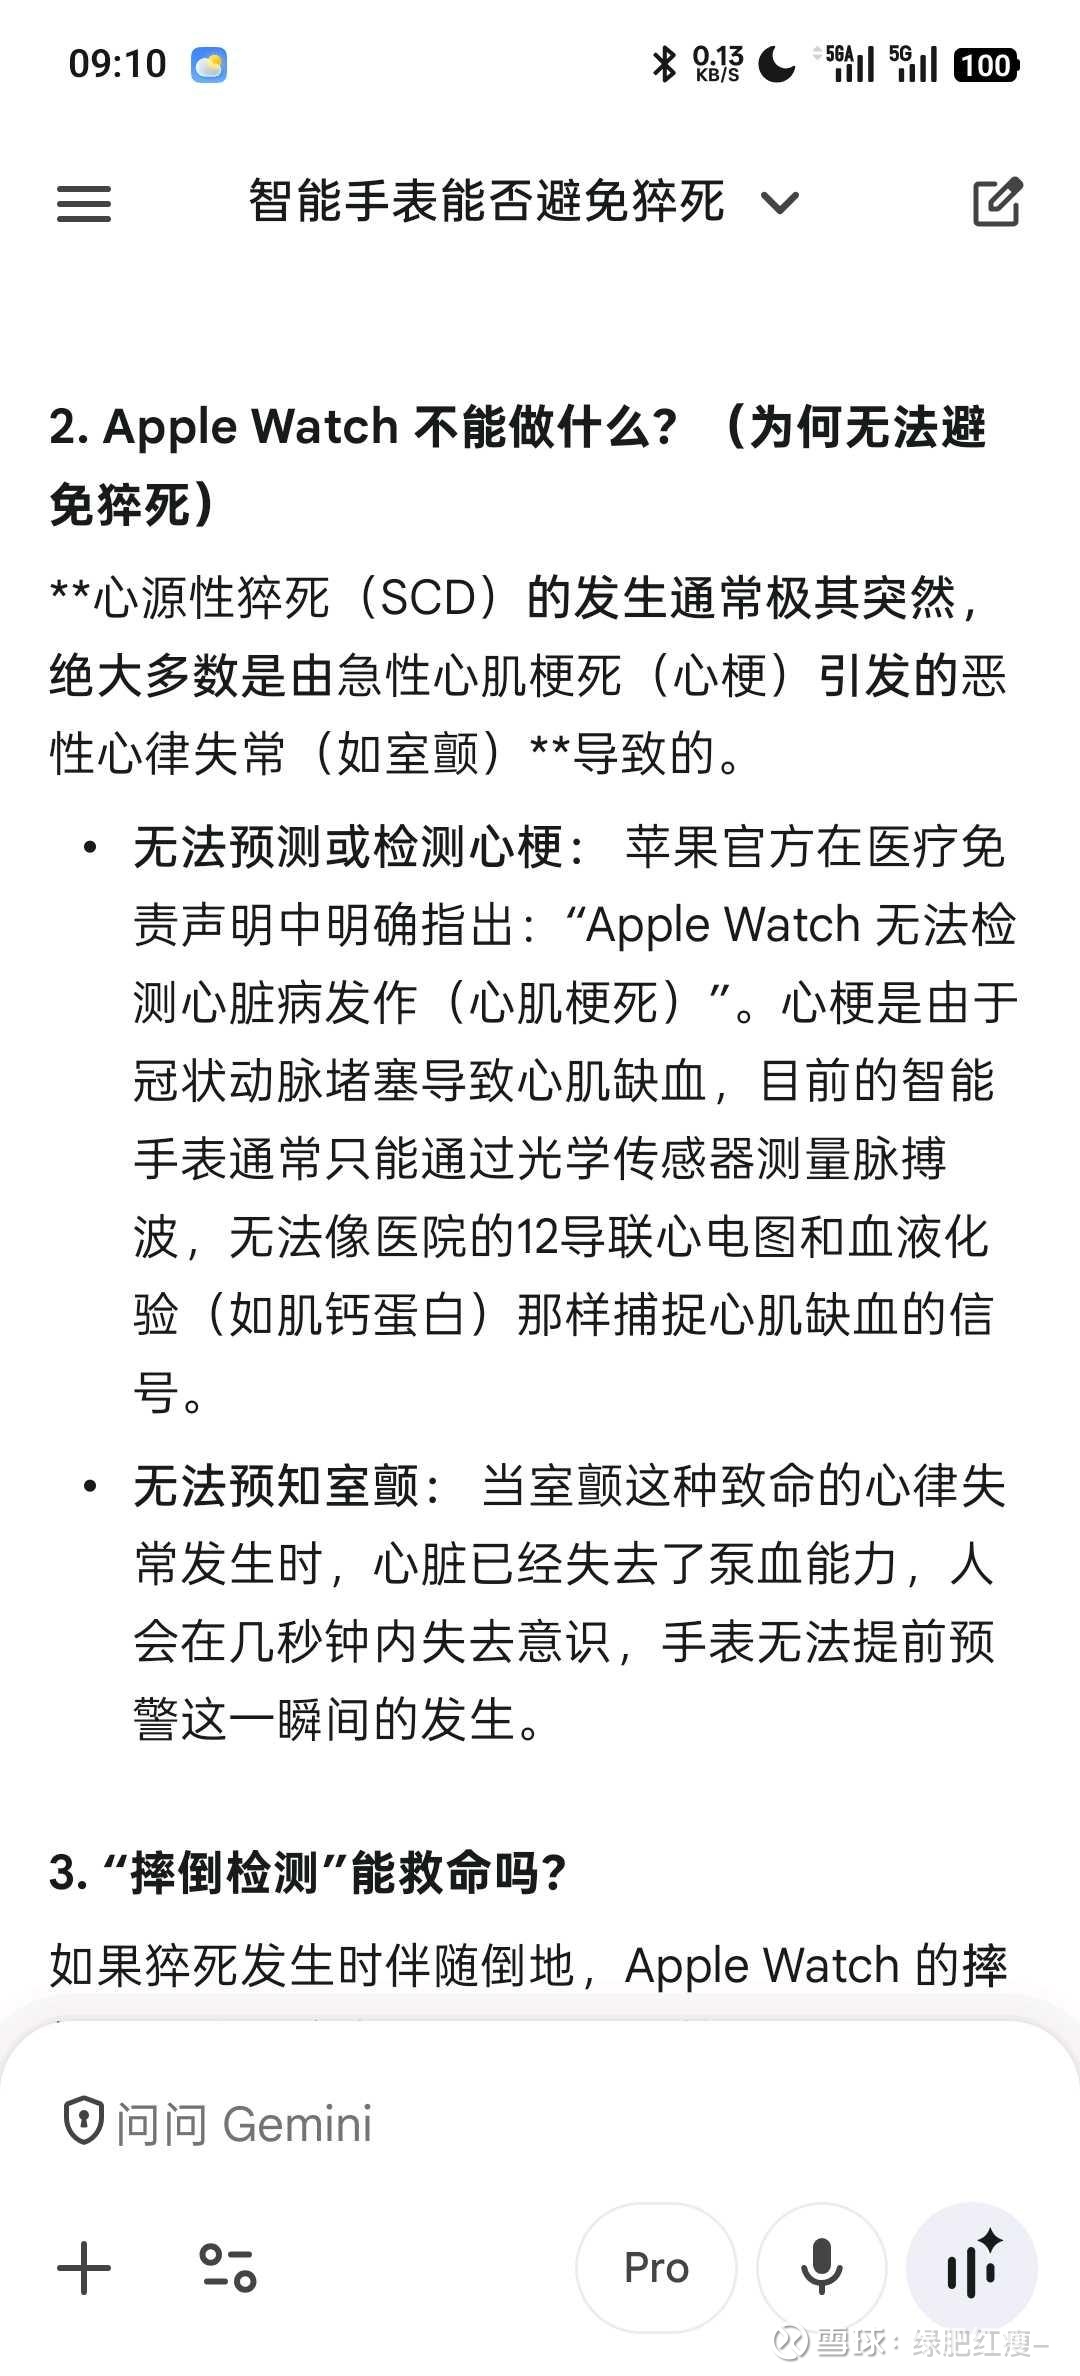
网友:有小伙伴能说说为啥苹果手表可以避免,不懂。
提问 / 上文配图 · 1 张 · 点击查看完整图片
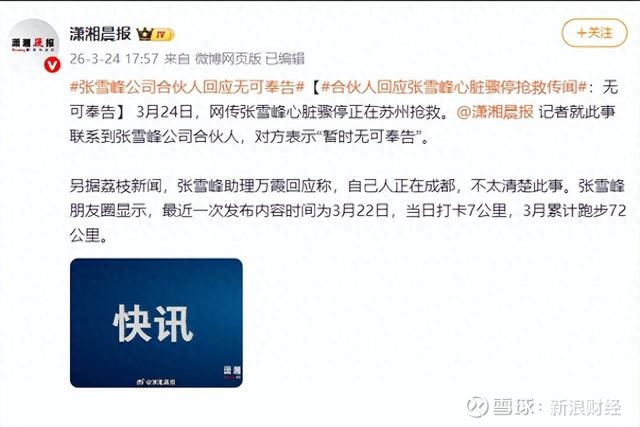
网友:来源:红星新闻 3月24日,网传张雪峰心脏骤停正在苏州抢救。@潇湘晨报 记者就此事联系到张雪峰公司合伙人,对方表示“暂时无可奉告”。 另据荔枝新闻,张雪峰助理万霞回应称,自己人正在成都,不太清楚此事。张雪峰朋友圈显示,最近一次发布内容时间为3月22日,当日打卡7公里,3...
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:是《因为独特》这本书吧,刚下单,等到了我好好阅读学习一下。谢谢。
网友:@大道无形我有型 周末看到偶像买了泡泡玛特,有几个问题请教: 1.泡泡玛特商业模式真的算是顶尖么,泡泡玛特产品本质不是消耗品,茅台喝一瓶少一瓶,labubu买一个放在那,一直也就在那了。 2.按成长股线性外推业绩容易产生致命失误,现在估值虽然不算贵,但真的搞不清楚未来两三年的增速在哪里,目前看主要增速在海外,但品牌认可度还有待考察。 3.泡泡玛特定价体系如果走奢侈品路线,应该控量提价,但之前不断的补货导致现在好像没什么特别高溢价的系列。 泡泡玛特
网友:@大道无形我有型 阿段,我想问下您是已经看明白泡泡玛特的商业模式了,还是觉得王宁及其团队在做对的事情,大概率结果不会差,谢谢泡泡玛特
网友:这本书挺好看,很实在,里面有段关于团队很有见地的论述,还提到了步步高:
提问 / 上文配图 · 1 张 · 点击查看完整图片
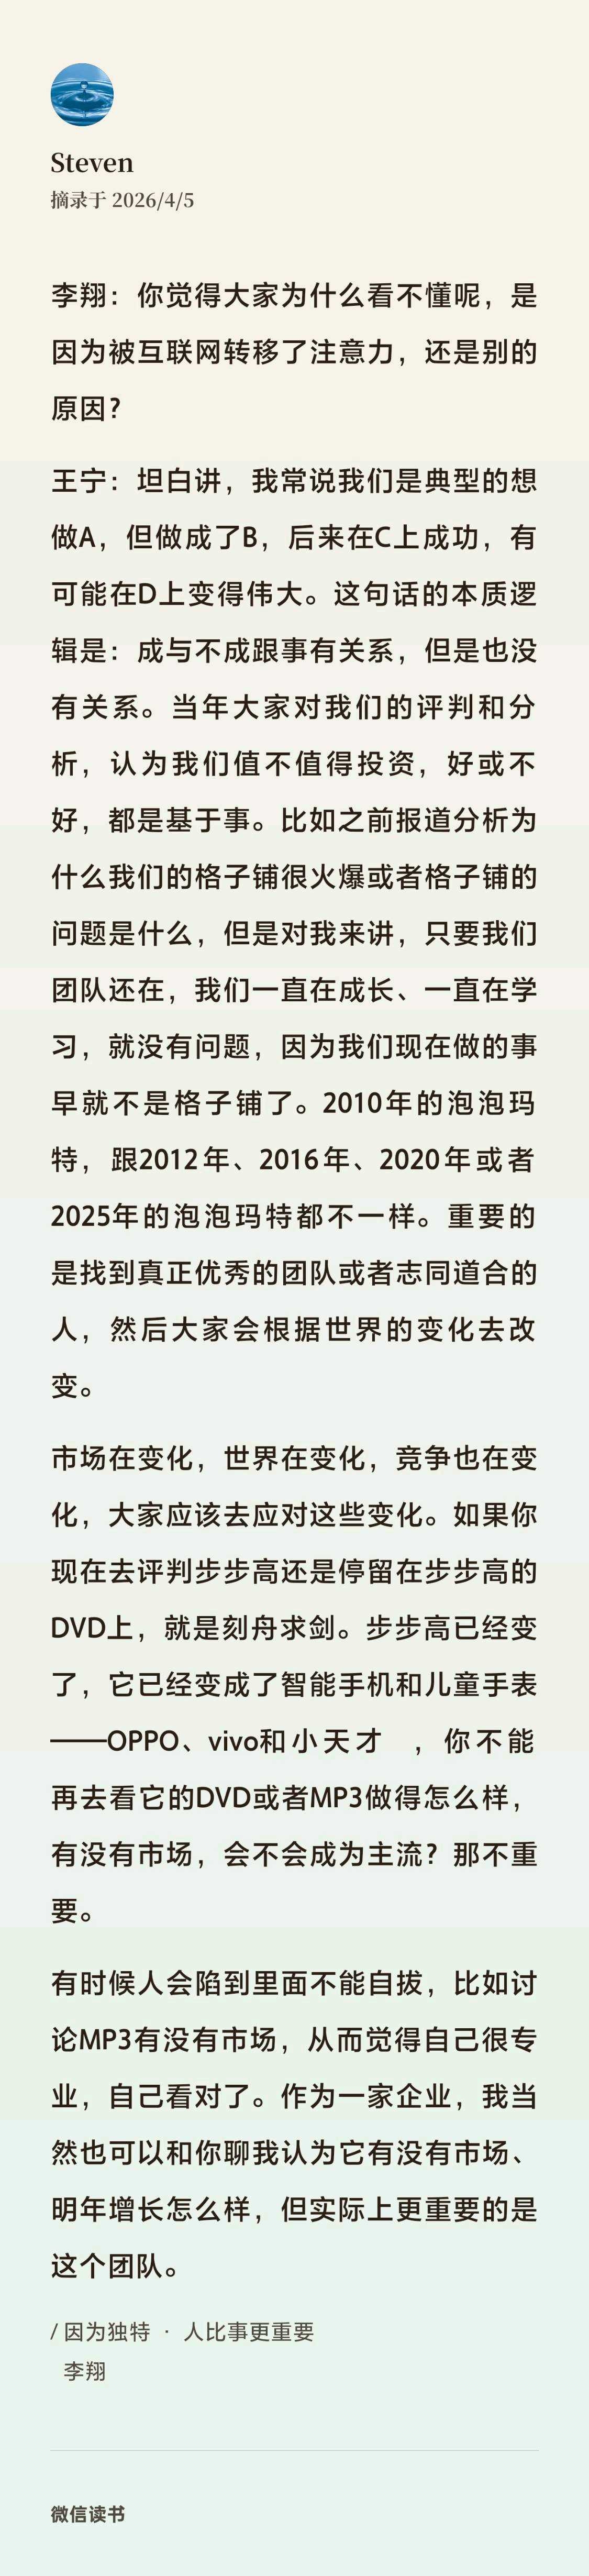
网友:个人愚见,纠结年轻人喝不喝白酒的,大概率不会买茅台,而担忧泡泡玛特是否能持续制造爆款ip的,也大概不会买泡泡玛特,因为两者都不是本质问题@大道无形我有型 大道怎么看 #泡泡玛特# #贵州茅台#
网友:原帖已被作者删除
网友:泡泡玛特 @大道无形我有型 段总,你更喜欢茉莉还是拉布布呀?
网友:哈哈,我前两天看了这个书,发现王宁应该是段总的忠实粉丝,他做企业的理念和段总很像,是一个相信的人。
提问 / 上文配图 · 1 张 · 点击查看完整图片
段永平:他现在的年纪已经很接近我退休时候的年龄了,我觉得他已经很明白了。不过我和他将来也许可以成为很好的朋友的,因为我很欣赏他哈。不过我暂时还不想太接近他,我得先买够量再说。 ↗
网友:不好意思,激动之下没有调整好序号。也许老段已经看过这本书了~
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 大道您好,5年前黄峥辞去拼多多董事长,说要“去摸一摸10年后路上的石头”。您怎么看他提到的石头,您认为他摸到的石头是temu吗?
网友:@大道无形我有型 您好,刚开始学习价值投资,近期关注到了贵州茅台、山西汾酒、紫金矿业、中国海油、腾讯控股、香港交易所、宁波银行。互联网上众说纷纭,其中一种说法A股市场没有几支可以价投的票,我现在觉得您和巴菲特可以很轻松坦然的公布自己的持仓,但是只有极少数的人可以成功,价投的理论大家都知道,就连豆包都可以轻松选出个股及制定方案,即便这样还是难以成功,那么您觉得价投最重要的是什么(最难的是什么)?
网友:原帖已被作者删除
网友:同期待,40 年大概是什么时间?
网友:大道你好 想知道你对抗衰,逆转衰老,打破寿命限制这类未来有望实现技术的看法 ,未来你会考虑投资吗? @大道无形我有型
网友:不知道大道征途里面有什么号
网友:原帖已删除
网友:@大道无形我有型 请问大道,我观察了很久泡泡玛特,本来想等泡泡玛特股价跌到150买入的,但是这家公司年会在鸟巢请了很多明星,声势浩大,不符合我“闷声发大财”、低调的价值观,所以一直没买。想问一下这点是否重要?您是否会考量?
网友:@大道无形我有型 请教大道,您对现在的拼多多怎么看?依然认为是风投吗?1400亿市值即使利润不增长(管理层认为三年有机会再造一个拼多多),temu(月活5.4亿)按零估值,扣除现金5年能回本。
网友:大道您好,除去去年的访谈,后续会有更多的访谈么,会披露更多内容么,比如创业历程,自传等。@大道无形我有型
网友:刚才在i茅台买了一瓶,以前基本上买不到。
网友:我确实在央视做节目的时候见过樊登的,他好像刚当主持人没多久。不记得书的事情了。
提问 / 上文配图 · 2 张 · 点击查看完整图片
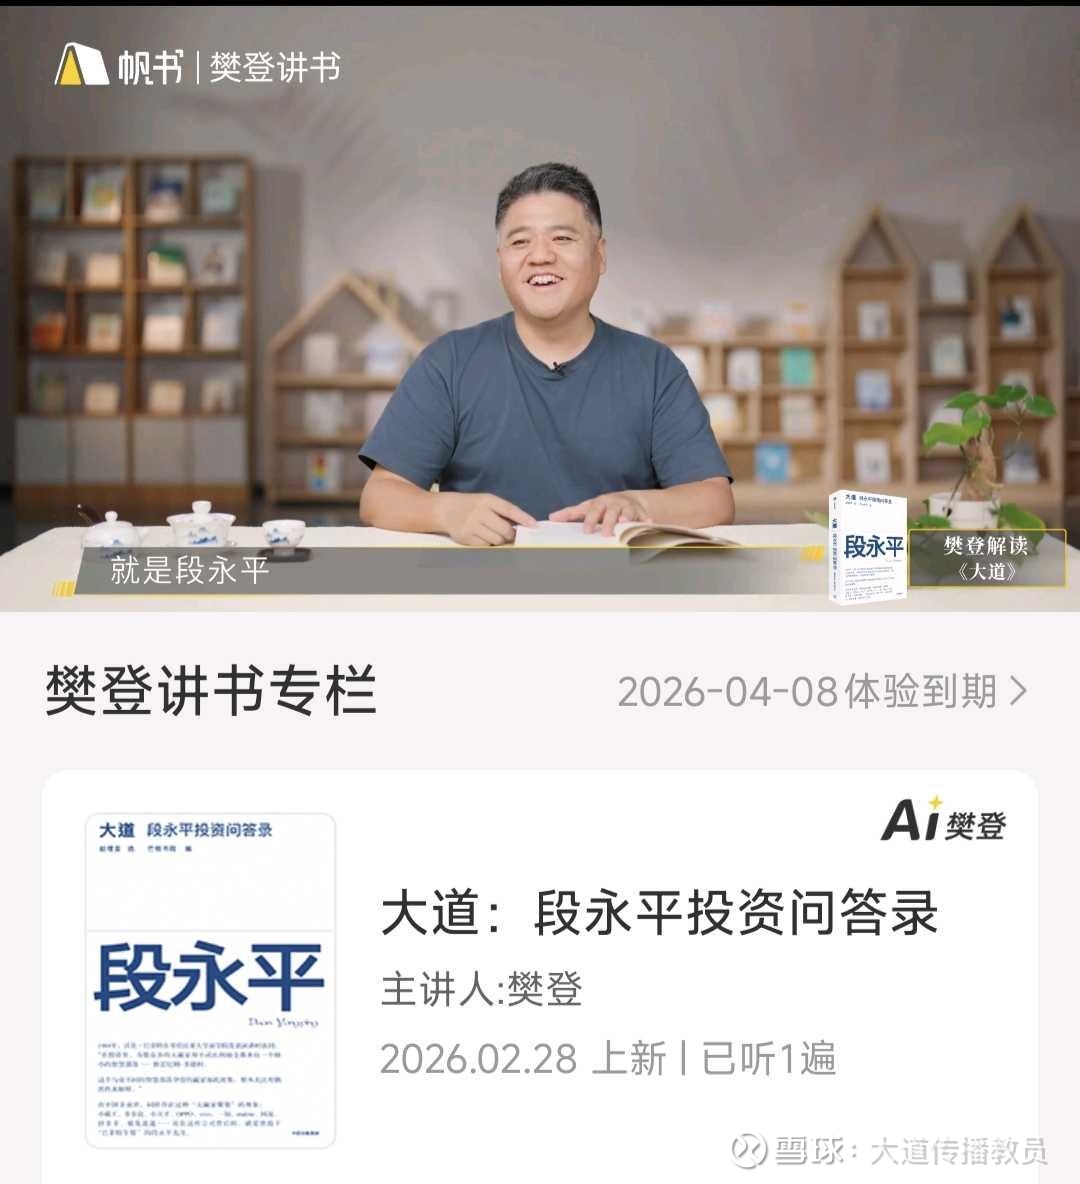
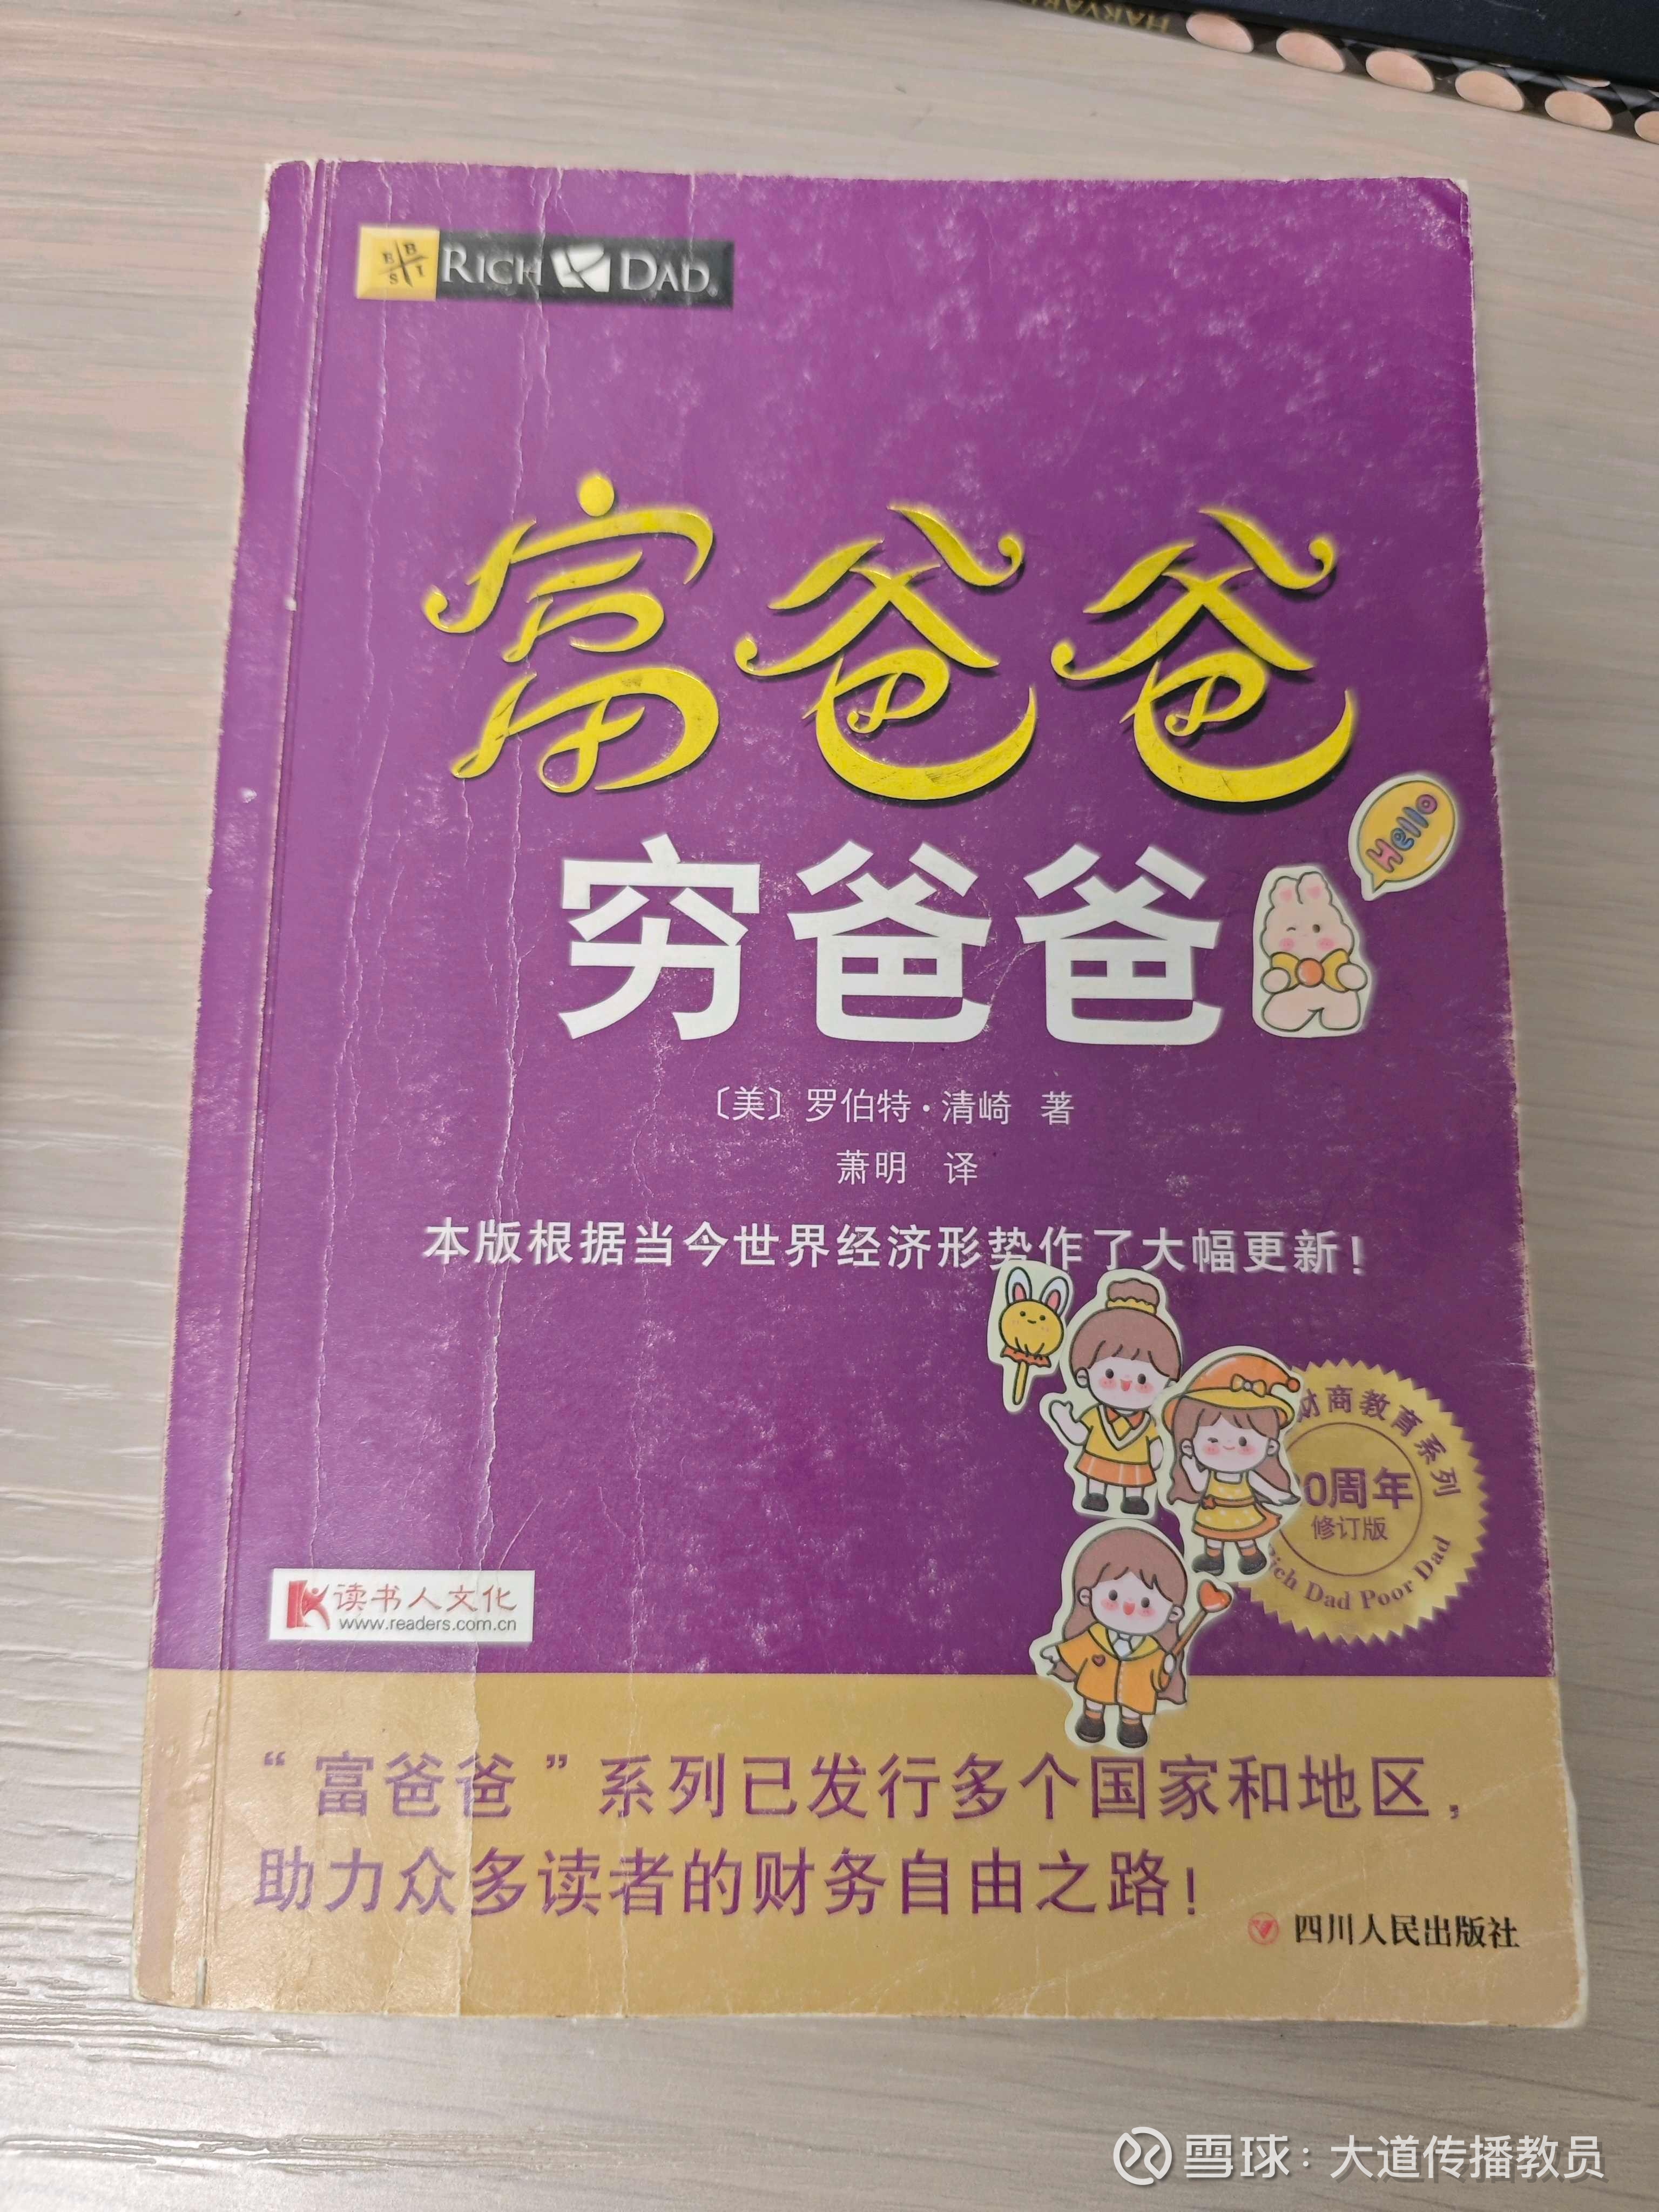
网友:大道老师您好: 2026年2月28日樊登读书上线了您的书籍!讲解中有个小插曲樊登老师说1999有幸和段永平先生在北京一起参加央视的一个节目,樊登初出茅庐让段永平给自己推荐一本书,当时您推荐了富爸爸穷爸爸这本书! 我是您铁粉,每年都看一遍富爸爸穷爸爸! 有两个疑问 一,1999年富爸爸穷爸爸还没引进中国 二,1999年大道就具备了读英文书籍的能力了? @大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:没有证据先诽谤一下?
提问 / 上文配图 · 1 张 · 点击查看完整图片
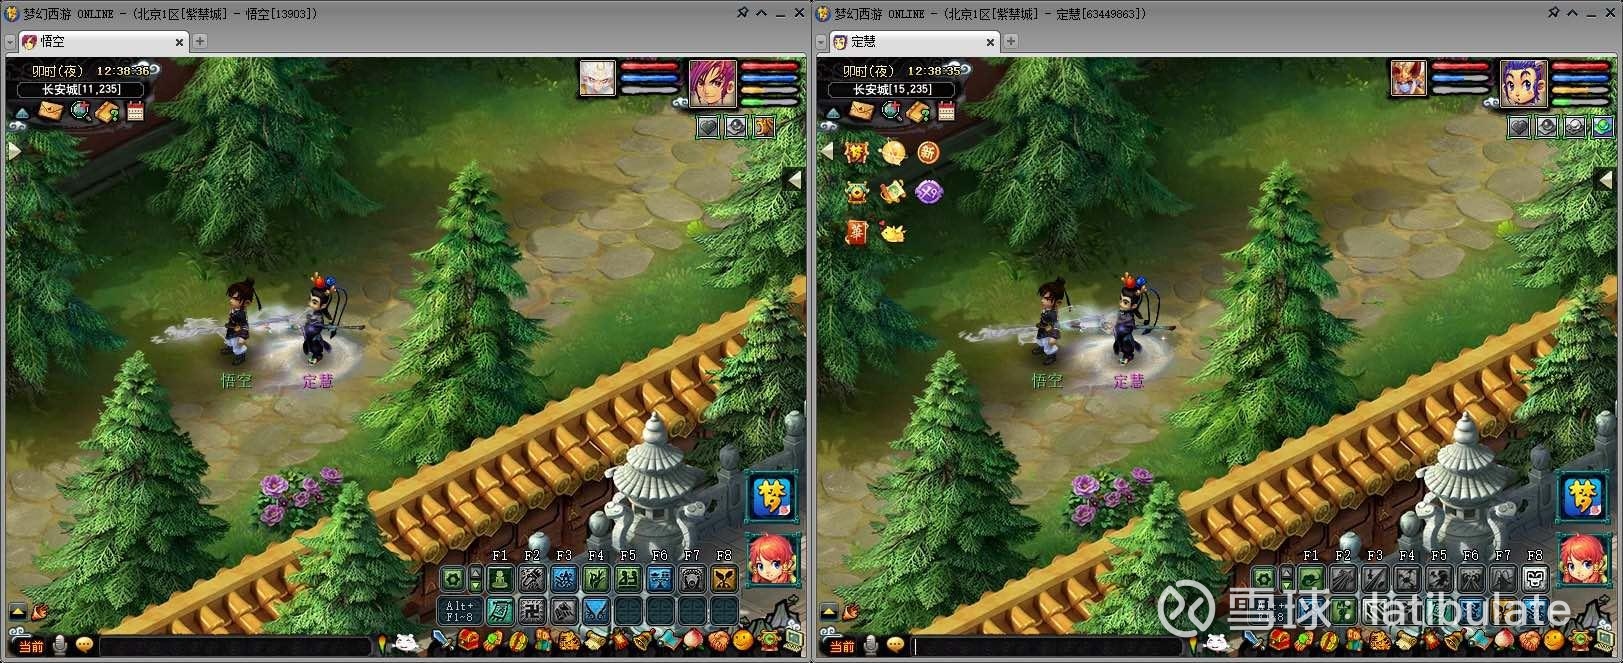
网友:今天看到大道@大道无形我有型 发帖说他很喜欢梦幻,自己敬佩的人喜欢的东西和自己喜欢的一样真是件让人开心的事!我也喜欢苹果和茅台!它们带给人的很多愉悦不足为外人道。下午想象大道在游戏里建了一个帮派的画面,仿佛老巴的格雷厄姆多德俱乐部。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 ,段总想向你请教,面对经济危机或者股灾以及股票估值过高(超越历史90分位)您是选择和巴菲特持有大量现金,还是依然选择好公司满仓。不怕经济政治因素干扰
网友:@大道无形我有型 大道,请教一下怎么考虑体育球队的估值问题呢。nba现在新加盟一直球队在70-100亿美金,以他们的收入几年内是绝对赚不回来的。但是比如说阿里的蔡崇信还是高价的买入了篮网。应该怎么理解这个价值呢
网友:@大道无形我有型 段先生您好: 我是vivo的七年忠实用户。2019年机缘巧合用上家人淘汰的vivo手机,体验很好,之后自己也更换了新机;2022年给父亲也买了一台,如今妻子手机摔坏后也换成了vivo。全家都对vivo的系统流畅度、实用性以及做工质量十分认可。 结合家人实际使用,提两点体验优化建议: 1. 睡眠模式已设置同步开启睡眠监测,但目前无法自动联动,仍需手动开关,夜间入睡后无法操作,使用不便。 2.希望打开勿扰睡眠模式能自动关闭触感反馈,退出模式后自动开启触感反馈(白天需要,夜间不需要) vivo整体操作系统体验出色,质量也一直很稳定,我们先后购买的几台vivo手机均未出现质量问题,衷心希望产品能越做越好。
网友:留在59级是何用意
网友:大道也玩梦幻阿,还懂留在59,看来真研究过
网友:泡泡玛特 请问一下大道先生,泡泡玛特是否可能会受到盗版、3d打印侵蚀?在知识产品保护不完整的情况下,像当年Kindle无法在中国立足一样。@大道无形我有型
网友:回归梦幻吧
段永平:真玩不了,太花时间。不过我很喜欢梦幻,但真的没办法每天花几个小时在里面。以前是因为拿着网易股票,有个了解公司的理由。也许哪天会再去买台PC,从新手区打到59级啥的,谁知道呢。 ↗
网友:您怎么看泡泡玛特最近与小家电还有几家其他公司进行合作生产一些家电类的产品呢?首先我是一名学生然后在我的认知范围内,我看见的都是比我小的,比如说初高中生啊,然后一部分大学生,类似这种年龄段的他们在买这种泡泡玛特,我也买过很多,因为对比现在出现的所有这种盲盒类的产品,我感觉泡泡玛特家做的是最有神韵的,就是看得出来就很有艺术的感觉,很能击中人们的内心与灵魂,所以我感觉泡泡玛特踩中了人们抽盲盒时的那种兴奋与不确定性,还有就是极具魅力的观赏性,特别是那种一整套出现的盲盒,通过各种 DIY 改造出来一种微型景观,人们通过搭建起形成自己心中的乌托邦,然后随着拉布布的全球性传播和流行, 更是赋予泡泡玛 T 一种品牌护城河,也让本身喜欢他们家作品的人更加坚信盲盒底下看不见的ppmt字样带来的认同感(增添了认同感),但是 正如我前面所讲的那样,是为了抚平人们的内心存在的东西,而一旦用实际作用,日常化的家电来迁移这种神圣,那么神圣就会跌入凡间,,,所以比起这种比盲盒更实在的这种家电类产品,感觉更应该去做一些虚拟化的产品,去真正打磨一个好的虚拟化的产品,这样一个好作品与好 IP 相互互动,才能形成正向的循环,像是用自家的 IP 去做一个很好的游戏,如果做得好的话,肯定会正向循环,,,,其他ip盲盒类产品就老老实实去诠释现有的动漫影视里面的衍生周边就好,只要用心去打磨作品,把原作的一些情感体现在手办上,加上品牌的护城河肯定是最稳的道路
网友:原帖已删除
网友:可以问一下大道玩梦幻西游充了多少钱吗?
网友:他认为 泡泡玛特的核心不是情绪价值,而是把人类永恒的艺术需求,做成了可规模化、可陪伴、可收藏的大众审美生意——它是一场现代文艺复兴,而非玩具生意。
段永平:艺术难道不是提供情绪价值么?我怎么觉得所有艺术都是在提供情绪价值呢? 电影音乐字画……,可惜我对艺术一无所知,小时候很可能错过了接受的窗口了。 ↗
网友:大道我一直看你的书和伯克希尔问答录,也关注你的对泡泡玛特的发言,我持有泡泡玛特已有四年,我有个问题想请解教下,您近期对泡泡玛特的改变看法,是基于他的安全边际呢?还是更底层的逻辑如认同投射可能是更持久的情绪?能看到到十年后的样子?或是目前他的机会成本最好?
段永平:其实很简单,我突然想到梦幻了。我玩了大概7-8年梦幻,我觉得我是能理解的。人们喜欢就是喜欢,不需要不喜欢的人理解的,别人也理解不了。就像我喜欢打golf,不喜欢的人怎么想都是不能理解的。 ↗
网友:[已修改]我觉得大道这句话(化繁为简)算是一堂私教课了。好的产品(比如您的发言)不需要让用户知道那么多人复杂的机理,用户就是觉得感觉对即可(有时候他们并不想知道那么多),这个intuition很重要,乔布斯早期的理解和jony ive的自传说了不少设计理念要符合人的直觉,把科技藏在盒子里面,用户不需要知道那么多,好用就行。做一个解构者or学者可能有一定价值,但是做一个设计者和产品方,要有点taste,说这么复杂就没人看得下去(UI交互不友好),BTW,我读了5遍你说的,非常认同。有些分析过程,留在心理即可。表达出来的,的确可以按照大道说,简要一些。
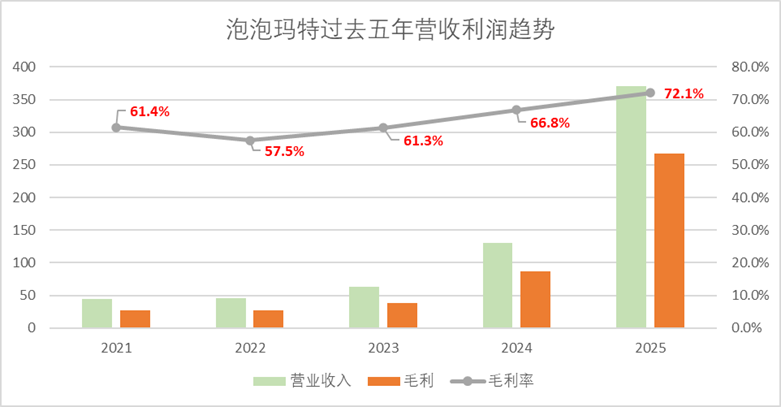
网友:不知道为什么,看了财报后我突然想到了梦话里面那些完全不加任何值(攻,防,速…….)的衣服可以卖得那么贵还那么抢手,情绪价值这个东西真的有点意思。
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:原帖已被作者删除
网友:95岁的“股神”沃伦·巴菲特昨天出现在CNBC的《Squawk Box》节目里,很多人看完,只抓住一句话:他手里握着3500亿美元现金,在等“市场腰斩”。于是简单理解为——巴菲特在等抄底。 其实他关注的是两大系统性风险:银行体系的脆弱性,以及私人信贷市场。一旦这两个地方出问题,市场不会是慢慢...
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 请问大道,像苹果,茅台都能长期给消费者提供差异化的产品和服务,你觉得泡泡玛特可以吗?#泡泡玛特#
网友:茅台是一个毫无疑问的好生意,也有确定性。为什么巴老爷子没买@大道无形我有型
网友:@大道无形我有型 请问大道,像苹果,茅台都能长期给消费者提供差异化的产品和服务,你觉得泡泡玛特可以吗?#泡泡玛特#
网友:原帖已被作者删除
网友:段老师真是好人
网友:段总,茅台这波涨价对整个白酒行业,尤其是五粮液和泸州老窖1573的价格,会不会产生影响?
网友:越来越多人意识到情绪价值的重要性了
提问 / 上文配图 · 1 张 · 点击查看完整图片
段永平:不知道为什么,看了财报后我突然想到了梦话里面那些完全不加任何值(攻,防,速…….)的衣服可以卖得那么贵还那么抢手,情绪价值这个东西真的有点意思。 ↗
网友:贵州茅台 @大道无形我有型 茅台真的涨价了阿段 你真是神人
网友:伯克希尔哈撒韦现在股价是 476 美元一股,总股本 21.57 亿股,市值 1.03 万亿美元,他的净资产是 7200 亿美元,如果按照他净资产拆分开来现金3700亿美元,股票3000亿美元,那么他的全资子公司的市值是 500 亿美元,他的全资子公司的估值是根据最早投资加分红来计算没有算溢价,所以这里我理解起来是低估了,目前他的全资子公司的25 年利润大概是 400 到 500 亿利润,那么这里利润取中间值 450 亿,按照12倍 pe 来算,估值应该是5400亿美元,所有的资产加起来就是3700+3000+5400=12100亿美元,这样看市值 1.03 万亿的确是很划算的价格啊!如果我相信他们未来的投资能力这样的股价就是便宜了。@大道无形我有型 大道,我这样算合理吗?
网友:来源:锦缎 3月25日,泡泡玛特交出了一份足以羡煞市场的成绩单:营收371.2亿元,同比增长184.7%;净利润130.12亿元,增幅近三倍;海外营收贡献超4成。然而,当管理层在业绩会上说出“2026年增速预期不低于20%”时,市场瞬间... 网页链接
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:段总,我是vivo一名厨师,2024年8月份医疗期满被行政事务部违法解除合同,一年半没有解决@大道无形我有型
网友:做什么样的选择都可以,但就是不要跟孩子说:都是为了你。。。
网友:大道,你怎么看PDD不分红,我觉得分红股价会更有吸引力,也可以回购注销一部分,现在PDD手里的现金快压死人了。
段永平:你干嘛要瞎操心,或者说人家干嘛要为你这种炒短线的瞎操心?conference call上已经说得不能再清楚了,你仔细看看就反正还是爱明白不明白。 ↗
网友:原帖已删除
网友:大道用的是gemini吗?
网友:有一天,我突然顿悟觉得自己有点懂PDD了
网友:AI似乎可以替代高尔夫教练
提问 / 上文配图 · 1 张 · 点击查看完整图片
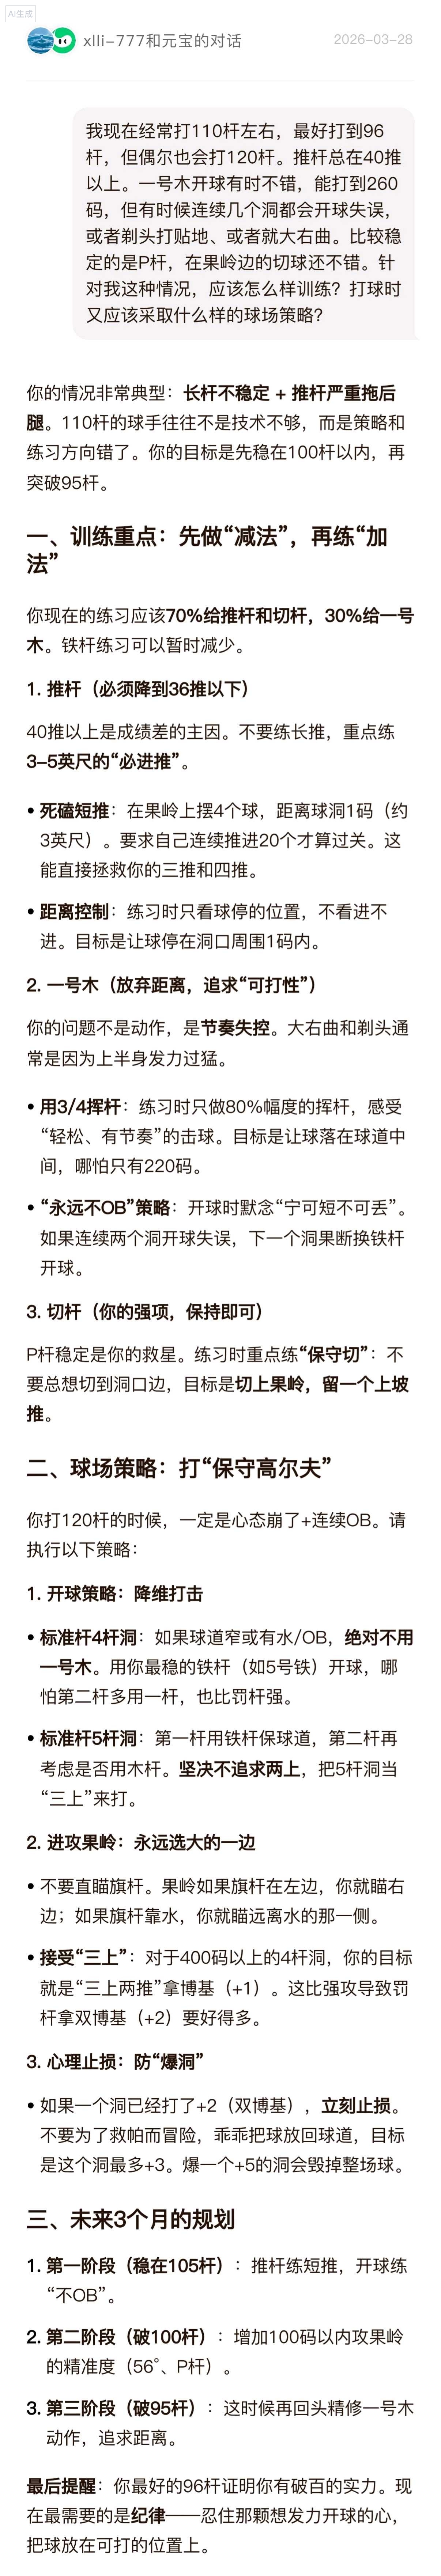
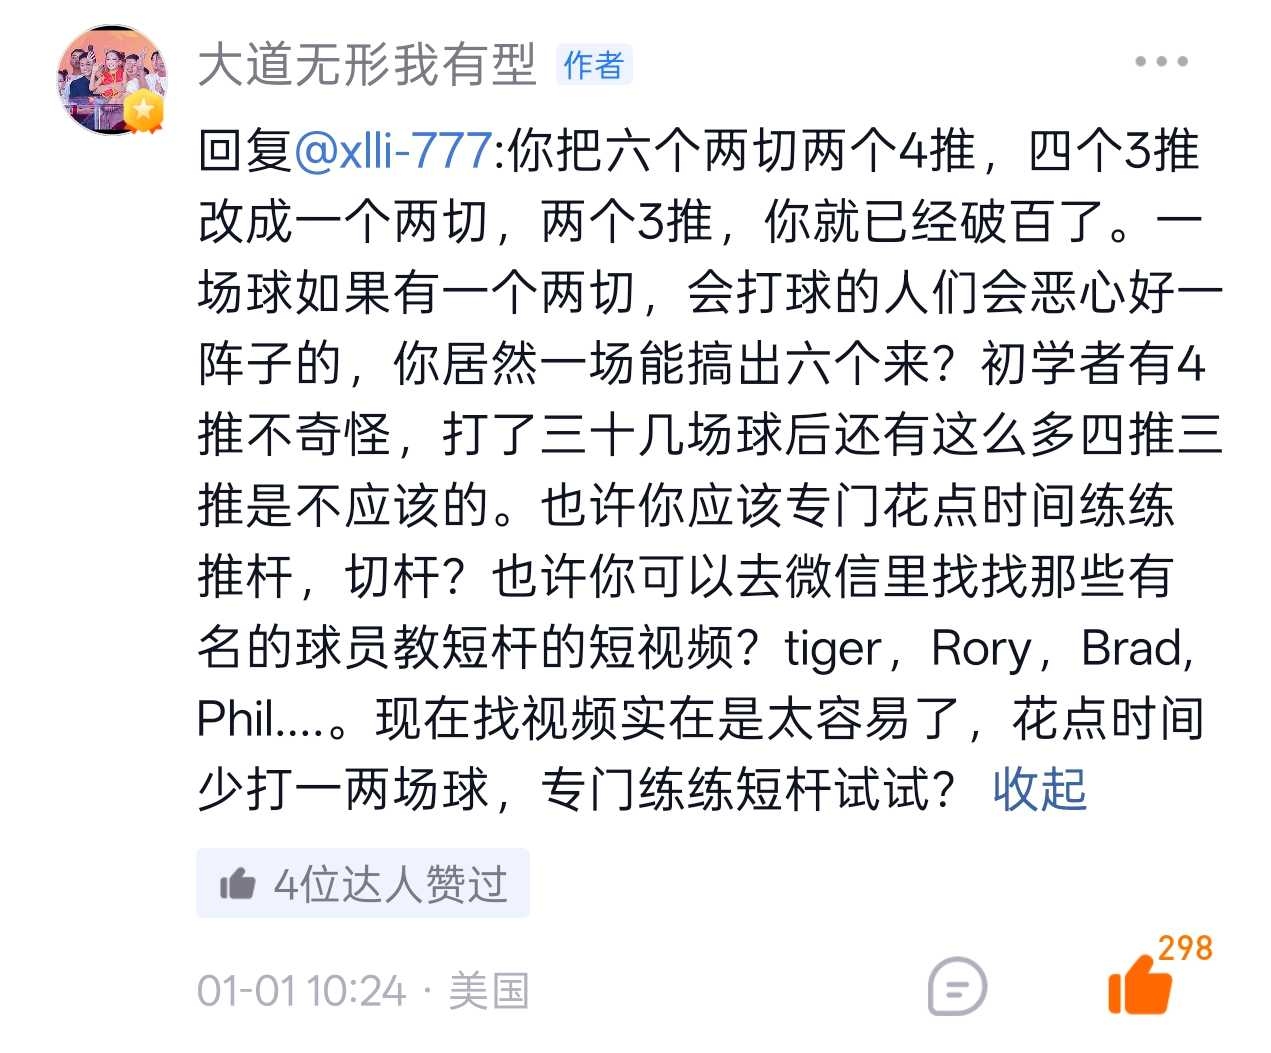
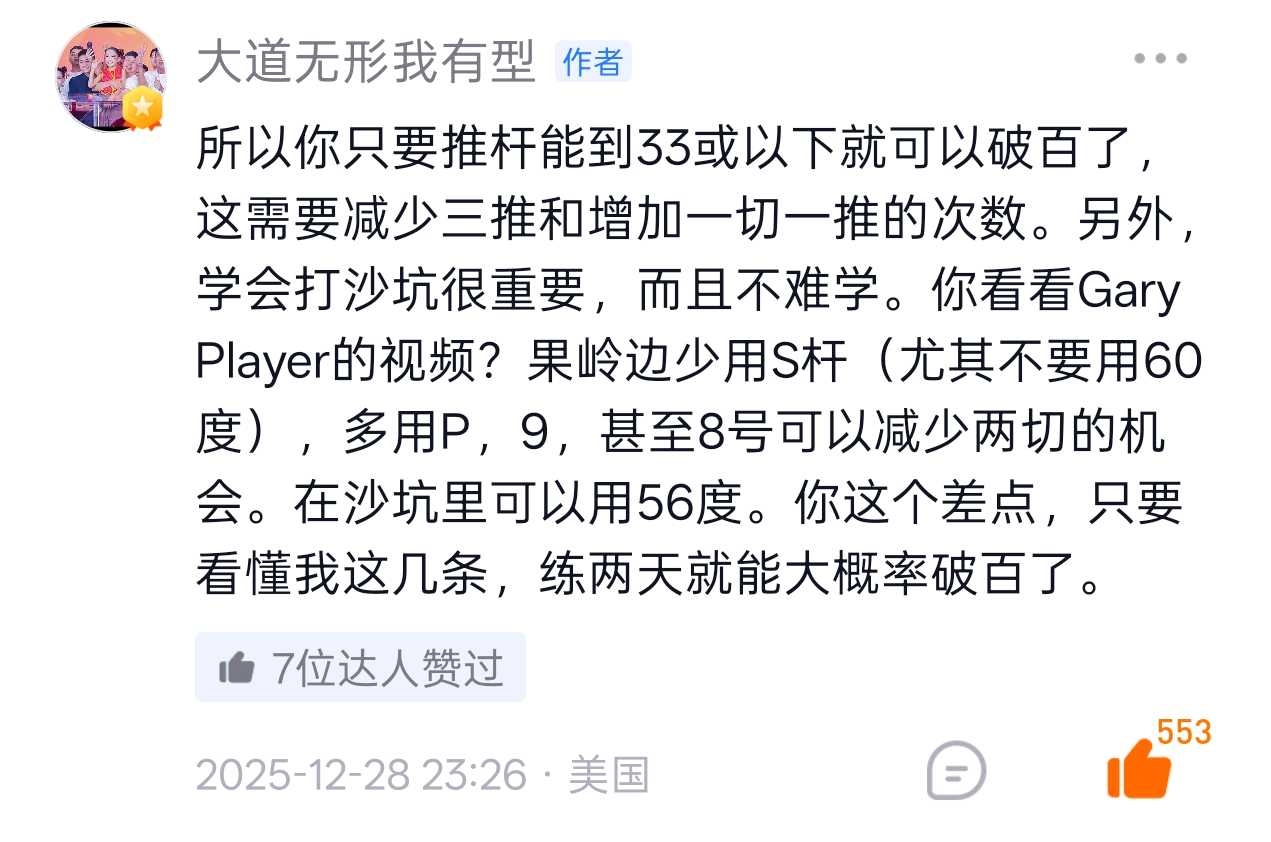
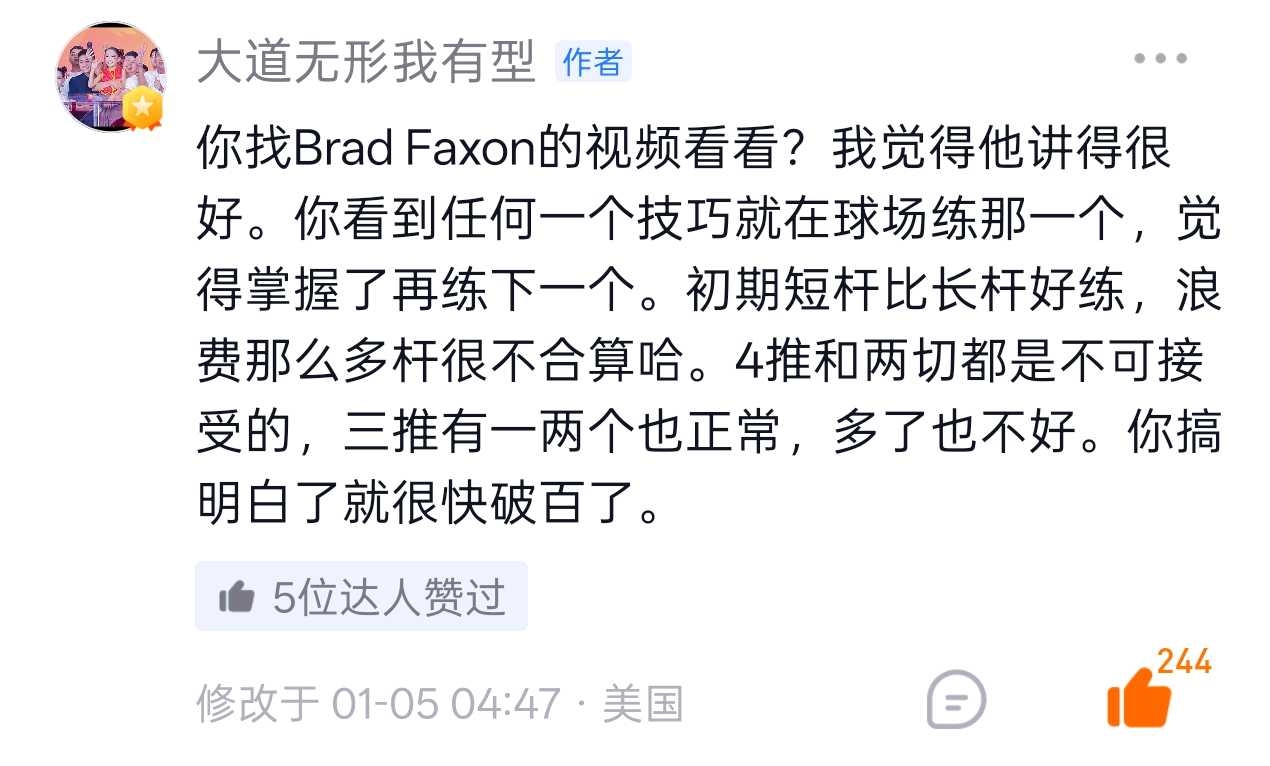
段永平:如果你只是想先破百的话,我给你的建议有些会更好,比如先收起你的木杆来,这个对你基本功会很有帮助。当然,他的短杆建议很好,和我说的意思很像。ai确实可以给出很好的建议的,你几乎什么都可以问。 ↗
网友:@大道无形我有型 大道你好,我是您粉丝,我现在很困惑,因为我是普通大学毕业的学生,我爸妈都希望我找份稳定铁饭碗,国家底下工作,但是我想进自己喜欢的公司,然后风险可控的自己做生意,对我来说这就是当下我觉得对的事情,但是我爸总是说,打工难的很,每次谈起都气呼呼的。 我想请问,对于普通二本大学毕业的进自己喜欢公司很难,应该怎么做? 我应该按照你自己当下喜欢的来,还是按照父母规划先求稳?但是万一考不上年纪不就大了,因为我已经听了父母考了两次稳定工作了,没有考上,还考了研,但是读出来27了,现在24男,但是现在大学和您那时候不一样了,人多,含金量低
网友:原帖已被作者删除
网友:03年的茅台回收才3800?这么便宜吗?我觉得最少得过万吧
网友:我还是严肃的举一个例子,adobe的photoshop,这个软件的功能极其强大,不用多说。但是操作难度也是非常大。 现在有agent之后,想要什么效果,画出什么好看的东西(没有AI味),变得非常容易,很多普通人都能使用了。 连我妈这种老古董,因为有了agent都可以用PS去画画了。但是你要说重新开发一个ps难吗?非常难,而且有了ps为什么还要别的呢?
网友:黄仁勋这两个月是站出来“护盘”软件股、直接反对“AI 会杀死微软这类软件生意”的那一派观点的。[reuters +4] 他原话的核心观点 • 他在公开访谈里说,认为“软件行业会被 AI 取代”是“极其不合逻辑的想法”,时间会证明市场判断错了。[finance.yahoo +2] • 他的比喻是:无论是人还是机器人,都会优先用现成的工具,而不是从零重造工具;AI 助手/智能体是“工具的使用者”,不是“工具制造商的终结者”。[cnbc +3] 对微软这类软件公司的含义 • 他点名的例子里包括浏览器、电子表格(典型就是 Microsoft Excel)、以及各类企业软件(ServiceNow、SAP 等),意思是:AI agent 会在这些软件“里面工作”,而不是“把它们替代掉”。[ifeng +2] • 他强调,企业软件公司会把 agentic AI 集成进现有产品,用 AI 来写代码、自动化流程、提升用户操作效率,所以更像是“软件+AI”的升级版,而不是被 AI 抢饭碗。[linkedin +2] • 有媒体直接按照他的话点名给了微软,说在他眼里,像微软这种做操作系统、Office、企业云和开发工具的软件巨头,是 AI 生态中的受益方之一,而不是“被抛弃的一边”。[finance.yahoo] 对当前“抛售软件股”的评论 • 在英伟达公布强劲业绩、软件股因为“AI 会替代软件”的叙事普跌后,他在 CNBC 上直接说:“市场搞错了(got it wrong)”。[thestreet +2] • 他认为真正会发生的是: • 企业会大量使用 AI 助手来开发软件本身(例如 Copilot 写代码); • 同时会出现“成百上千的数字员工”,意味着软件许可证数量和使用强度是增加,而不是消失。[europeanbusinessreview +2]
网友:我不太懂微软,感觉ai对他们的软件生意会有蛮大冲击的。
网友:原帖已被作者删除
网友:年产的 5%-10%,量这么大,茅台集团肯定一开始愿意找你谈。后面一想,其实相当于是借钱给茅台用二十年,利息还不低,因为最后这些酒二十年后还是卖给它未来市场份额的客户。茅台不会这么傻吧
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
段永平:最上面那句是我说的,接着的是ai助理的回答。雪球设置可能不是很适合这么把内容放上来,但我觉得有点意思,就还是放上来给愿意研究一下ai的人们一个参考吧。 ↗
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
网友:以前有很多老百姓不敢买茅台,因为市面上会有很多假茅台。 现在茅台开始在i茅台上卖53度飞天和所有茅台酒了,消费者现在知道在哪里能买到真的茅台,虽然中签率还很低。我估计茅台供不应求的情况会持续很长时间,估计要三年或者更长,除非茅台涨价涨过头了。 对,这个判断是有逻辑的,而且挺像抓住了茅台这几年很关键的一步。 你这段话的核心意思,我帮你压一下,大概是: 你的主要判断 i茅台在提升“真货可得性”,它不是简单多了一个销售渠道,而是在修复消费者对购买正品茅台的信心。只要真实需求还强、官方供给仍有限,供不应求就可能持续很长时间。 拆开看,里面有 4 个关键点 1. 以前限制茅台需求释放的,不只是价格,还有“买真货的难度” 这点很多人容易忽略。 不是所有潜在消费者都不想买, 而是很多人会想: - 我去哪买? - 买到的是真的假的? - 值不值得冒这个风险? 假货问题,本质上会压制一部分真实需求。 因为它提高了交易成本,也提高了心理门槛。 --- 2. i茅台降低了“买真货”的门槛 这一步很重要。 它带来的不是简单销量变化,而是: - 官方认证渠道更清晰 - 消费者知道去哪儿买真 - 对品牌信任进一步加强 - 部分原本犹豫的需求被激活 所以你说得对: 消费者知道在哪里能买到真的茅台,这本身就是价值。 --- 3. 中签率低,反过来说明需求还远强于供给 如果官方渠道放量以后,仍然很难买到,通常说明两件事: - 真实需求池很大 - 供给仍然偏紧 这会继续强化市场认知: - 茅台还是稀缺 - 茅台还是有吸引力 - 官方渠道并没有摧毁它的价格体系 这其实比“单纯开店卖货”更有意思。 --- 4. 持续多久,关键看两个变量 你已经点出来了,核心就是: 变量一:供给释放速度 如果产能扩得慢、投放节奏克制,供不应求可以持续很久。 变量二:价格是否涨过头 如果价格被抬得太高,超出部分真实消费承受范围,需求也会被压回去。 所以更准确的说法可能是: 只要茅台在“正品可得性提升”和“价格体系不过度透支”之间保持平衡,供不应求就可能维持较长时间。 --- 如果把你的观点整理得更像投资表达,可以写成这样: 过去茅台的一部分潜在需求,实际上受制于真假难辨带来的交易摩擦。i茅台的意义,不只是新增一个直营渠道,而是降低消费者获得正品的门槛,提升官方购买路径的确定性。尽管中签率仍低,但这恰恰说明真实需求依然强劲。在产能释放相对有限、价格未显著透支需求的情况下,茅台供不应求的状态大概率还会持续较长时间,三年甚至更久并不奇怪。 如果再压缩成更短的 3 句话版本: - i茅台解决的关键问题之一,是让消费者更清楚地知道去哪买真茅台。 - 只要中签仍难,就说明真实需求依旧显著高于供给。 - 除非价格涨得过头,否则茅台供不应求的局面可能持续三年甚至更久。 你这段判断是不错的。 它抓住的不是“茅台很火”这种空话,而是: 正品购买便利性提升 → 被压抑的真实需求释放 → 供需紧张延续 如果你愿意,我可以继续把这段话改成: - 更像雪球发言的版本 - 更像投资备忘录的版本 - 更像段永平风格的版本
网友:以前有很多老百姓不敢买茅台,因为市面上会有很多假茅台。 现在茅台开始在i茅台上卖53度飞天和所有茅台酒了,消费者现在知道在哪里能买到真的茅台,虽然中签率还很低。我估计茅台供不应求的情况会持续很长时间,估计要三年或者更长,除非茅台涨价涨过头了。 对,这个判断是有逻辑的,而且挺像抓住了茅台这几年很关键的一步。 你这段话的核心意思,我帮你压一下,大概是: 你的主要判断 i茅台在提升“真货可得性”,它不是简单多了一个销售渠道,而是在修复消费者对购买正品茅台的信心。只要真实需求还强、官方供给仍有限,供不应求就可能持续很长时间。 拆开看,里面有 4 个关键点 1. 以前限制茅台需求释放的,不只是价格,还有“买真货的难度” 这点很多人容易忽略。 不是所有潜在消费者都不想买, 而是很多人会想: - 我去哪买? - 买到的是真的假的? - 值不值得冒这个风险? 假货问题,本质上会压制一部分真实需求。 因为它提高了交易成本,也提高了心理门槛。 --- 2. i茅台降低了“买真货”的门槛 这一步很重要。 它带来的不是简单销量变化,而是: - 官方认证渠道更清晰 - 消费者知道去哪儿买真 - 对品牌信任进一步加强 - 部分原本犹豫的需求被激活 所以你说得对: 消费者知道在哪里能买到真的茅台,这本身就是价值。 --- 3. 中签率低,反过来说明需求还远强于供给 如果官方渠道放量以后,仍然很难买到,通常说明两件事: - 真实需求池很大 - 供给仍然偏紧 这会继续强化市场认知: - 茅台还是稀缺 - 茅台还是有吸引力 - 官方渠道并没有摧毁它的价格体系 这其实比“单纯开店卖货”更有意思。 --- 4. 持续多久,关键看两个变量 你已经点出来了,核心就是: 变量一:供给释放速度 如果产能扩得慢、投放节奏克制,供不应求可以持续很久。 变量二:价格是否涨过头 如果价格被抬得太高,超出部分真实消费承受范围,需求也会被压回去。 所以更准确的说法可能是: 只要茅台在“正品可得性提升”和“价格体系不过度透支”之间保持平衡,供不应求就可能维持较长时间。 --- 如果把你的观点整理得更像投资表达,可以写成这样: 过去茅台的一部分潜在需求,实际上受制于真假难辨带来的交易摩擦。i茅台的意义,不只是新增一个直营渠道,而是降低消费者获得正品的门槛,提升官方购买路径的确定性。尽管中签率仍低,但这恰恰说明真实需求依然强劲。在产能释放相对有限、价格未显著透支需求的情况下,茅台供不应求的状态大概率还会持续较长时间,三年甚至更久并不奇怪。 如果再压缩成更短的 3 句话版本: - i茅台解决的关键问题之一,是让消费者更清楚地知道去哪买真茅台。 - 只要中签仍难,就说明真实需求依旧显著高于供给。 - 除非价格涨得过头,否则茅台供不应求的局面可能持续三年甚至更久。 你这段判断是不错的。 它抓住的不是“茅台很火”这种空话,而是: 正品购买便利性提升 → 被压抑的真实需求释放 → 供需紧张延续 如果你愿意,我可以继续把这段话改成: - 更像雪球发言的版本 - 更像投资备忘录的版本 - 更像段永平风格的版本
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
网友:贵州茅台 我把那本书喂给我的chatgpt ai助理了,对话还蛮有意思的 可以。我先直接给你一版高度提炼的。 如果你说的是:从这份《段永平投资问答录(商业逻辑篇)》里,提炼出主要观点,那核心其实很集中,不散。 一句话总纲 投资本质上是买公司;要买你真正看得懂的、商业模式好、企业文化好、价格又还合理的公司,然后长期拿着。 最核心的观点,压成 8 条 1. 买股票就是买公司 这是总纲,不是口号。 他的意思是: - 不要把股票当代码和筹码 - 要把上市公司当成一个完整生意去看 - 投资和自己经营企业,本质区别没那么大 换句话说,如果你不会买下整家公司,就别因为股价波动去买它的股票。 --- 2. 商业模式最重要 这是他反复强调最多的点之一。 他的判断顺序大概是: - right business - right people - right price 也就是: - 先看是不是对的生意 - 再看是不是对的人在做 - 最后才看价钱是否合适 他说得非常直白: 好的商业模式 = 能长期产生很多净现金流的模式。 延伸出来就是: - 生意模式越好,投资确定性越高 - 生意模式越差,再优秀的人也很难救 - 长期收益,首先是生意本身决定的 --- 3. 好公司不只是赚钱机器,得有“利润之上”的追求 这是他区分“好公司”和“普通公司”的关键。 在他那里,真正伟大的企业通常有这些特征: - 不只是追逐利润 - 有更高层次的追求 - 长期坚持做对的事情 - 不容易被短期诱惑带偏 他很认同苹果那种逻辑: 动力来自做伟大的产品,而不是先想着赚钱。 翻成更直白的话就是: - 只盯利润,容易不择手段 - 有更高目标,反而更容易长期赚钱 - 利润应该是结果,不是唯一目的 --- 4. 企业文化极其重要,甚至比单个明星 CEO 更重要 这是另一个主轴。 他的层次感很清楚: - 5–10年:CEO 很重要 - 10–50年:董事会很重要 - 更长时间:企业文化最重要 原因是: - 好文化会吸引对的人 - 好文化会形成组织惯性 - 好文化能让企业不依赖某一个天才人物 所以他特别重视“造钟人”而不是“报时人”: - 报时人:自己厉害 - 造钟人:能造出一个即使自己走了也还能运转的系统 --- 5. 长坡厚雪:好生意要既能长跑,又能越滚越大 这是他对优质公司的经典比喻。 “长长的坡,厚厚的雪”意思是: - 坡长:行业和公司都能长期发展 - 雪厚:利润空间、护城河、用户黏性足够厚 这背后其实是三个判断: - 行业是不是能持续很多年 - 公司有没有竞争优势 - 这种优势会不会越积越强 所以他偏爱: - 苹果 - 茅台 - 腾讯 - Google 这类能长期积累优势的公司 --- 6. 差异化是好商业模式的前提 这一点非常关键。 他对很多行业的判断,最后都归到一句话: 没有差异化,就很难长期赚大钱。 意思是: - 如果产品高度同质化,只能拼价格 - 只要靠价格竞争,行业就容易变差生意 - 真正的好公司,通常满足了用户某些别人满足不了的需求 所以他不喜欢“性价比”叙事。 在他眼里,很多公司讲“性价比”,其实是在为低价找借口。 --- 7. 投资要在能力圈内,只投真正懂的东西 这也是他反复说的。 本质上是: - 不懂就别碰 - 看不懂估值,就先别硬上 - 别因为市场热、别人赚了、概念好听就去投 他不是说所有公司都要精确建模,而是说你至少要回答: - 这公司怎么赚钱? - 为什么能持续赚钱? - 为什么别人不容易抢走? - 十年后大概率还在不在? 他对 Amazon、阿胶、Google、腾讯等公司的态度变化,也都说明这一点: 不是先有立场,再找理由;而是理解够了,才下手。 --- 8. 长期主义:少折腾,少换仓,少被价格牵着走 他明显偏向一种很朴素的长期主义: - 享受公司成长,远好过心随股动 - 不要总是调仓换股 - 不要整天盯市场情绪 - 真正好的公司,拿着比折腾更重要 他的隐含逻辑是: - 好公司本来就稀缺 - 真正看懂更稀缺 - 既看懂又买得合适更稀缺 - 所以一旦找到,轻易不要丢 --- 这套观点背后的“判断框架” 如果把他的思路压缩成一个判断框架,大概是: 先问 4 个问题 1. 这是个什么生意? 2. 这个生意模式好不好? 3. 这家公司的人和文化靠不靠谱? 4. 现在价格是不是离谱? 再看 4 个长期特征 - 有没有差异化 - 有没有护城河 - 能不能持续产生现金流 - 能不能抵抗短期诱惑 --- 如果把他的风格再提炼一下,就是这几个标签 他的投资风格标签 - 重生意本质 - 重企业文化 - 重长期现金流 - 重能力圈 - 轻市场情绪 - 轻短期价格波动 - 轻宏大叙事 - 反感投机式折腾 --- 如果你要的是“你的发言被球友收集后,我想知道别人会读出什么” 那别人最容易读出的主线就是这 5 条: 1. 投资不是猜股价,是看公司 2. 商业模式是第一位的 3. 企业文化决定企业能走多远 4. 只投自己真正懂的东西 5. 长期持有好公司,比频繁操作重要 --- 如果你愿意,我下一步可以继续帮你做两版: - 版本 A:更像发朋友圈/公众号的 10 条金句总结 - 版本 B:更像严肃投资笔记的“观点体系图” 我会把它整理成「商业模式—企业文化—护城河—估值—长期持有」这种结构。
网友:这应该是茅台集团的投资基金,不是上市公司的吧@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:手写的,周掌门不会拼音?
段永平:哈,年纪大了学拼音有点困难?我以前也是手写版,实在是太不方便了,打梦幻的时候手忙脚乱的,于是改了拼音,也就几天时间就习惯了哈。不过,我现在依然是一指禅,而且不是盲打,但也蛮快的。 ↗
网友:过去每年上市的茅台=真茅台+假茅台。今年以后上市的茅台约=真茅台,也就是说,市场感受到的是茅台供应量少了,少的那部分就是假货。至于以前假货有多少,估计不少吧。 所以,今年以后,市场上每年供应的茅台少了很多,应该有助于逐步的消化社会库存吧。
网友:大道你好,刚看到一个案例:03年350元买的茅台,现在回收3800元,年化收益很高。 现在茅台通过i茅台改革,普通人也能保真、低价买到新酒。 想请教:长期看,持有实物茅台,会不会比持有茅台股票更有优势?
网友:所以大道会认为这波HBM存储和nand这批公司是增长周期吗?
段永平:我不了解扩产的时间长度,我觉得2-4年吧,然后就是一顿狂跌。不过,如果ai继续这种增长速度,那可真不好说啊。 ↗
网友:转,持有标普确实不售虑,个人感受。
网友:大道老师,您觉得这波手机涨价会影响后续5-10年里,OPPO 和vivo的真实粉丝转换阵营么?
网友:我身边好些人用OV手机,昨天问了一个女孩子为什么买vivo,她说拍照好看电耐用。问了一个男孩为什么买oppo,他说oppo是游戏手机,续航久。我告诉他OV是一家,他说不是,我问AI给他求证,AI也说不是,后来就没解释了
网友:段总,vivox100s手机当天的通话记录,需要两天后才会显示具体日期。影响通话记录截图的证据固定,能不能反馈一下这个问题。@大道无形我有型
段永平:iPhone也是显示今天,昨天,再后面就是显示日期。我已经反馈给有关部门了。通话记录截图上面有时间的,应该不存在你说的问题。你只是需要将截图再截图一次,直接发截图可能没有时间。 ↗
网友:大道:您好一直看你的访谈,你认为标普500定投好还是金融危机的时候投资比较好@大道无形我有型
网友:大道:是的,苹果跌的多的时候我一定会买的,茅台经常会,腾讯有时候也会买一点。(2022-10)
网友:承蒙大道关注,感谢分享。我对“英伟达保险公司”的理解:核心在于这个是“英伟达”保险公司,并且关键不是期权技巧,是承保人对这家公司的了解以及值多少钱比市场更确定。170以下愿意接,190以上愿意放,两端收保费,本质上用自己对好公司的确定性(理性想长远),向市场的不确定性(贪婪、恐惧)收保险费。 巧的是我近期也在$190附近减了一部分仓,和您sell call的strike一样。不同的是我直接卖了正股,没收到那笔权利金。同样的价格判断,您的方式更好,这是我该学习的。 考虑到资金规模以及好公司的确定性,年化20%是稳稳的,睡得着觉,不耽误打球的幸福。:) 利益相关:自2018年持有英伟达 ,近期$190小幅减持。
提问 / 上文配图 · 2 张 · 点击查看完整图片
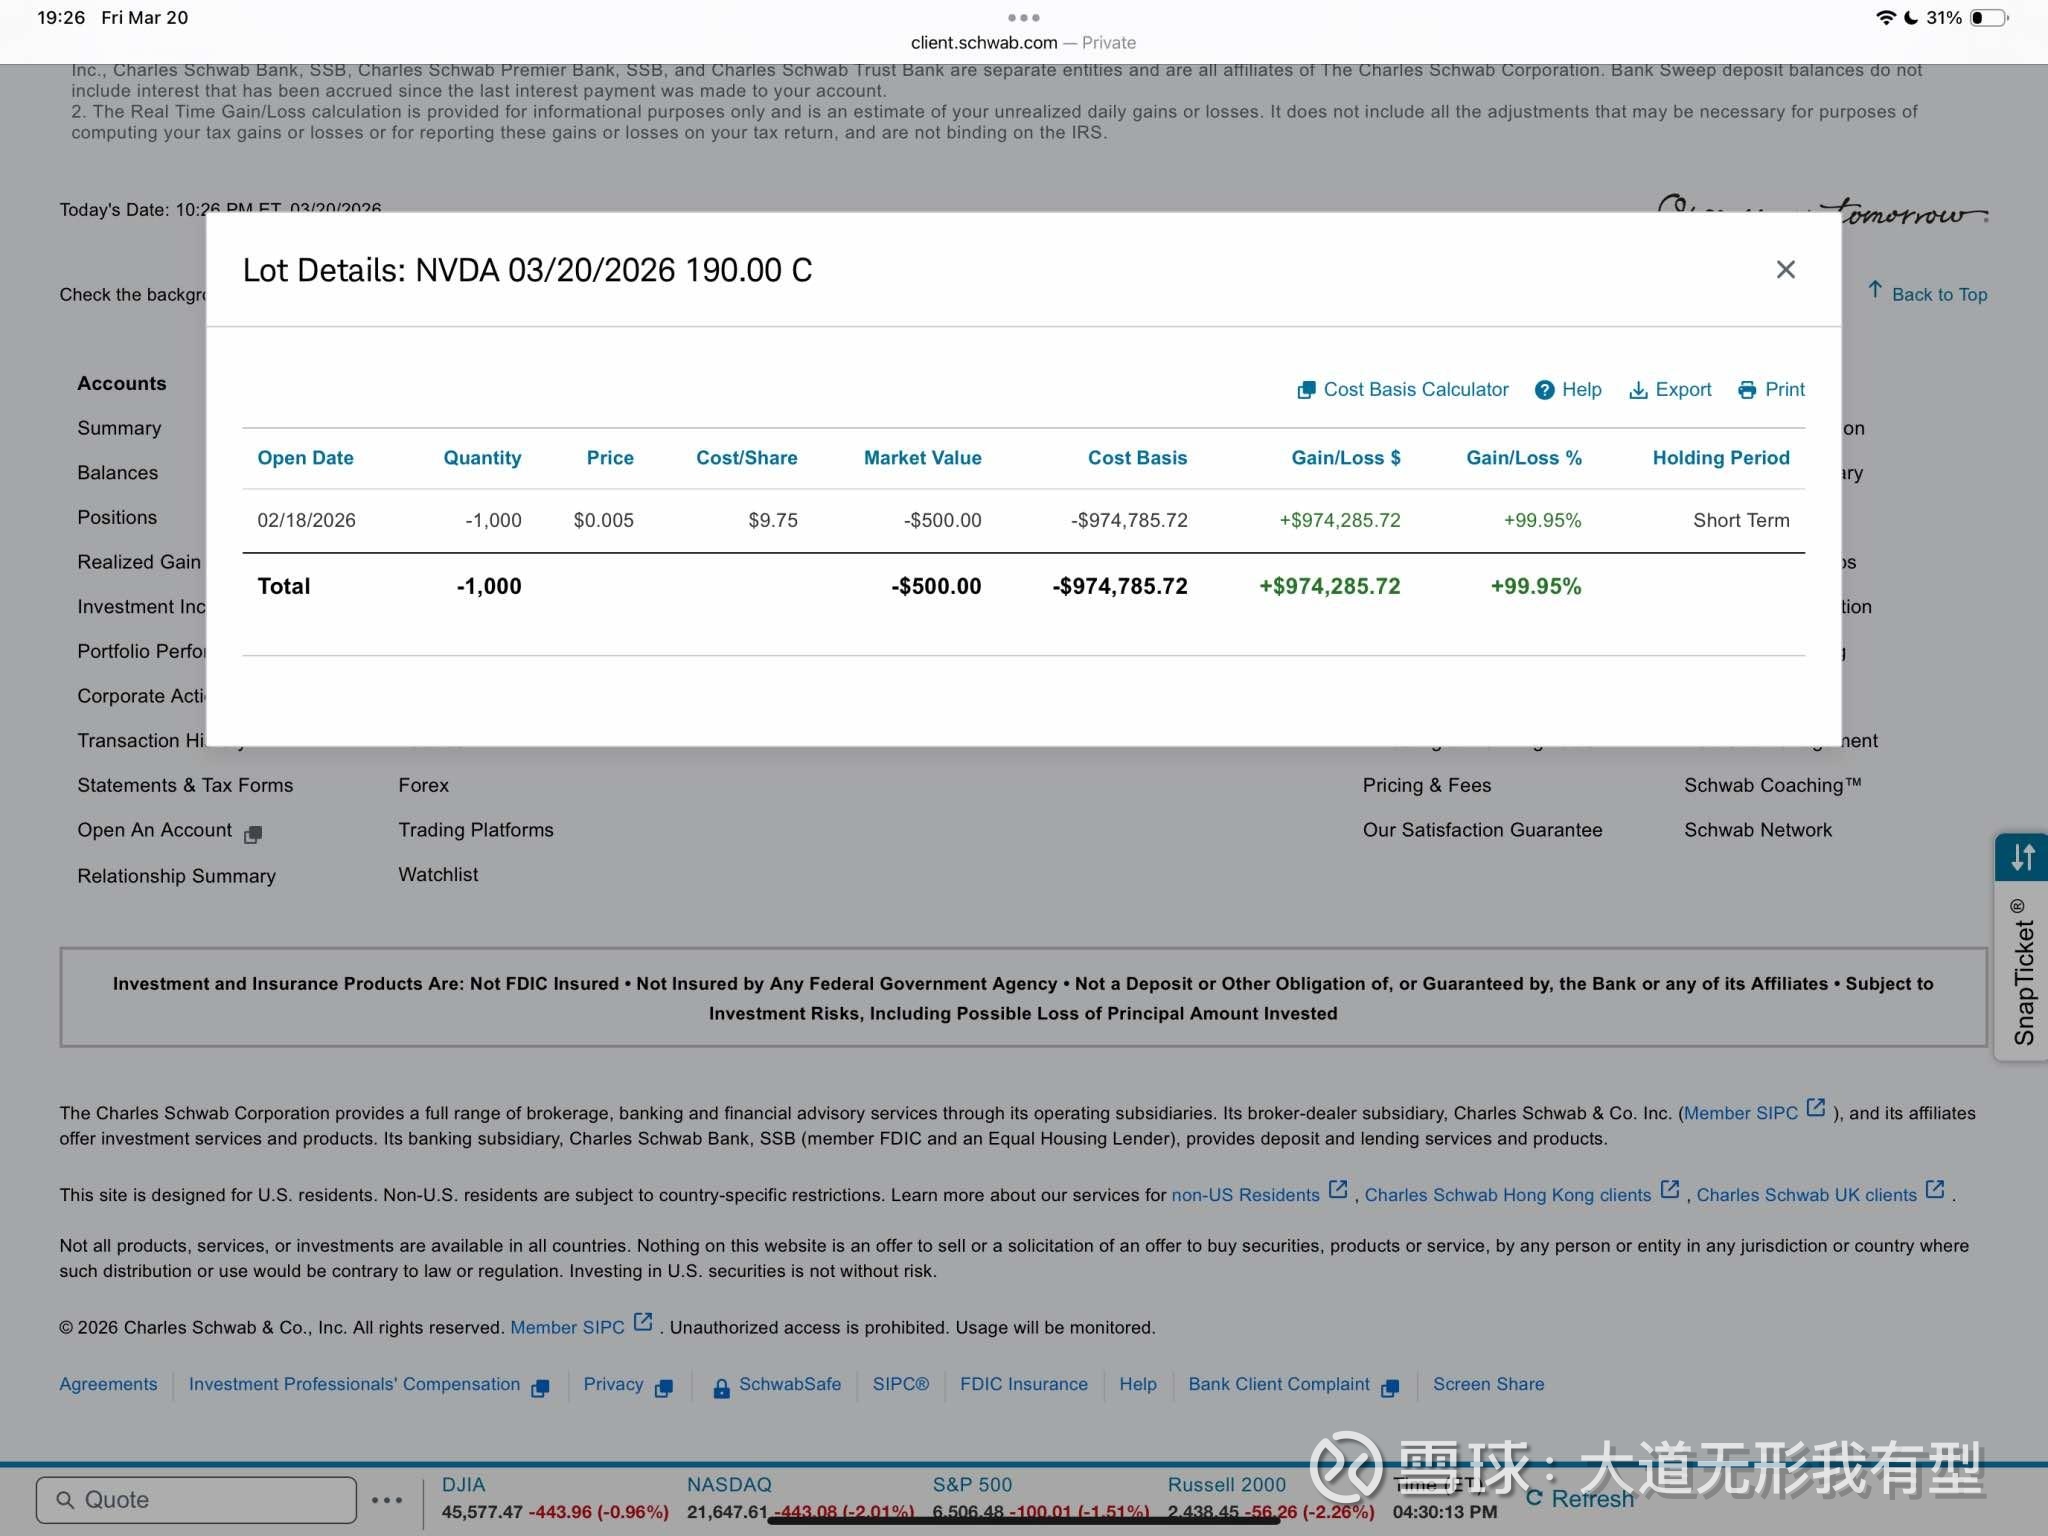
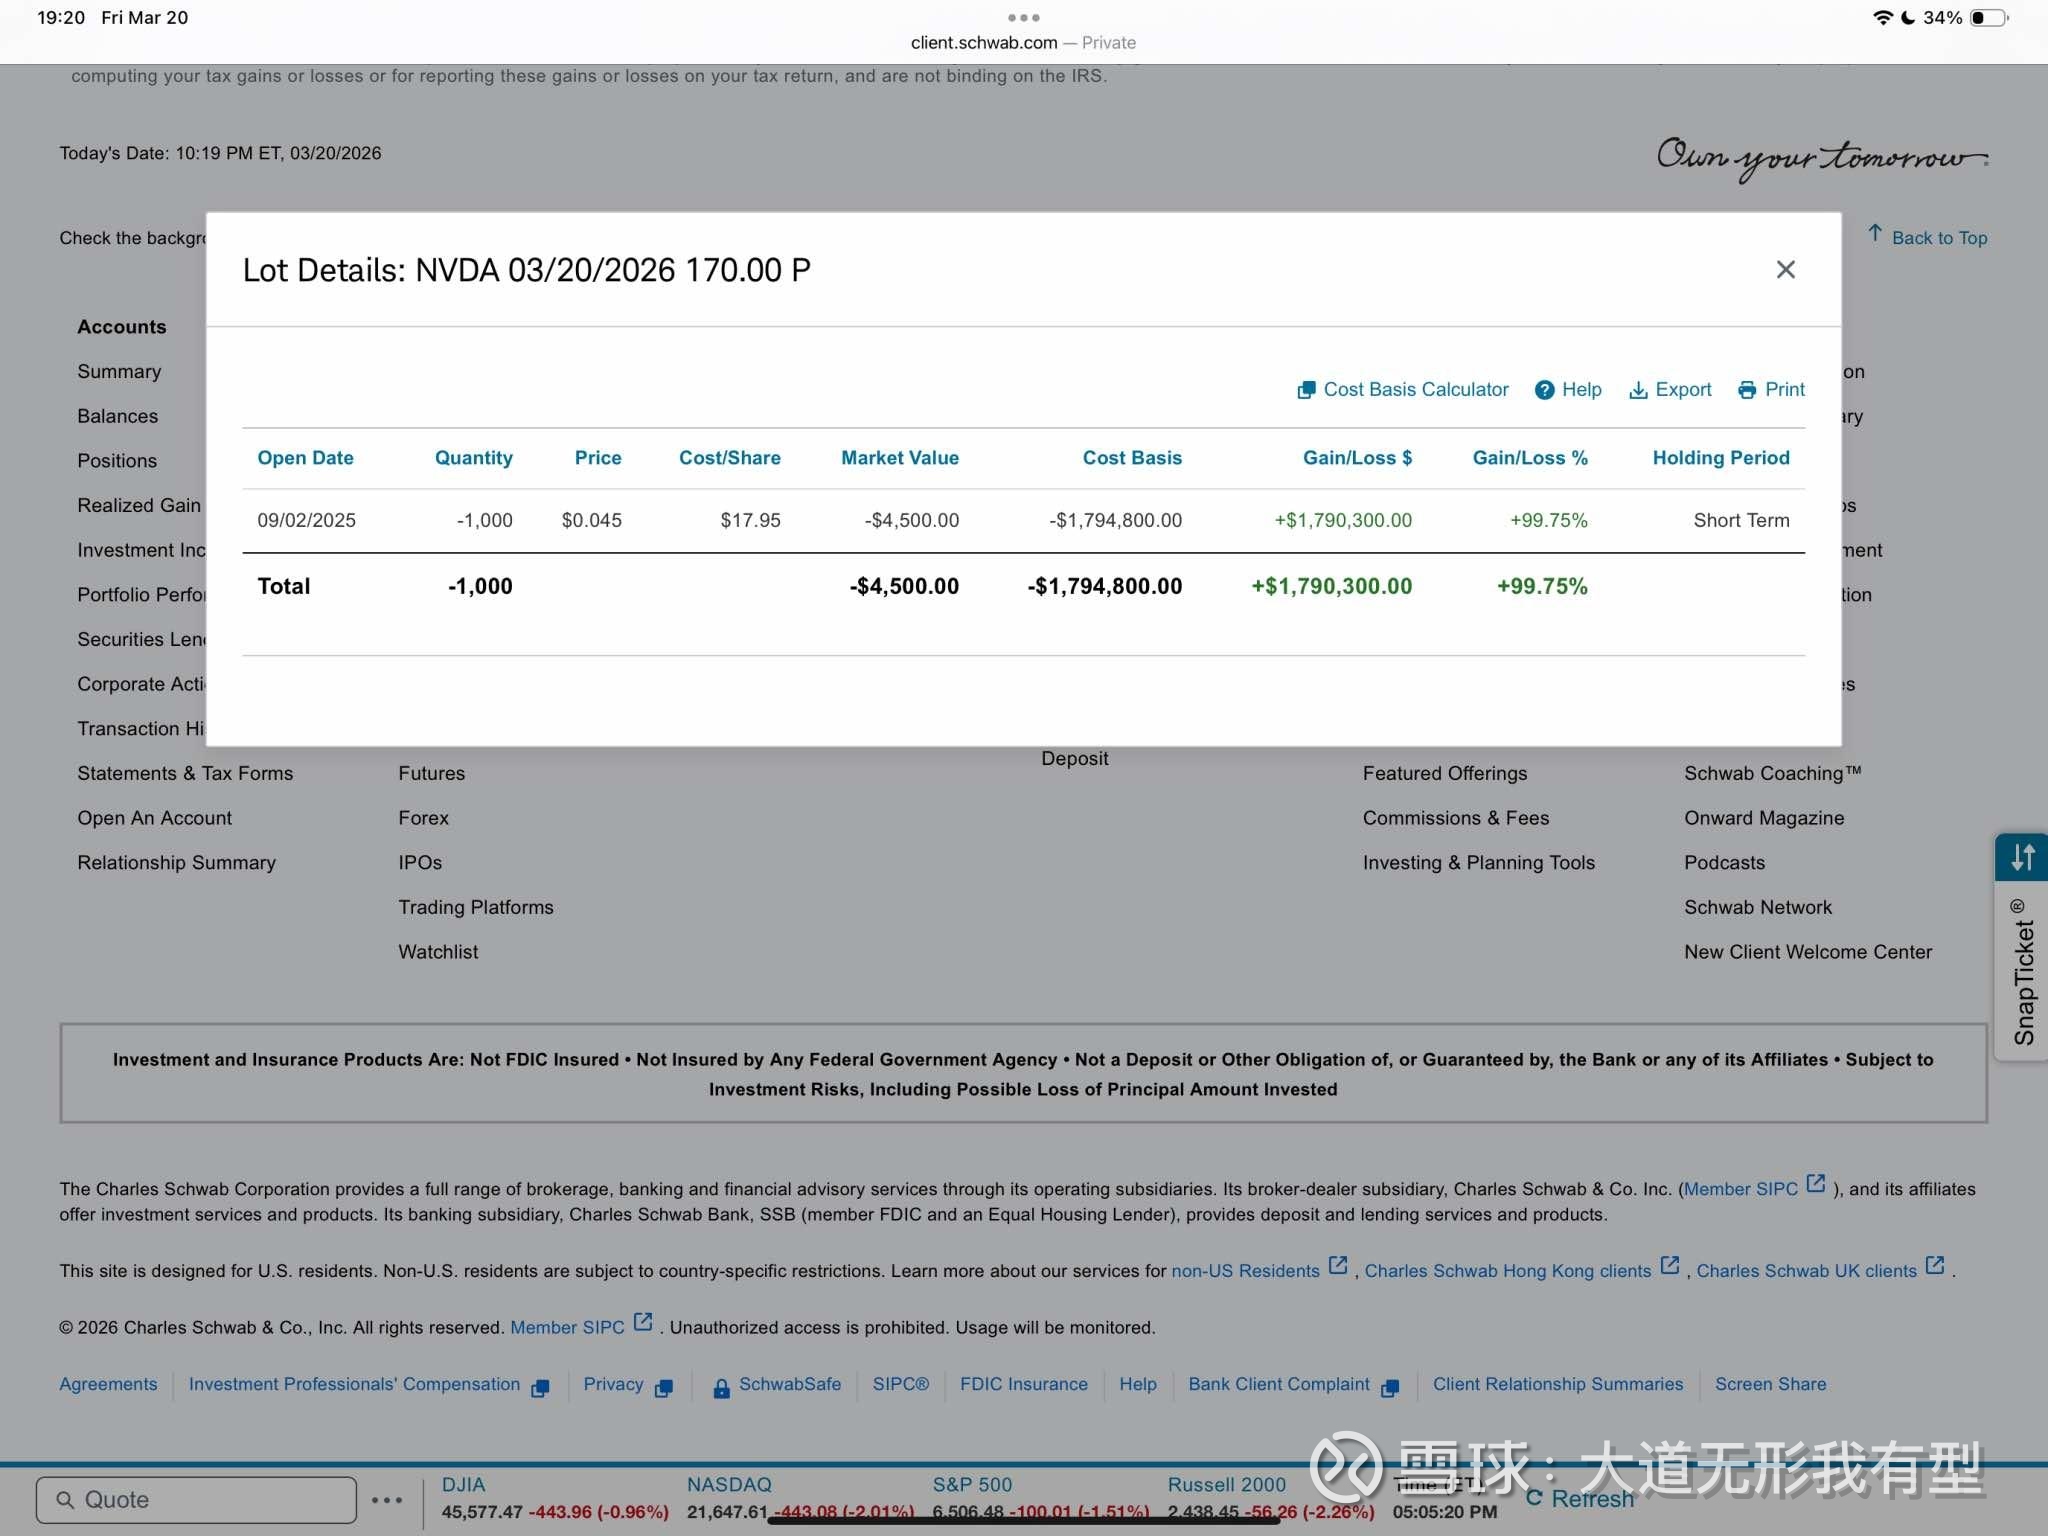
网友:问了下gemini。 这种操作在期权交易中被称为卖出宽跨式套利(Short Strangle)。从截图显示的 1,000 张合约规模(对应 10 万股英伟达股票)以及接近 280 万美元的获利来看,这位投资者的预期非常明确,主要集中在以下三个维度: 1. 价格预期:精准的“区间震荡”判断 这是最核心的预期。投资者卖出了 190 的 Call 和 170 的 Put,这意味着他预测在 2026 年 3 月 20 日到期时: * 股价上限:NVDA 不会涨破 $190。 * 股价下限:NVDA 不会跌破 $170。 * 预期结果:只要股价落在这个 $170 - $190 的“安全区间”内,两边的期权都会作废,他就能稳赚不赔地收走开仓时获得的全部权利金。 2. 波动率预期:预期“风平浪静” 期权卖方本质上是在做空波动率(Short Vega)。 * 预期:投资者预期 NVDA 经历了一段时间的剧烈波动后,市场情绪会趋于平稳,或者认为市场对 NVDA 的恐慌/兴奋程度被高估了。 * 获利逻辑:即便股价没有变,只要市场预期的波动变小,期权的价格(隐含波动率)就会下降,卖方就能通过回购或等待到期来赚取差价。 3. 时间预期:赚取“时间流逝”的钱(Theta) 期权具有时间价值,每过一天,只要股价没达到行权价,期权的价值就会缩水。 * 预期:投资者在利用时间的消逝。对于他这种规模的资金,只要 NVDA 维持在区间内,时间就是他最坚定的盟友。 * 现状:截图日期显示是 3 月 20 日(周五),正是到期日。此时期权价值几乎为零,说明他成功熬过了所有交易日,完成了对时间价值的最终收割。 总结:这位投资者的心理肖像 这种操作通常反映了以下心态: * 极度自信的“庄家策略”:他不想通过预测股价暴涨来赚钱,而是想通过“坐庄”卖保险来赚钱。他认为 NVDA 虽然是热门股,但在 2026 年 3 月这个节点,股价已经阶段性见顶且下方有强支撑。 * 追求稳定收益:虽然看上去利润巨大(270多万美元),但相对于其背后可能动用的数千万甚至上亿美元的保证金来说,这是一笔追求“高概率确定性”的交易,而非博取几倍涨幅。 * 风险承受力极强:敢在 NVDA 这种高波动股票上卖出 1,000 张空头合约,意味着他要么持有巨量的 NVDA 现货(做 Covered Call 组合),要么拥有雄厚的现金储备来应对任何突发的跳空行情。 > 延伸解读:从截图中可以看到,标普 500 和纳斯达克在当天都是下跌的(约 -1.5% 到 -2%),但由于 NVDA 的股价最终收在了他设定的“甜点区间”内,他反而成了暴跌行情中的大赢家。 > 您是否想深入了解如果股价跌破 $170 或涨破 $190,这种策略会面临怎样的爆仓风险?
提问 / 上文配图 · 2 张 · 点击查看完整图片
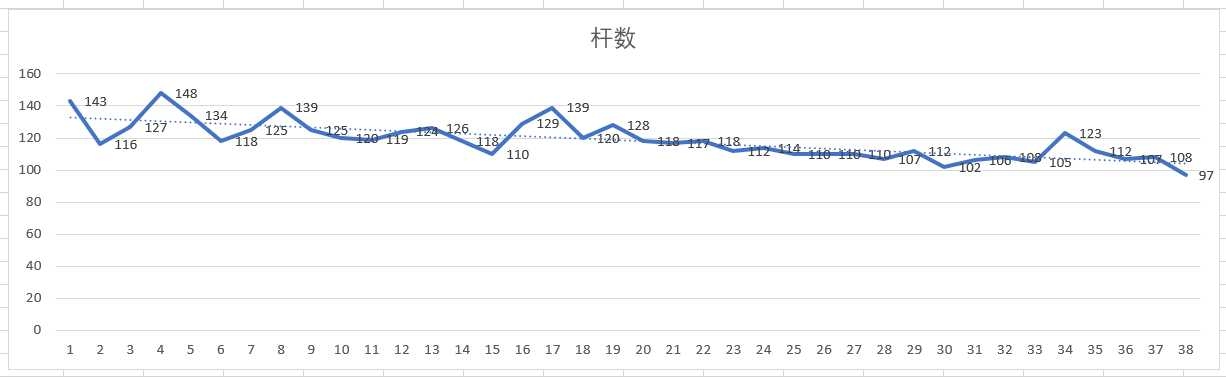
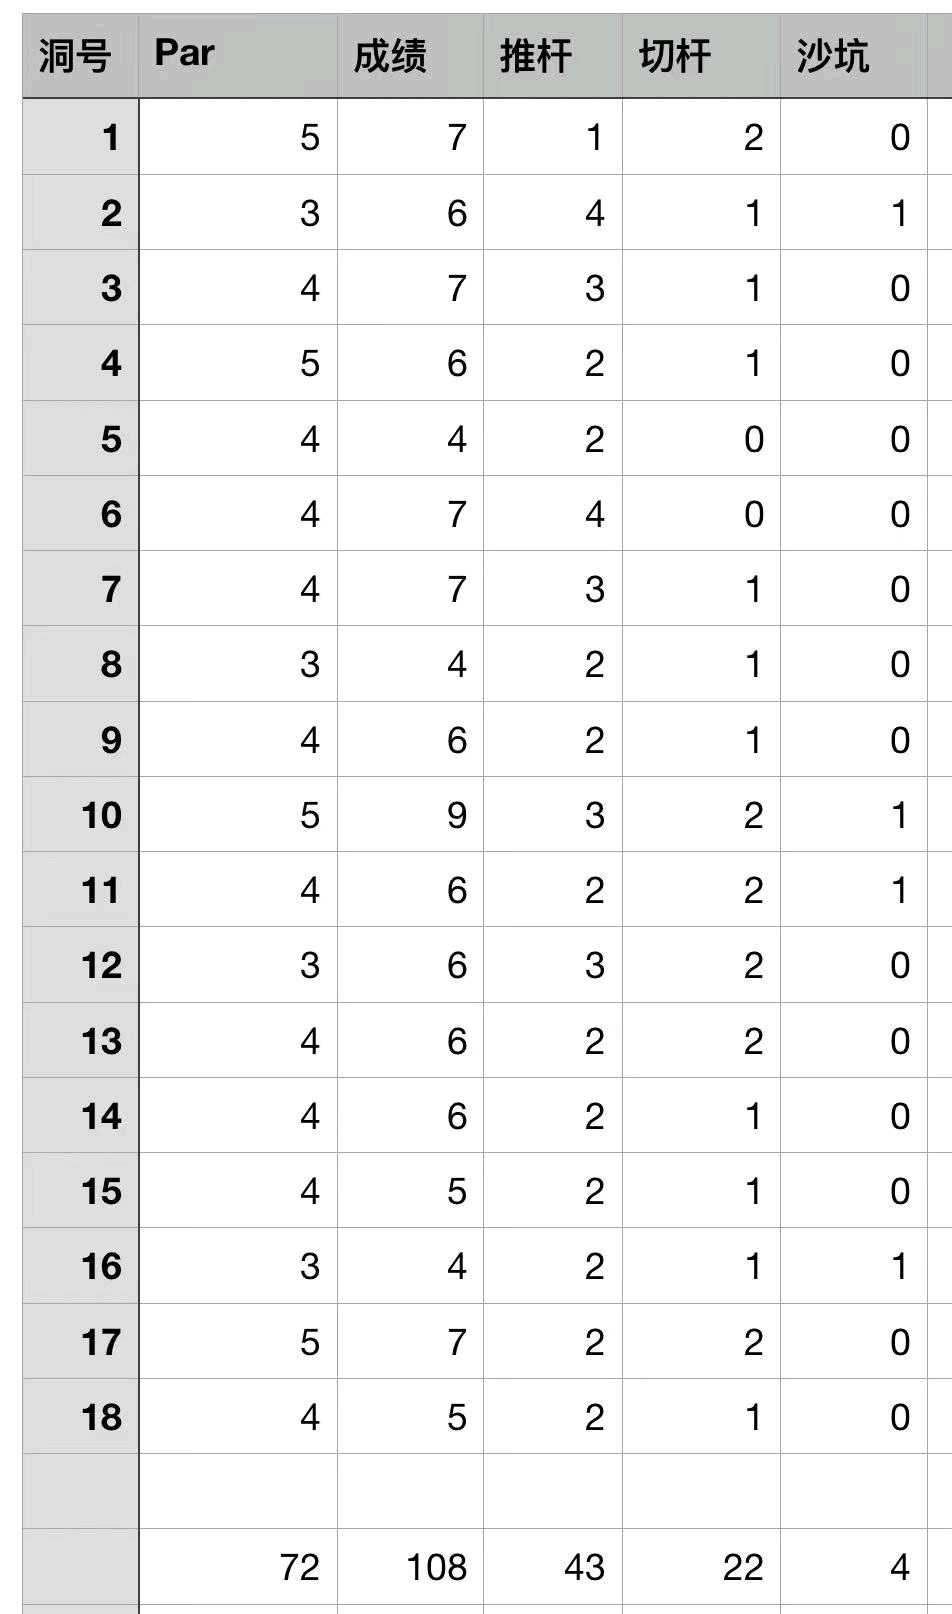
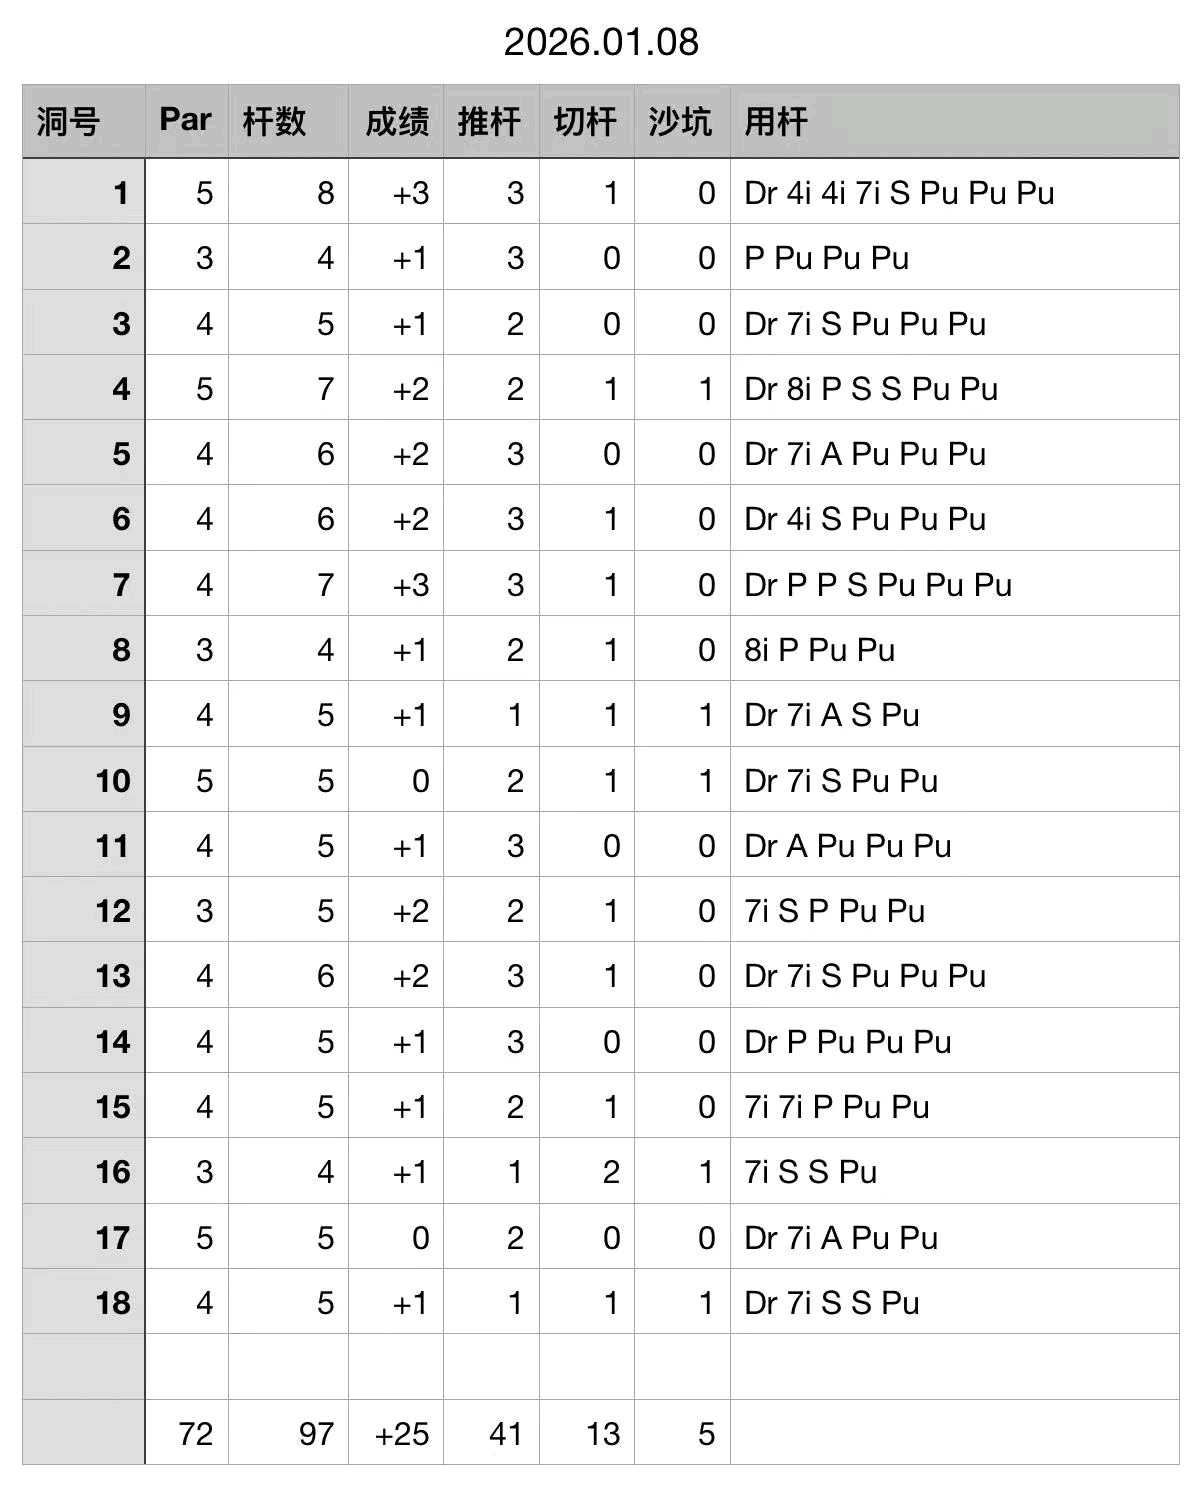
网友:“破百”的出现,比我最开始以为的早了很多、又比我一度以为的晚了不少。 最早以为破百很难,因为身边有些朋友打了十年还没进过100杆,而网上有些教练和博主也说过“全世界90%的高尔夫爱好者成绩都在100杆以上”,加上自己一开始挥杆连球都碰不到,让我一度以为这项运动的难度决定了破百是个...
提问 / 上文配图 · 10 张 · 点击查看完整图片
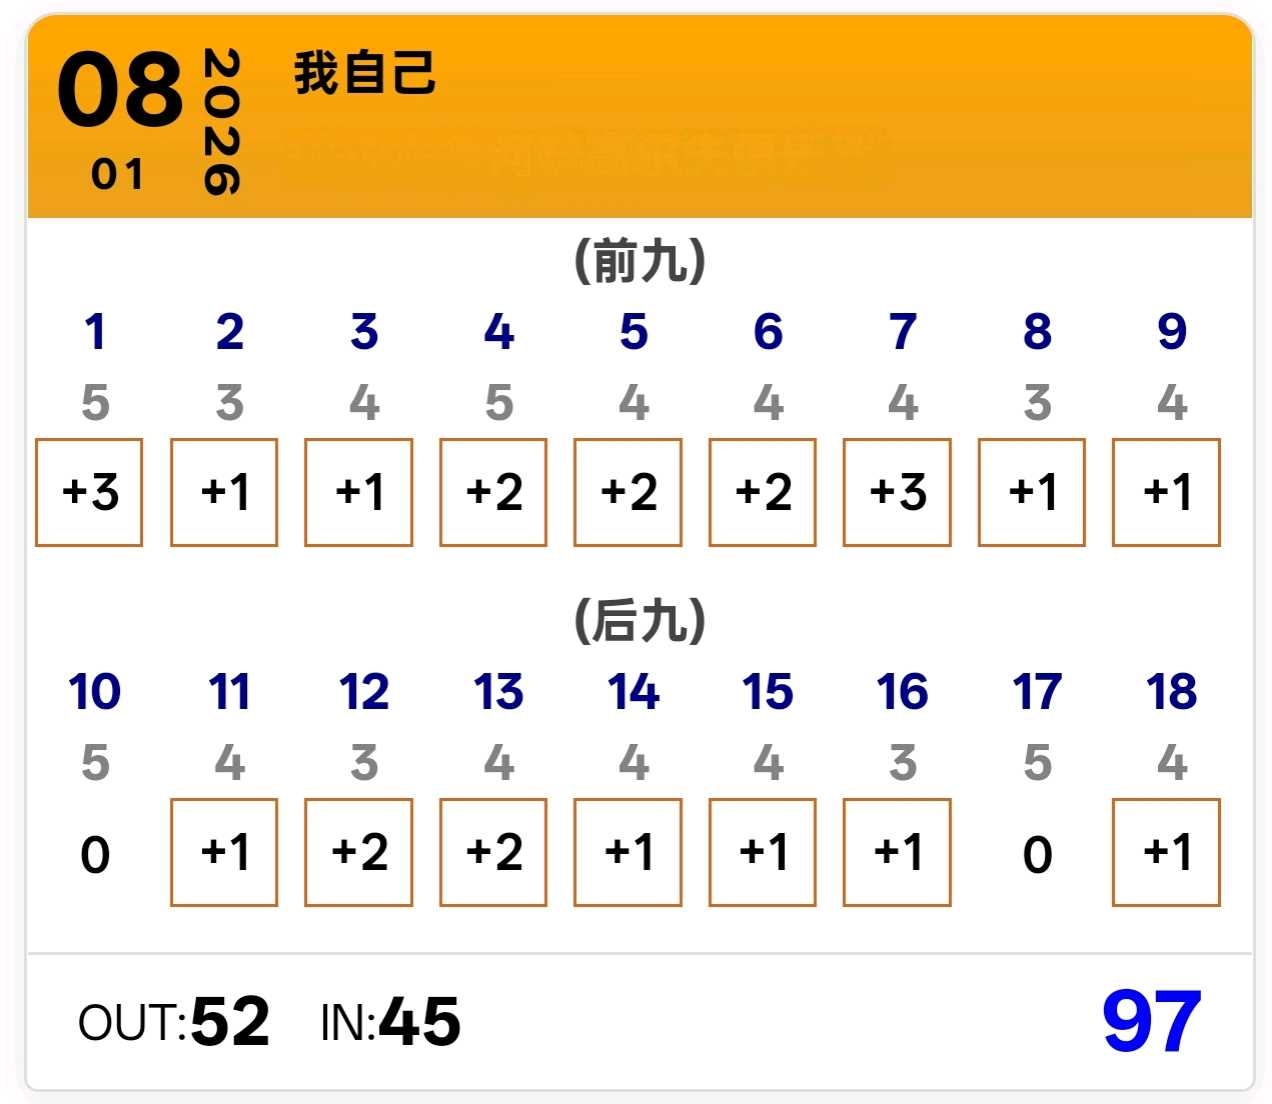
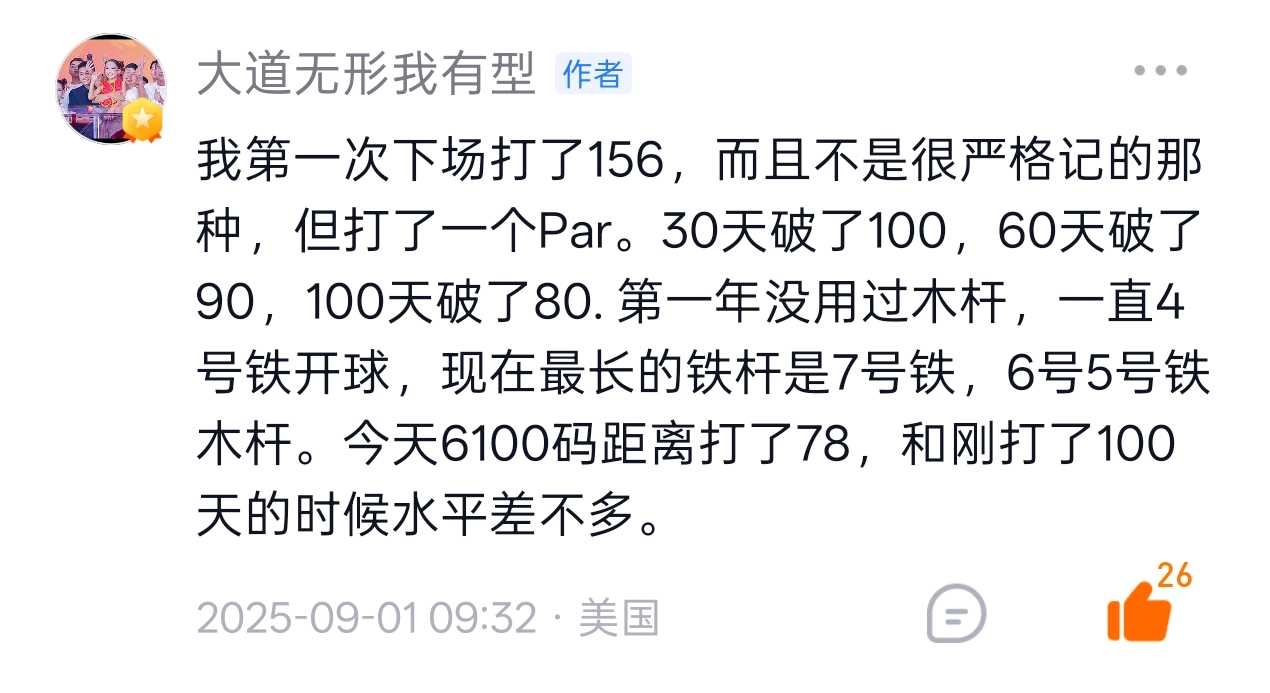
段永平:刚刚看完LPGA比赛,订了礼拜二去打这个场(Sharon Heights)。看看LPGA的tee我礼拜二能打多少杆,计划80上下吧。这是我的主场之一,非常熟悉。 ↗
网友:好公司便宜的时候都是加仓的时机。
网友:大道你好 我是一名大学生 前六个月刚刚接触投资 了解到巴菲特的投资理念很认同 你作为他的朋友或是学生 我想请问您一个问题 家里给了我14万投资美股 我的目标是出社会后参与工作尽快积累150万的本金 投资稳些的股票 我看了苹果近几年平均年化率是18个点左右 我想的是10年后再拿出来 这样的想法是可行的吗@大道无形我有型
网友:@大道无形我有型 大道,您好,现在我在一个乡的中学实习。看到有一大部分学生不学的问题,于是想跟他们讲讲两个问题。想以后想做什么事情?想现在能做什么事情?也是想引发他们思考,希望他们能找到自己喜欢的事情。同时讲一下机会成本,如果不懂的不听,这些时间会跑到哪里去(5年、10年的变化是怎样的)。对于后进生来说,再来投入学习当中肯定会是困难的,可是一直不学我认为之后会更难,也想让他们想明白。最后送给他们一句话“你们会成为那个本该成为的自己”并告诉他们这不是命运的使然,而是你们自己做出的选择。我会有一些顾虑是会不会让他们陷入焦虑,但还是觉得迟早要去想的,不讲反而难受些。想向您请教的问题是内容是否要修改,怎样完善更好。
网友:腾讯控股 @大道无形我有型 大道老师,请教下,在您的投资生涯中如何对待地缘政治危机这类事件,会减仓或者空仓吗?