网友:是不是理性的人都不太懂所谓的浪漫呀
雪球同步记录
共 11,762 条,覆盖 2011-03-24 至 2026-10-14。按发言时间从新到旧排列。
第 2 / 118 页 · 本页 100 条
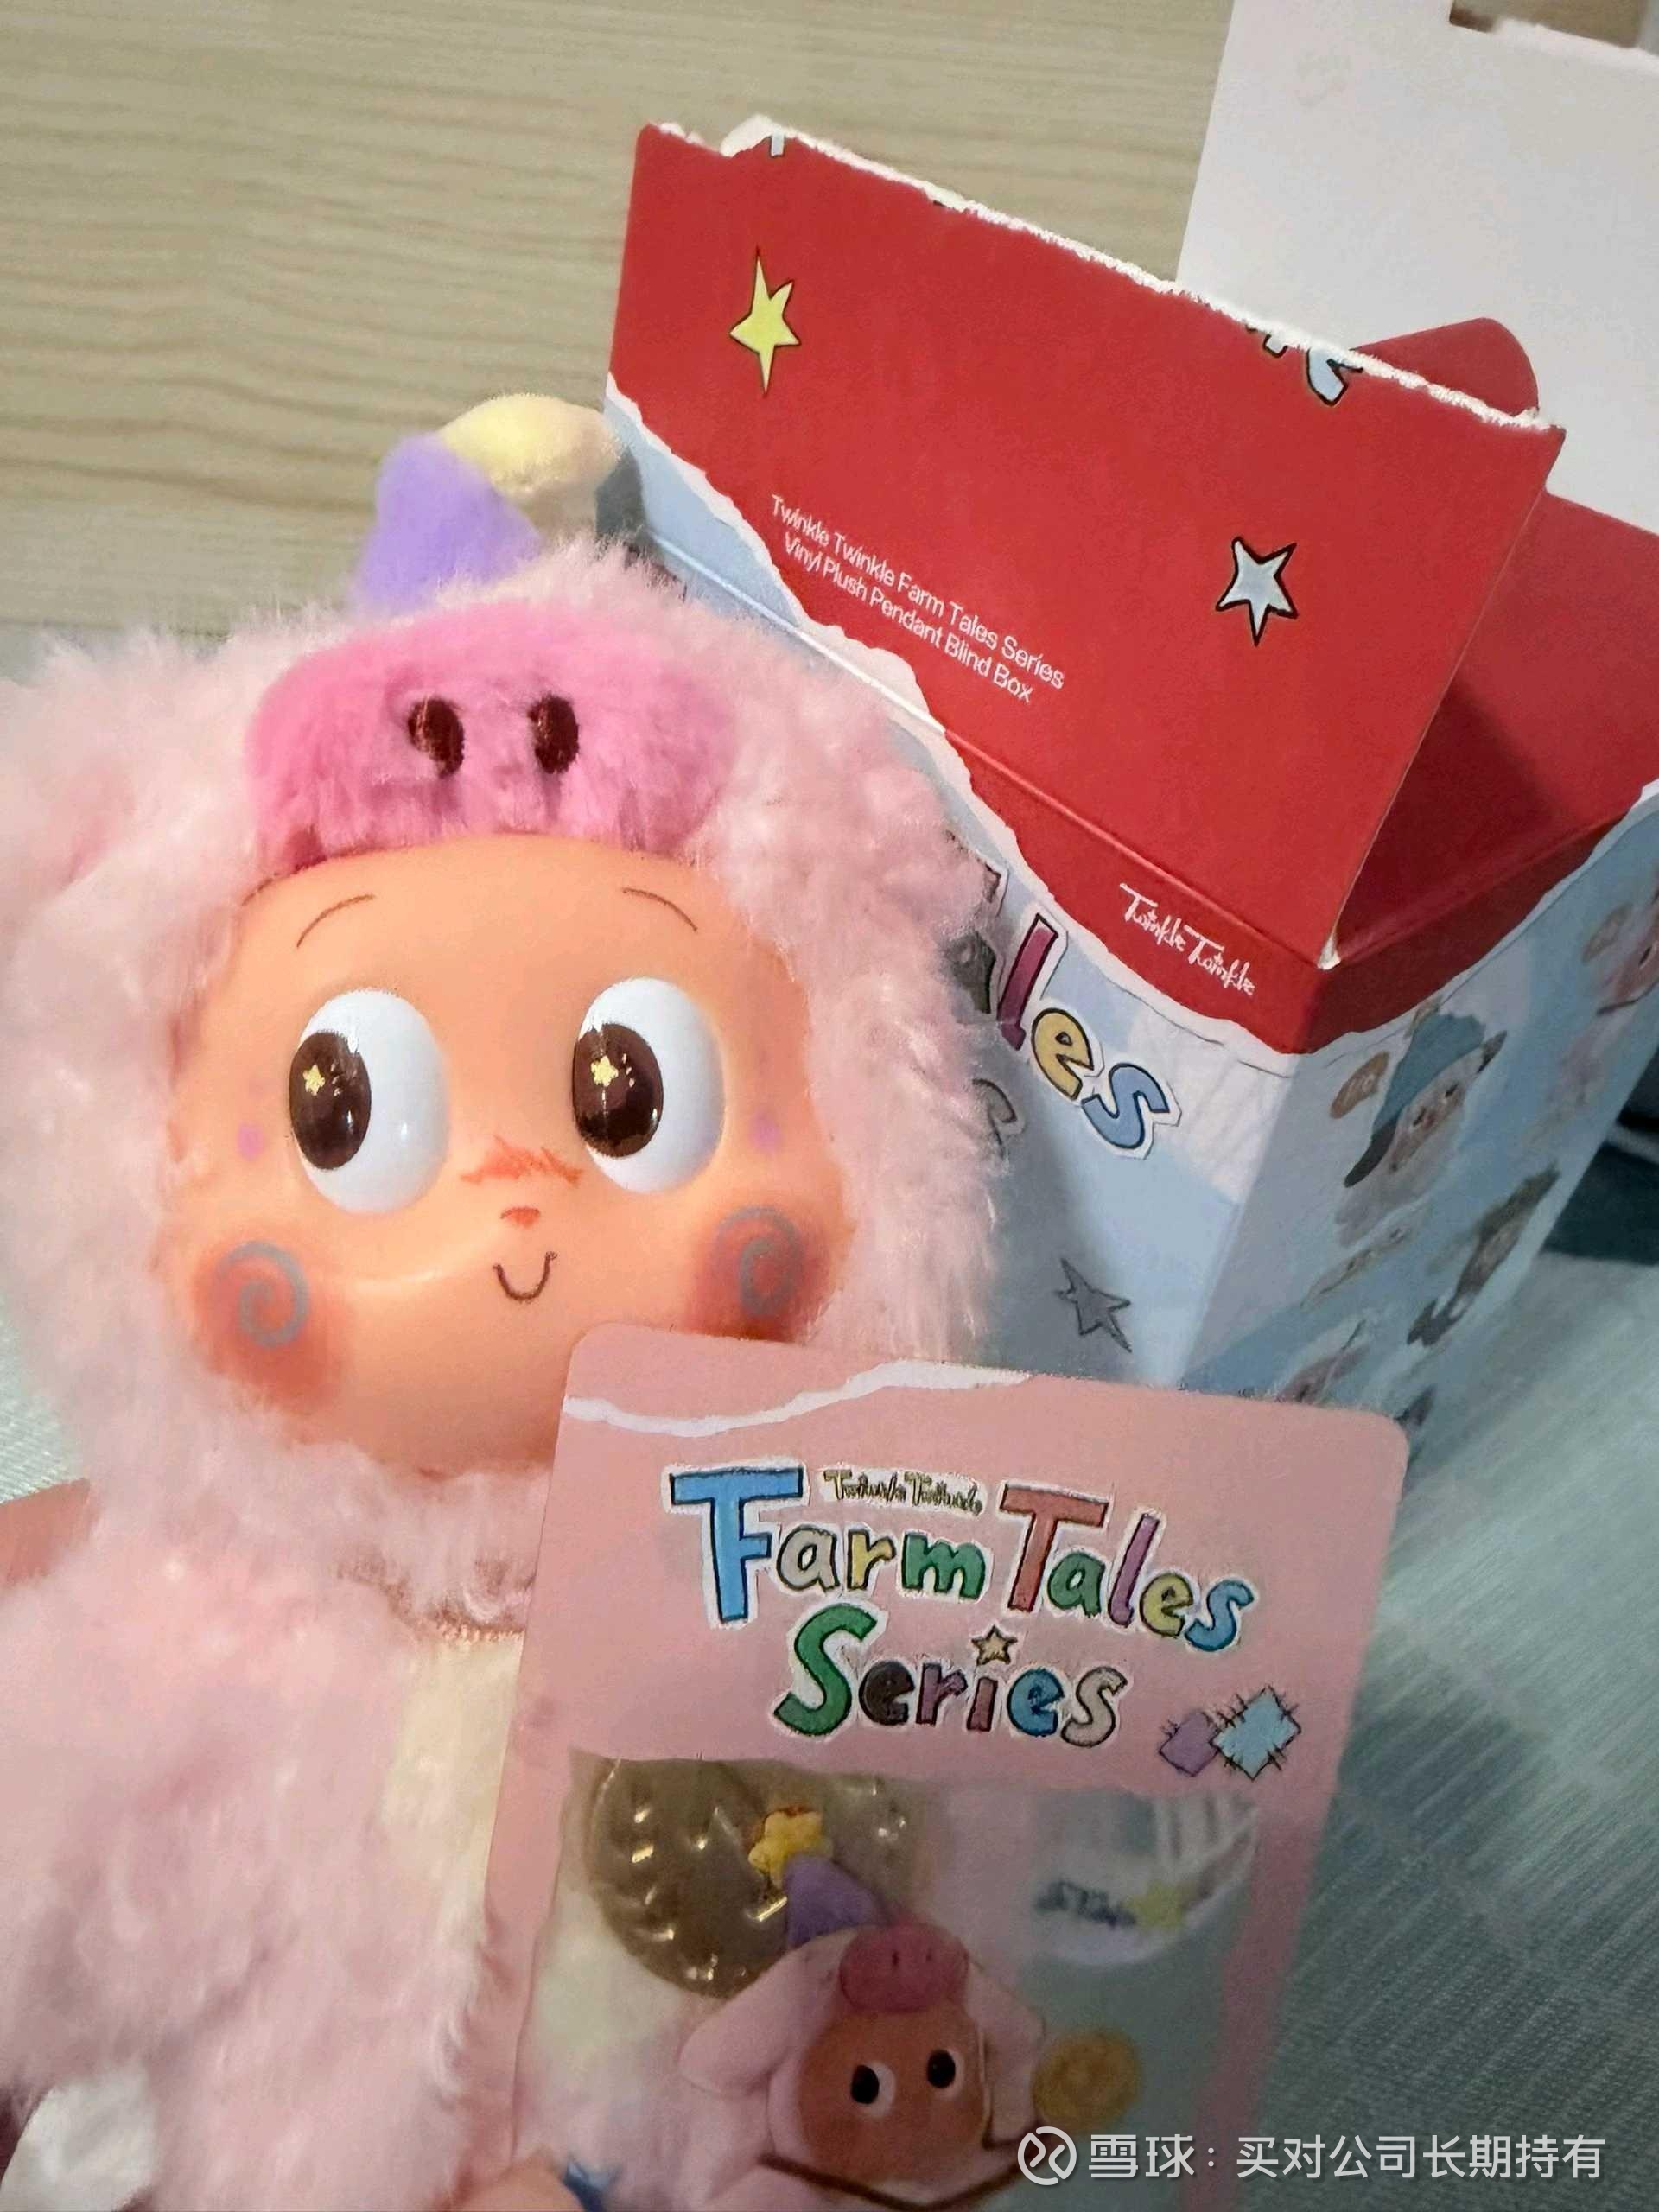
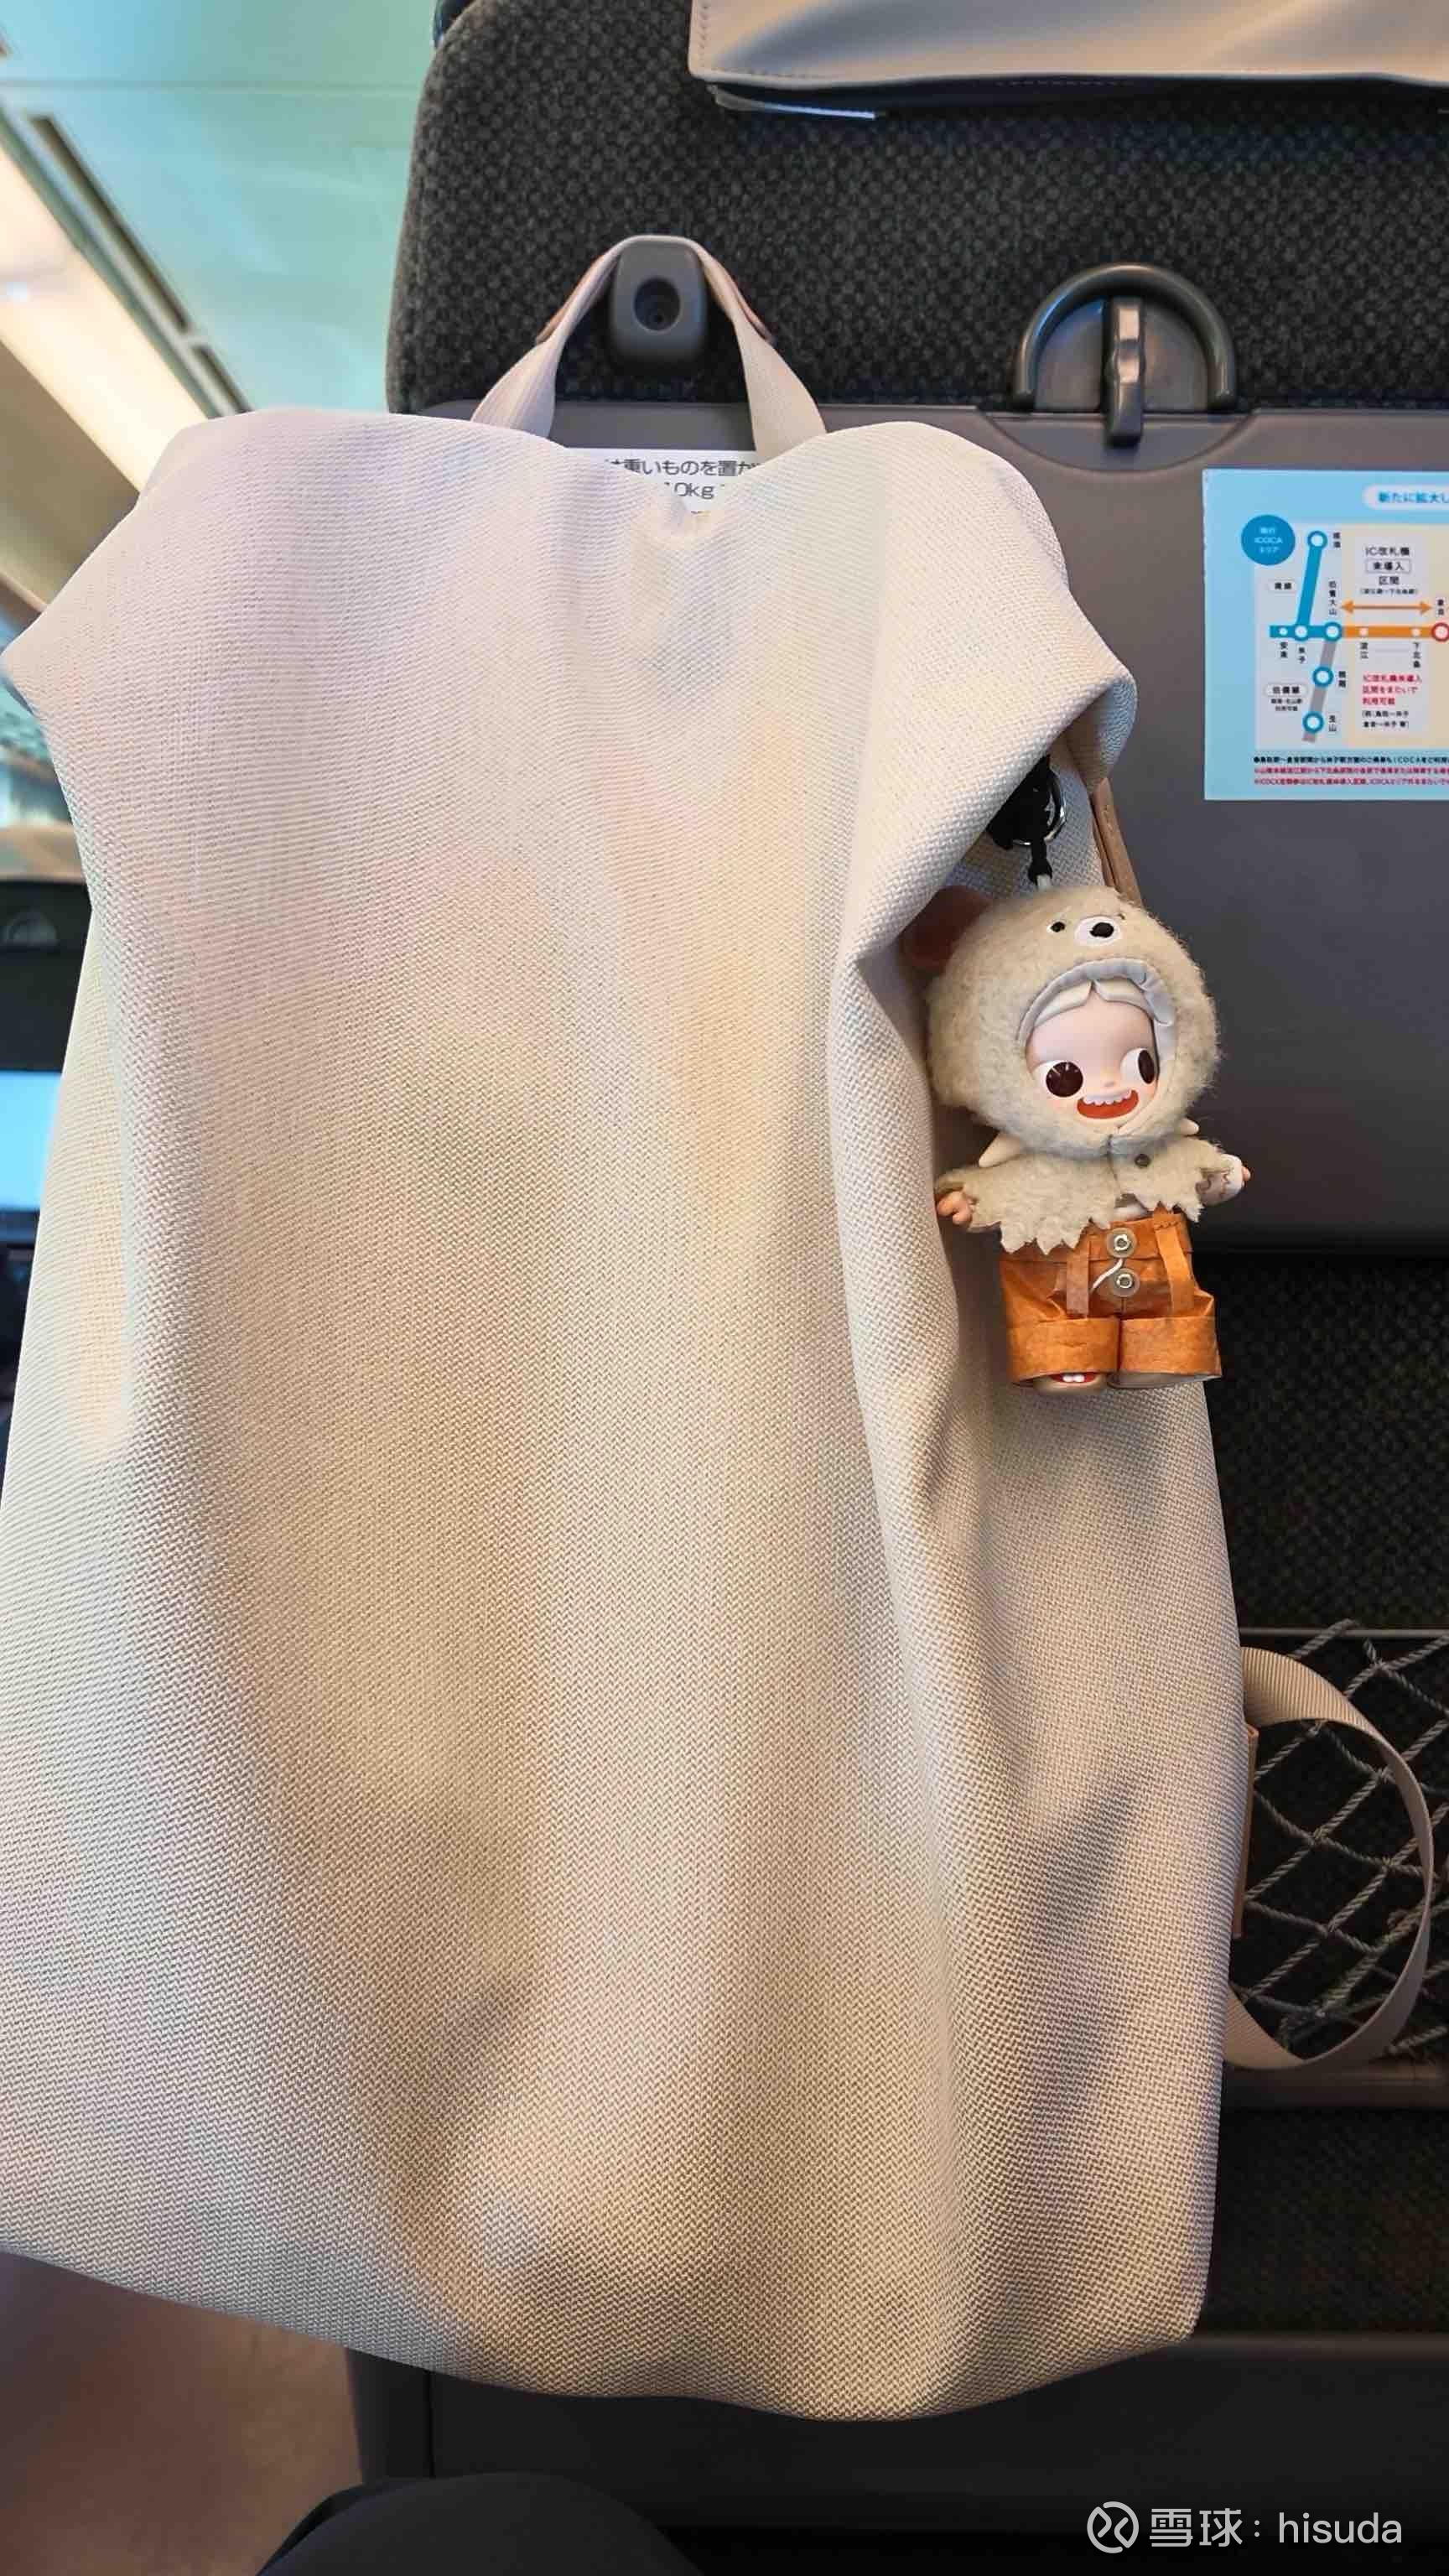
网友:突然有点担忧我一个38 岁的大叔斜挎包上挂这个,别人看到会不会觉得怪怪的呢🤔
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:为了配上嘎子姐,我还专门买了个好点的背包。
网友:看好一个股票,如何确定买入时机呢,或者说什么时候买入是正确的呢?@大道无形我有型 真诚求赐教
网友:[该内容已被作者删除]
网友:各位巴菲特、芒格、段永平、李录等一众价值投资者,我目前 27 岁,从事的是水产养殖业,大学也是读的这个专业,25 年开始,我从一家饲料公司辞职,当时经历了很多失败,养的鱼不少批次都中病毒死亡了,内心很,挫败感很严重,甚至心情很低落,待不下去了,就离开了。出来后工作开始不稳定了。有一个养殖场,实在待不下去,里面很多人排斥你。另外一个厂挺好的,但是它倒闭了。 目前我面临要不要继续从事本专业,心底里面,我对这个专业有喜欢,也有恐惧感。喜欢的是养鱼时候那种鲜活劲,鱼活蹦乱跳吃料的感觉。恐惧的是家财万贯,带皮带毛的都不算,有很多意外病害发生。上一家公司倒闭,就是因为今年病害太严重,它今年又是扩张的,一下撑不住了。另外很不好找工作了,都是一些私人的小公司,我个人感觉也很不稳定,包括工资待遇也很低。 我想进胜宏科技打工了,因为它能根据学历定级,本科能拿高一点。但它是 12 小时两班倒,很多人只是进去过渡一下,但我想长期干,又怕身体、精神会出问题。 各位,如果从长远来看,我该做哪一个选择呢?@大道无形我有型
网友:段哥:请问对LV、爱马仕怎么看?有没有长期投资价值还是它们像耐克一样属于一时的时尚(只是LV爱马仕的时尚长一些)?谢谢。@大道无形我有型
网友:阿段在您眼里什么价的包包算贵呢?
网友:给我老婆买衣服包包,我只负责出钱。我建议的包包一般会成为我老婆的第一个排除选项
网友:是不是理性的人都不太懂所谓的浪漫呀
网友:大道,你好 我想问下你既然给你女儿送了labubu,她很开心。那么你有没有给老婆送过包包( LV 一类 )呢 ?@大道无形我有型
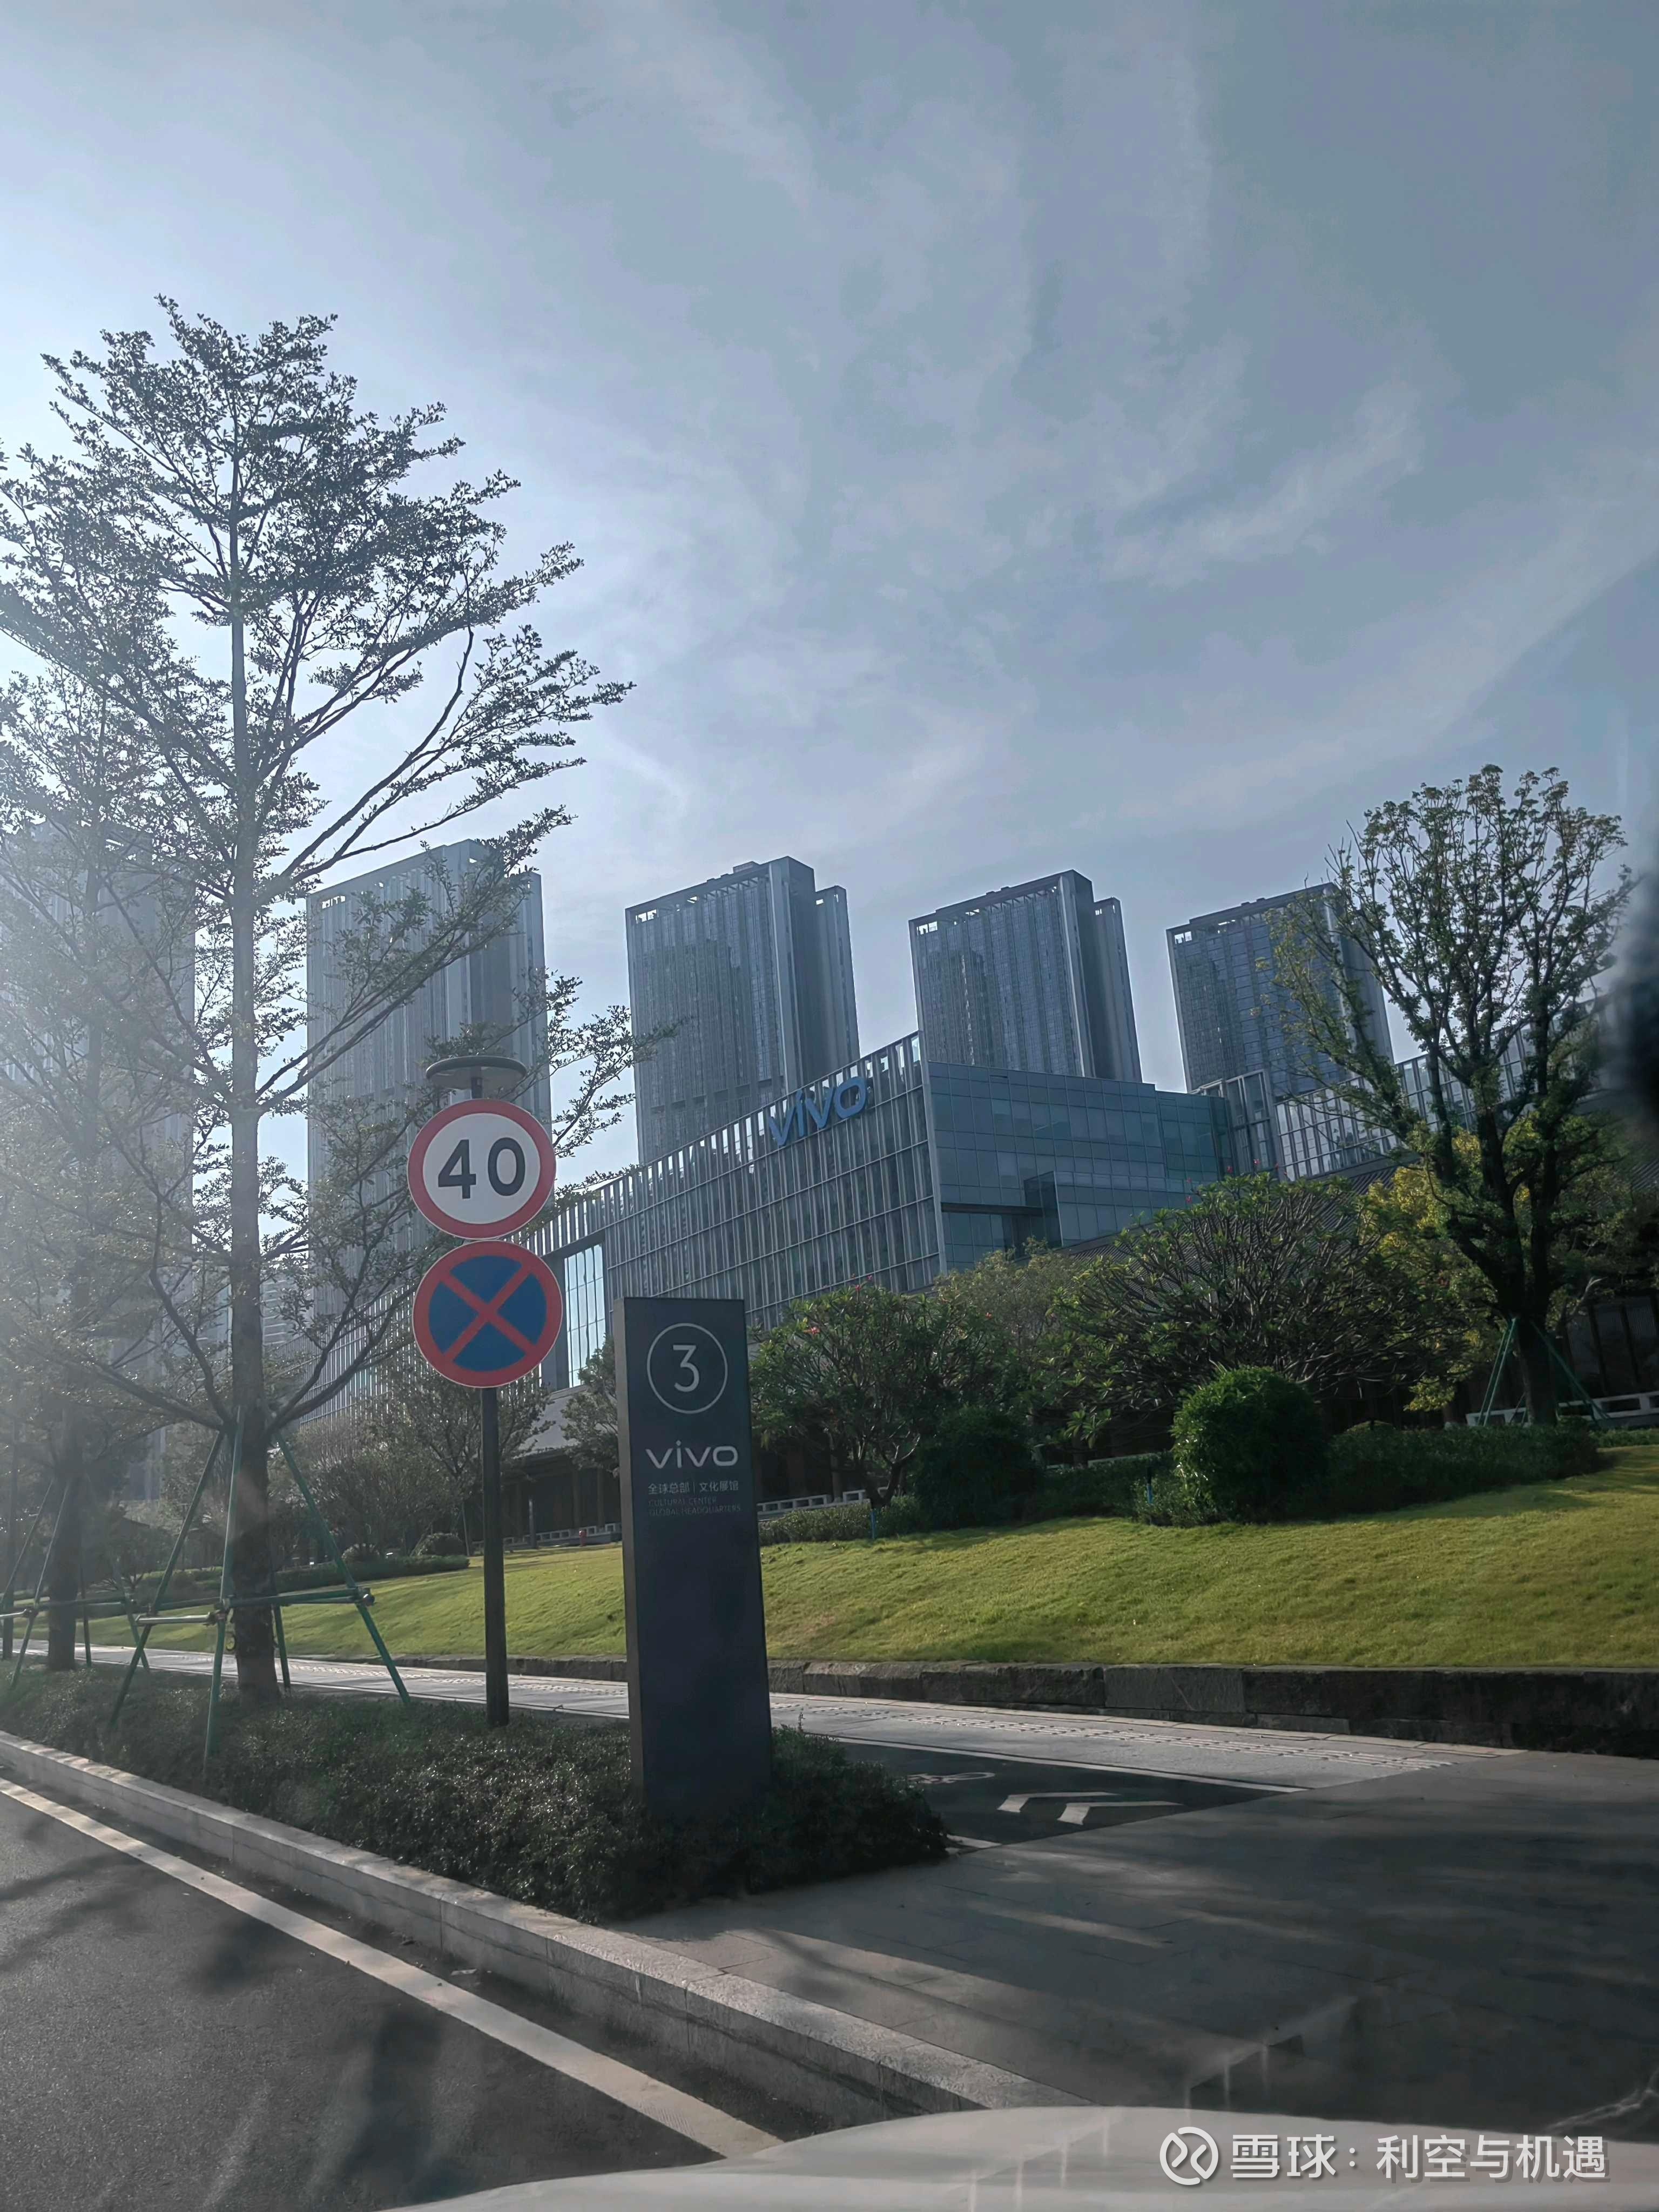
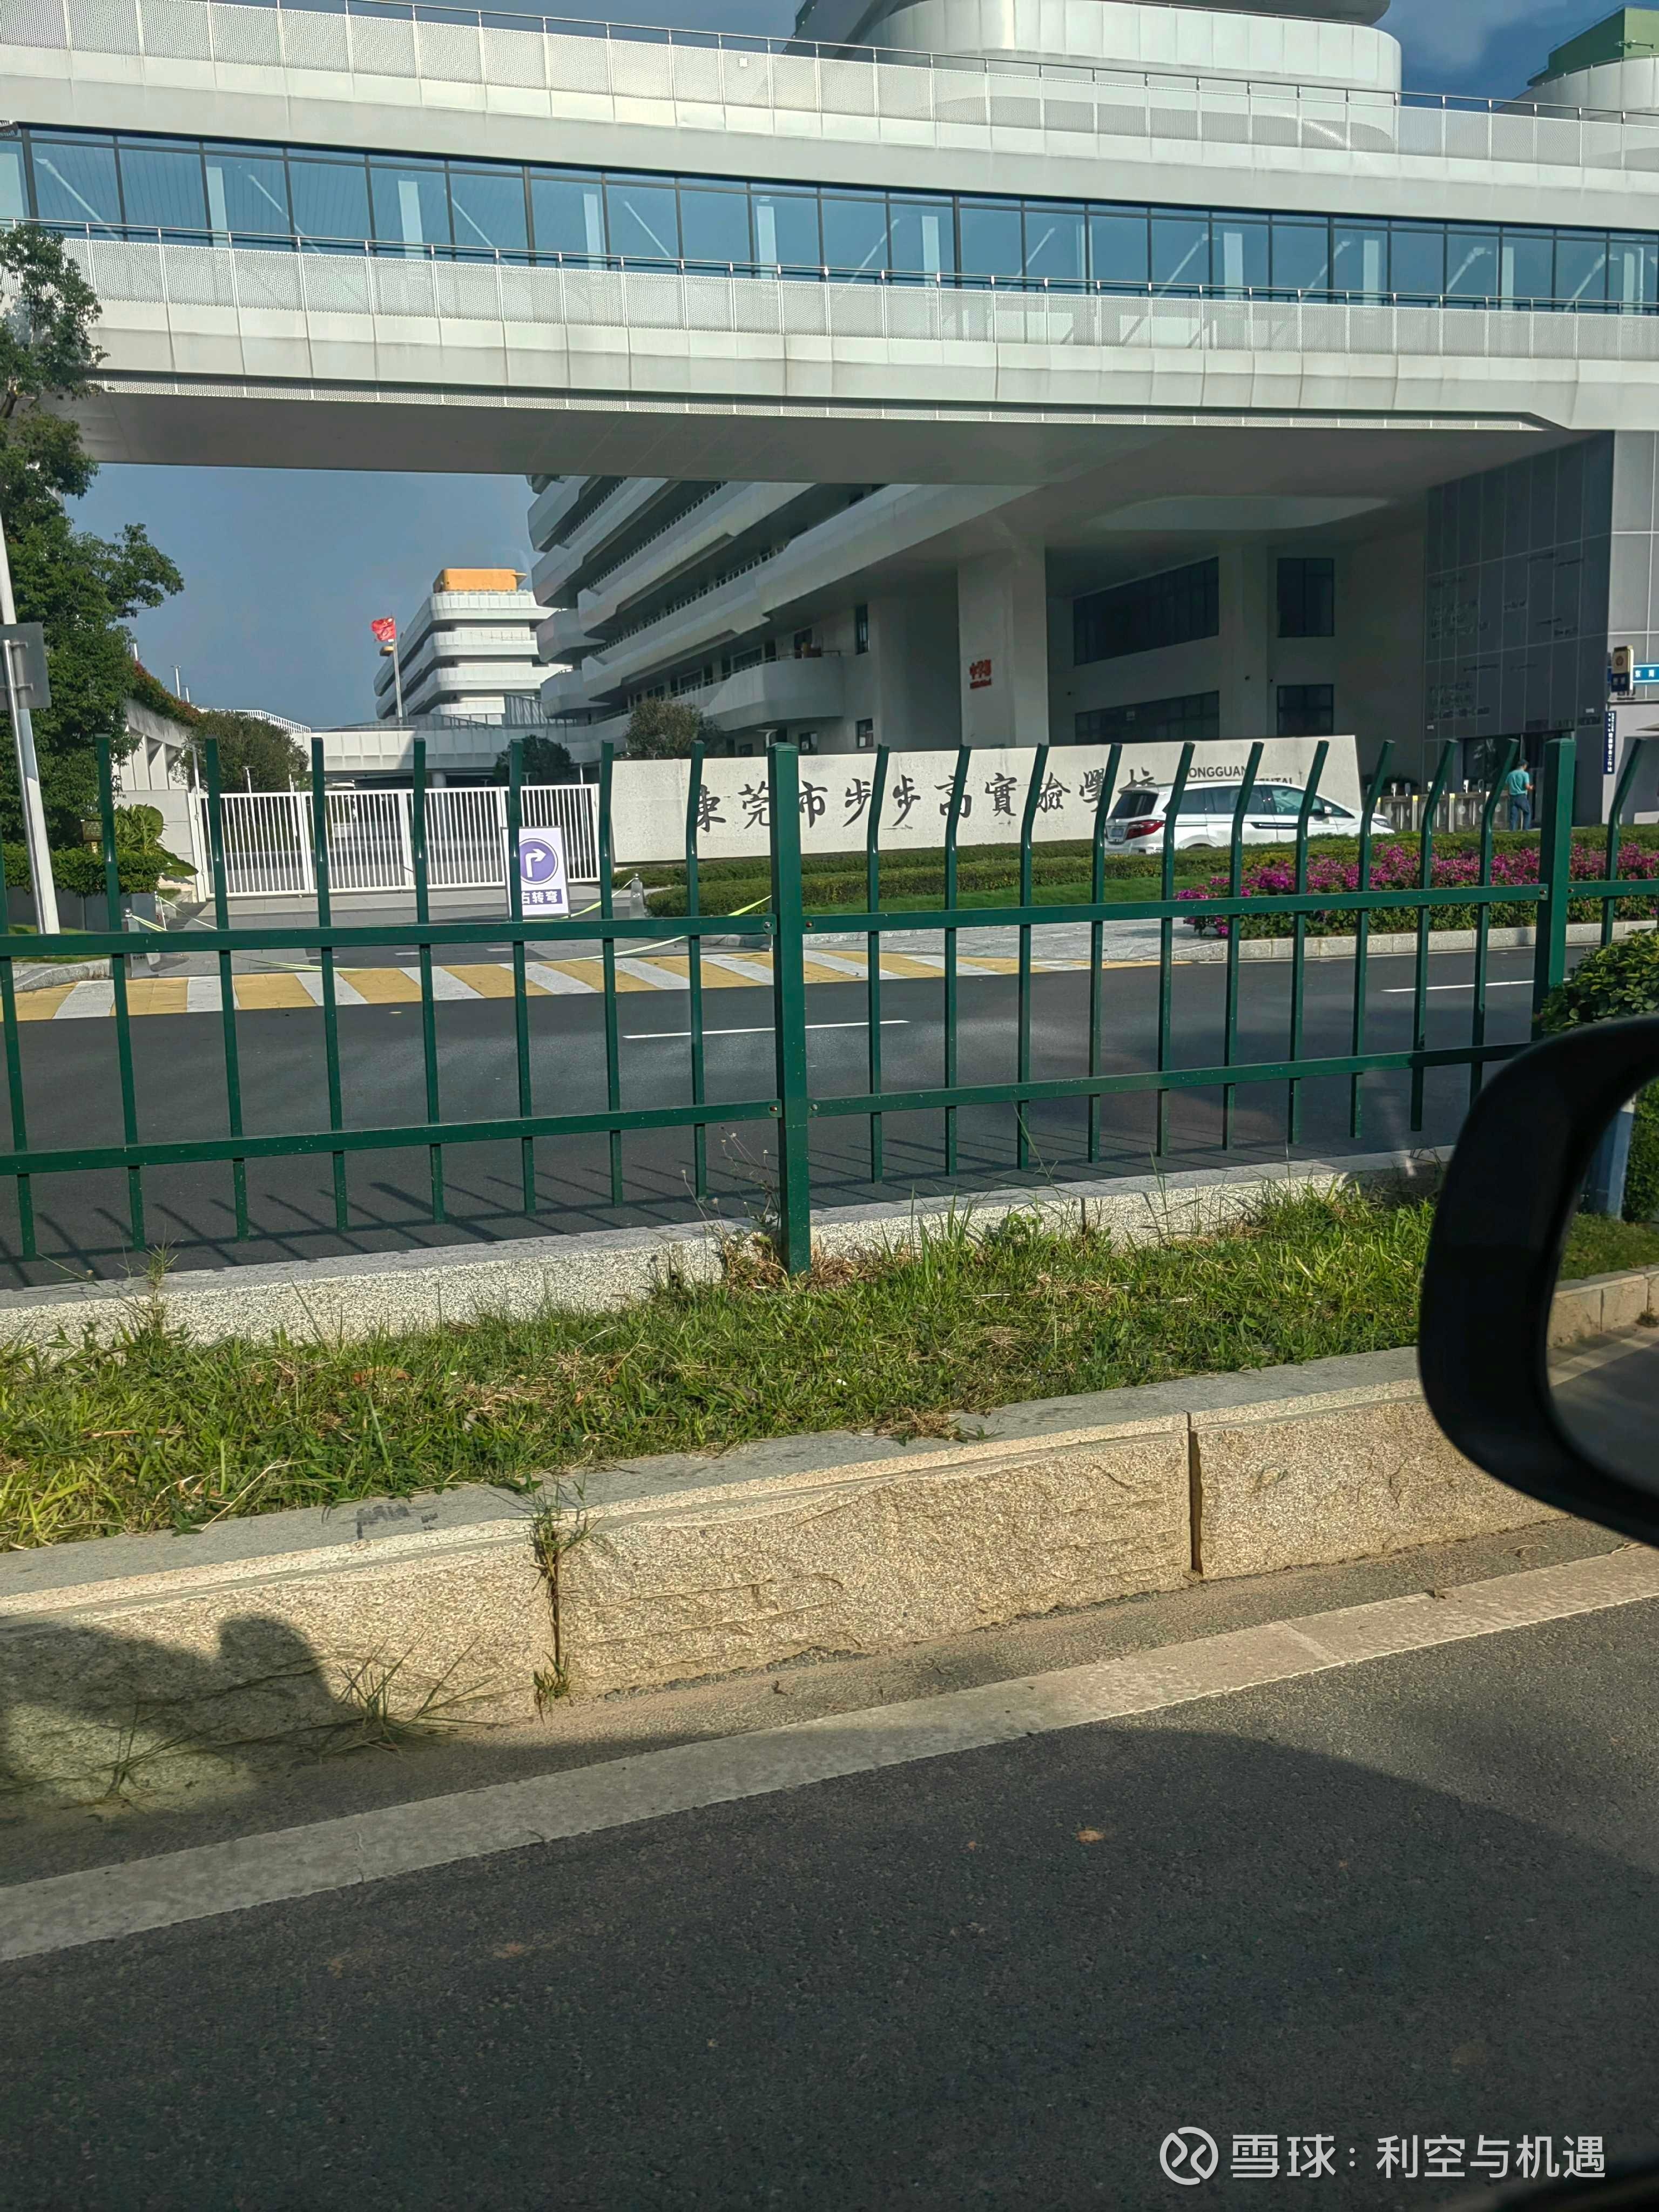
网友:段总好,昨天路过莲湖路,看到ViVO的新建的研发中心和步步高实验学校,不仅又想起了您的投资理念,买股票就是买公司,买公司就是买未来现金流折现。这句话我思考了5年,现在我感觉我应该是想通了。第一句话是股权思维,第二句话有2层意思,第一层是必须是现金流生意,第二层是未来10年内的平均现金流应该呈线性增长,即安全边际。满足以上条件,那么投资在理论上应该是赚钱的。不知这祥理解对不对。 我2015年开户买股票至今已有11年,很遗憾,没有一年是盈利的。 一个亏损10年的老股 @大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:做对的事情,把事情做对.买股票就是买公司,最后的买家只有一个就是公司本身.一直抄作业,希望成为是本该成为的自己,而不是你想成为的人.@大道无形我有型
网友:Nike做了给茅台同一个决策,经销商收紧了控制混乱的价格,nike能不能走出来是问号,茅台肯定没问题。
网友:Gemini: 安踏体育(02020.HK)于 2007 年 7 月 10 日在香港主板挂牌上市,IPO 发行价为 5.28 港元。 以下整理了自 2007 年上市以来,各年度的年末收盘价、年度股价波动区间(最低–最高)以及当年的核心阶段背景(价格均为港币不复权交易价): | 年份 | 年末收盘价(HK$) | 年度波动区间(HK$) | 阶段发展背景与市场催化 | |---|---|---|---| | 2007 | 11.40 | 5.28 – 15.30 | 7月上市首日收报 7.50 港元,乘北京奥运前夕港股大牛市快速冲高。 | | 2008 | 3.60 | 2.10 – 13.80 | 全球金融海啸爆发,港股整体暴跌,体育用品板块深度调整。 | | 2009 | 10.50 | 3.30 – 11.20 | 4万亿刺激与经济复苏,收购 FILA 中国区业务,股价强劲反弹近两倍。 | | 2010 | 14.80 | 9.50 – 16.50 | 行业开店潮鼎盛期,净利润保持高增长,突破上市首年高点。 | | 2011 | 7.50 | 6.80 – 15.60 | 奥运后国内运动品牌库存危机显现,全行业大面积关店、降价打折。 | | 2012 | 7.60 | 4.20 – 9.10 | 行业去库存最艰难时期,安踏启动由“品牌批发”向“品牌零售”转型。 | | 2013 | 10.60 | 6.60 – 11.80 | 率先完成库存出清与零售转型,订单回暖,业绩与股价领先同行见底。 | | 2014 | 14.50 | 10.20 – 15.60 | 签约 NBA 巨星克莱·汤普森(KT系列),主品牌与零售效率持续释放。 | | 2015 | 21.20 | 13.50 – 23.40 | 营收突破百亿大关,正式晋升为中国本土运动鞋服第一龙头。 | | 2016 | 23.10 | 16.20 – 24.80 | 多品牌“单聚焦、多品牌、全渠道”战略成型,FILA 步入快速爆发期。 | | 2017 | 34.80 | 22.00 – 37.00 | FILA 成为关键盈利引擎,入选中选恒生指数蓝筹备选池,外资大幅增配。 | | 2018 | 37.50 | 29.80 – 49.30 | 年底宣布联合财团 46 亿欧元要约收购亚玛芬体育(Amer Sports)。 | | 2019 | 69.70 | 36.50 – 79.50 | 完成亚玛芬并表,多品牌矩阵爆发,股价翻倍,迈入两千亿市值俱乐部。 | | 2020 | 122.90 | 45.00 – 126.00 | 3月海外疫情砸出“黄金坑”,随后电商激增与宽松流动性驱动估值狂飙。 | | 2021 | 116.80 | 105.00 – 191.40 | 历史峰值年。7月创下 191.40 港元历史极值,下半年消费放缓开始回调。 | | 2022 | 102.30 | 68.00 – 130.00 | 宏观零售受限、行业再次进入去库存周期,10月一度跌至 68 港元附近。 | | 2023 | 75.90 | 67.50 – 121.00 | 疫后复苏不及极度乐观预期,消费板块整体承压,估值中枢持续挤泡沫。 | | 2024 | 78.50 | 63.50 – 108.00 | 亚玛芬体育美股上市大幅改善母公司负债;9月末政策利好带动阶段反弹。 | | 2025 | 76.20 | 68.00 – 95.00 | 全年维持在 70–90 港元区间横盘震荡,盈利稳健,分红率提高。 | | 2026 (截至10月) | 74.15 | 66.85 – 93.60 | 估值落入 11–13 倍 PE 稳态区间,股息率约 3.5%,呈现成熟消费白马特征。 | 投资复盘观察 * 20 年复合回报特征: 上市发行价 5.28 港元,按当前约 74 港元计算,即便剔除每年分红,名义资本利得仍有 14 倍左右;若算上历史现金分红再投资,长期持有复合回报极高。 * 两次大周期考验: * 2011–2012 年: 行业库存危机,股价腰斩跌至 4–6 港元区间,通过渠道 D2C 变革突围; * 2021–2023 年: 估值从 45+ 倍的历史情绪顶峰回落至 11–13 倍理性区间,完成高估值泡沫消化。
网友:安踏呢?
网友:大道您好,商业除去天花乱坠的包装后本质就是卖给需要它的人,或者卖人需要的东西 是吗?还望赐教一二 谢谢
网友:耐克现在发生的事,还是有点像巴菲特以前买那个鞋业公司的,渠道的变革,然后发现护城河其实不够宽,消费者的喜欢、了解,对品牌的满意度,不足以让消费者可以很费心费劲追随,产品差异化是有但不是那么大。
网友:请问大道对同为鞋类的Crocs有了解吗
网友:Gemini:蒂姆·库克(Tim Cook)是耐克(Nike)的董事会成员。 相关背景: * 加入时间: 库克早在 2005 年 11 月就加入了耐克董事会,是目前在任时间最长的董事之一。 * 现任职务: 他不仅是耐克董事会成员,还担任耐克的首席独立董事(Lead Independent Director),同时兼任董事会薪酬委员会主席(Compensation Committee Chair)。 看来库克也没帮上忙哈。
网友:Cook bought some. Takes one to know one?
网友:@大道无形我有型 大道耐克和泡泡玛特的主要区别是什么
网友:我也重仓了茅台,很想请教一下段哥,和茅台的情况不一样在哪里?
网友:我女儿之前考上本市最好高中,我送给她一个苹果17,没见她有多激动。昨天我送给她一个星星人,她竟然激动得掉眼泪了!
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:摘录几条大道以前就销售事宜说过的:1我刚到广东时,就发现人们在谈生意时谈来谈去谈的都是价格,当时我就想,如果能不谈价钱,那至少可以省掉70%到80%的时间吧。后来,我们花了两三年的时间,建立了一套销售体系,确确实实做到了所有的客户在我们这里拿的货的价钱都是完全一样的,不管生意额的大小,没有折扣,没有返点!也许很多人很难想象,我们这个公司实际上是没有销售部门的。(2016-10-12) 2 OPPO/vivo没有销售部(因为不需要谈生意);不单独和客户谈价钱(所有客户一个价,省了双方非常多的时间和精力,10年20年加起来很恐怖啊)。(2018-09-24) 3 网友:没有销售部,那你的价格决策机制是什么? 大道:做市场调研,在上市的时候就尽可能定准价,错了及时调整。竞争的本质在于产品差异化,要做别人提供不了的东西。没有差异化,就成了日用基础商品,只能靠价格来竞争,很难挣钱。(2018-09-30)
网友:段哥请教:i 茅台放量+上调经销商出厂价,飞天经销商的利润缩水,不少经销商开始转做黄酒。 早年茅台靠经销商的客户资源、渠道资源做大品牌。现在经销商重心外移,甚至做其它品牌,会不会侵蚀茅台市场?@大道无形我有型 #贵州茅台#
网友:耐克 这些年美国有多少signature brand掉落下来的,从洗浴用品到服装专卖,耐克已经很坚挺了@大道无形我有型
网友:原帖已被作者删除
段永平:耐克 耐克居然掉了这么多了。以前看过一下耐克,几千亿美金市值。那时候就想,这得多久才能赚回来啊。现在看也依然看不懂。 ↗
网友:我想这只是个会错意的表达,若孩子只是因为不喜欢 labubu 然后用 banana 玩一下谐音梗表达自己个人不喜这个产品,的确没啥可怜的。段先生说可怜可能是误以为孩子其实心里想要一个 labubu 但是考虑到实用性“懂事”地选择了香蕉,这里的“可怜”是一种穷人的孩子早当家式的心疼的意思。
提问 / 上文配图 · 1 张 · 点击查看完整图片
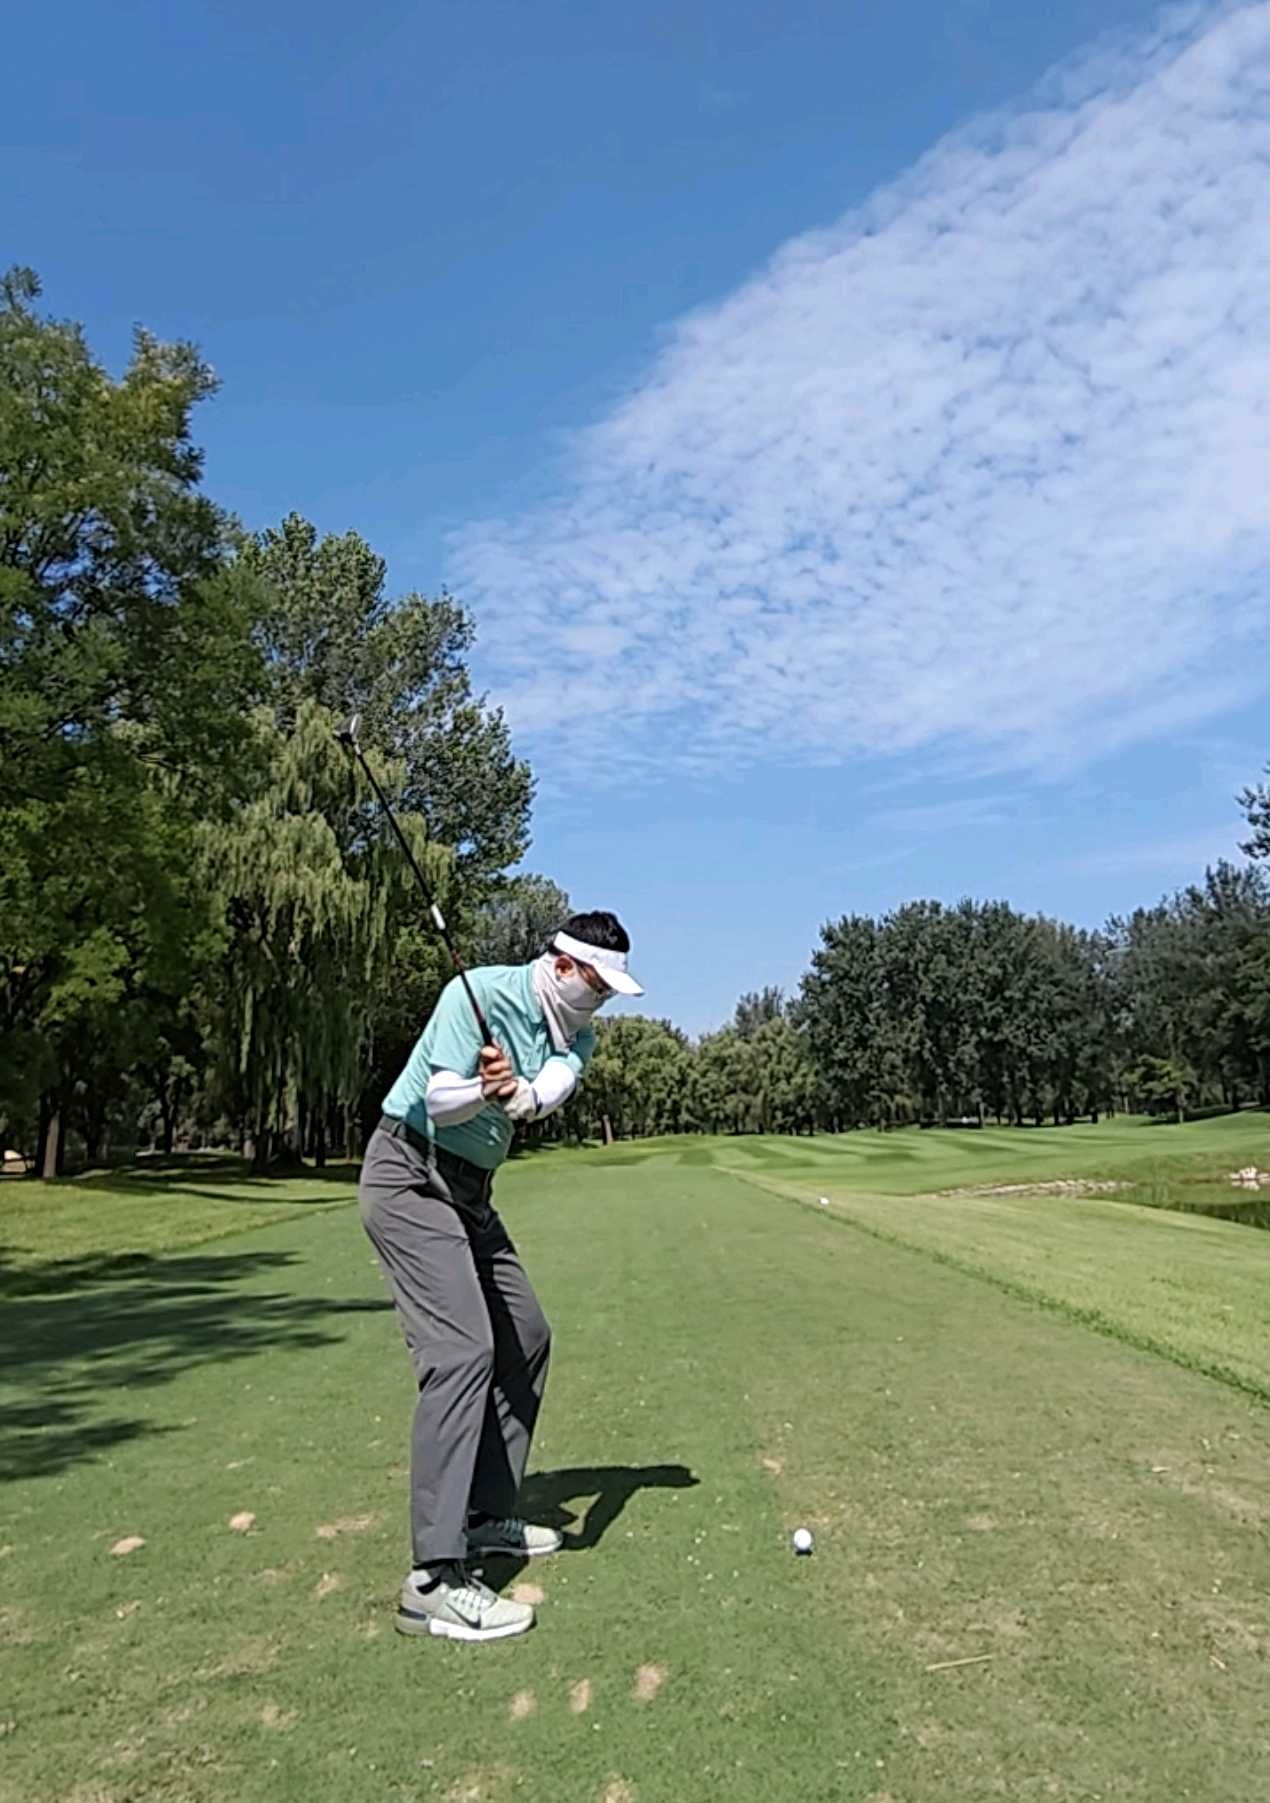
网友:因为左边有危险,右边很宽敞,球位也好。我的DOD一般球都会有点fade。我其实就是想安全过渡一下,避免出问题。那一杆确实击球很纯粹,上果岭有点运气。我打完其实都不知道怎么样,问球童:没事吧?球童说:上果岭啦!
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:哈哈,我儿子说买Labubu,不如买banana,因为可以饱口福。
提问 / 上文配图 · 1 张 · 点击查看完整图片
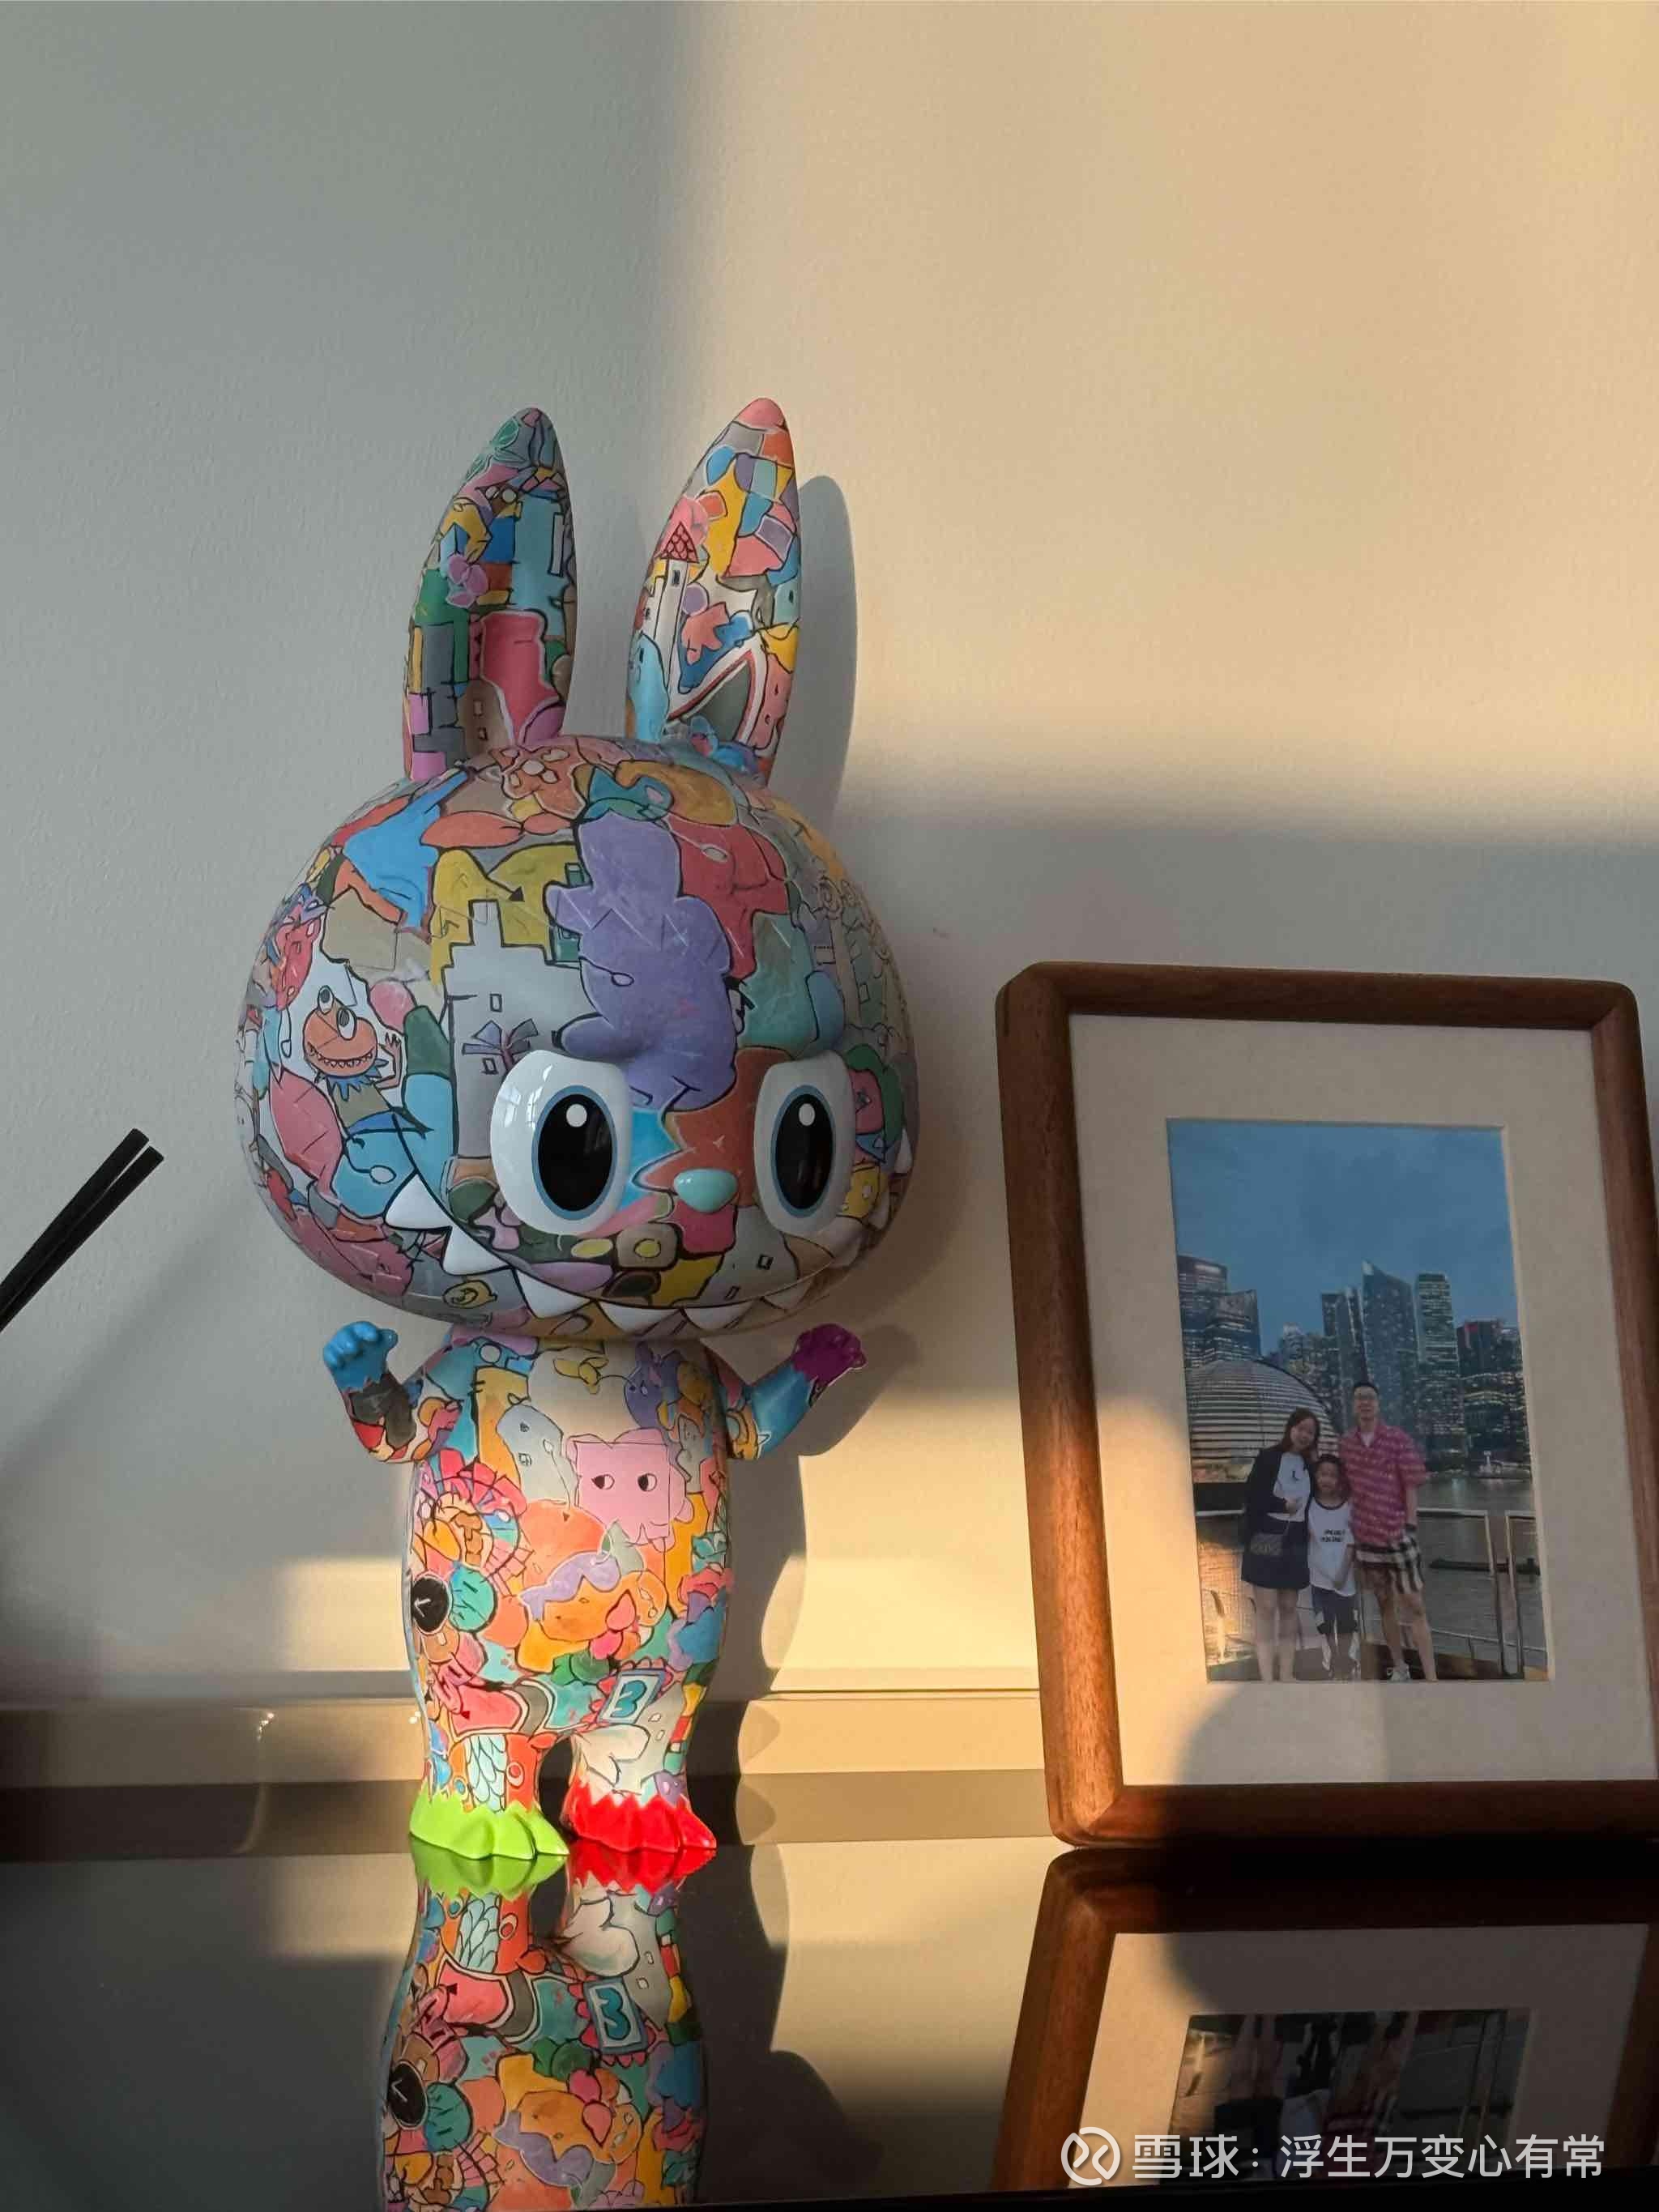
网友:@大道无形我有型 我真的是越看越喜欢,买回来一年多了,每天早上起床看到这个画面的时候,就感觉到幸福和开心.一个能给人持续带来快乐的产品,有什么理由拒绝他.
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:原帖已被作者删除
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 段总如何看待巴菲特入局中国房地产,你会投资目前的房地产吗
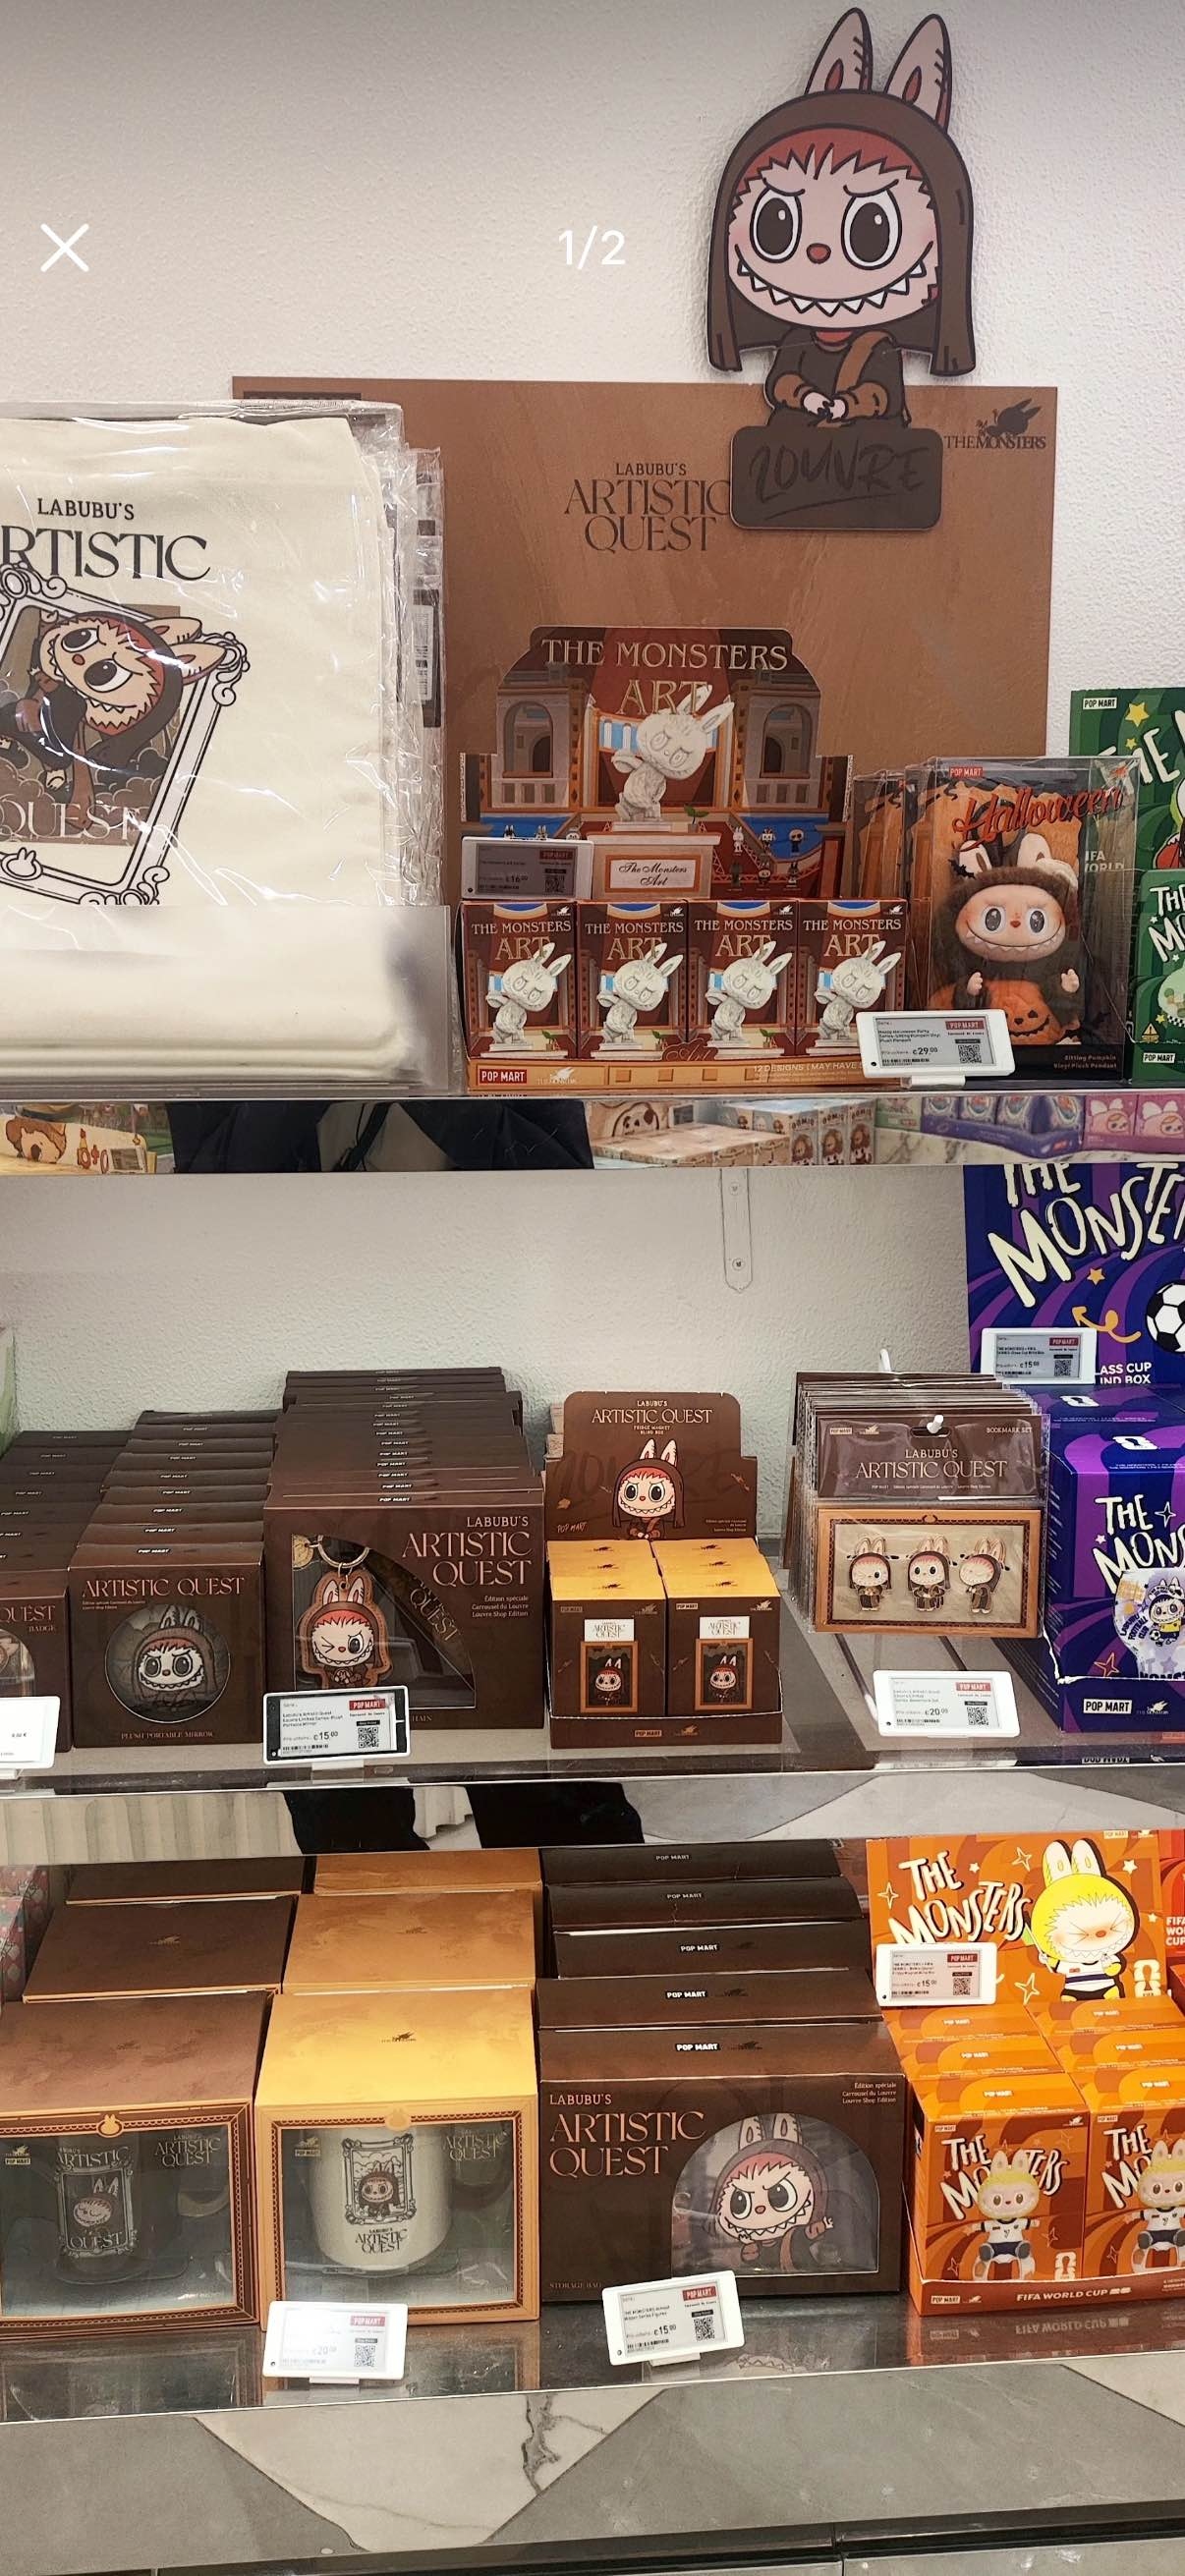
网友:在巴黎泡泡玛特店,抽到了卢浮宫限定梵高Labubu @大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
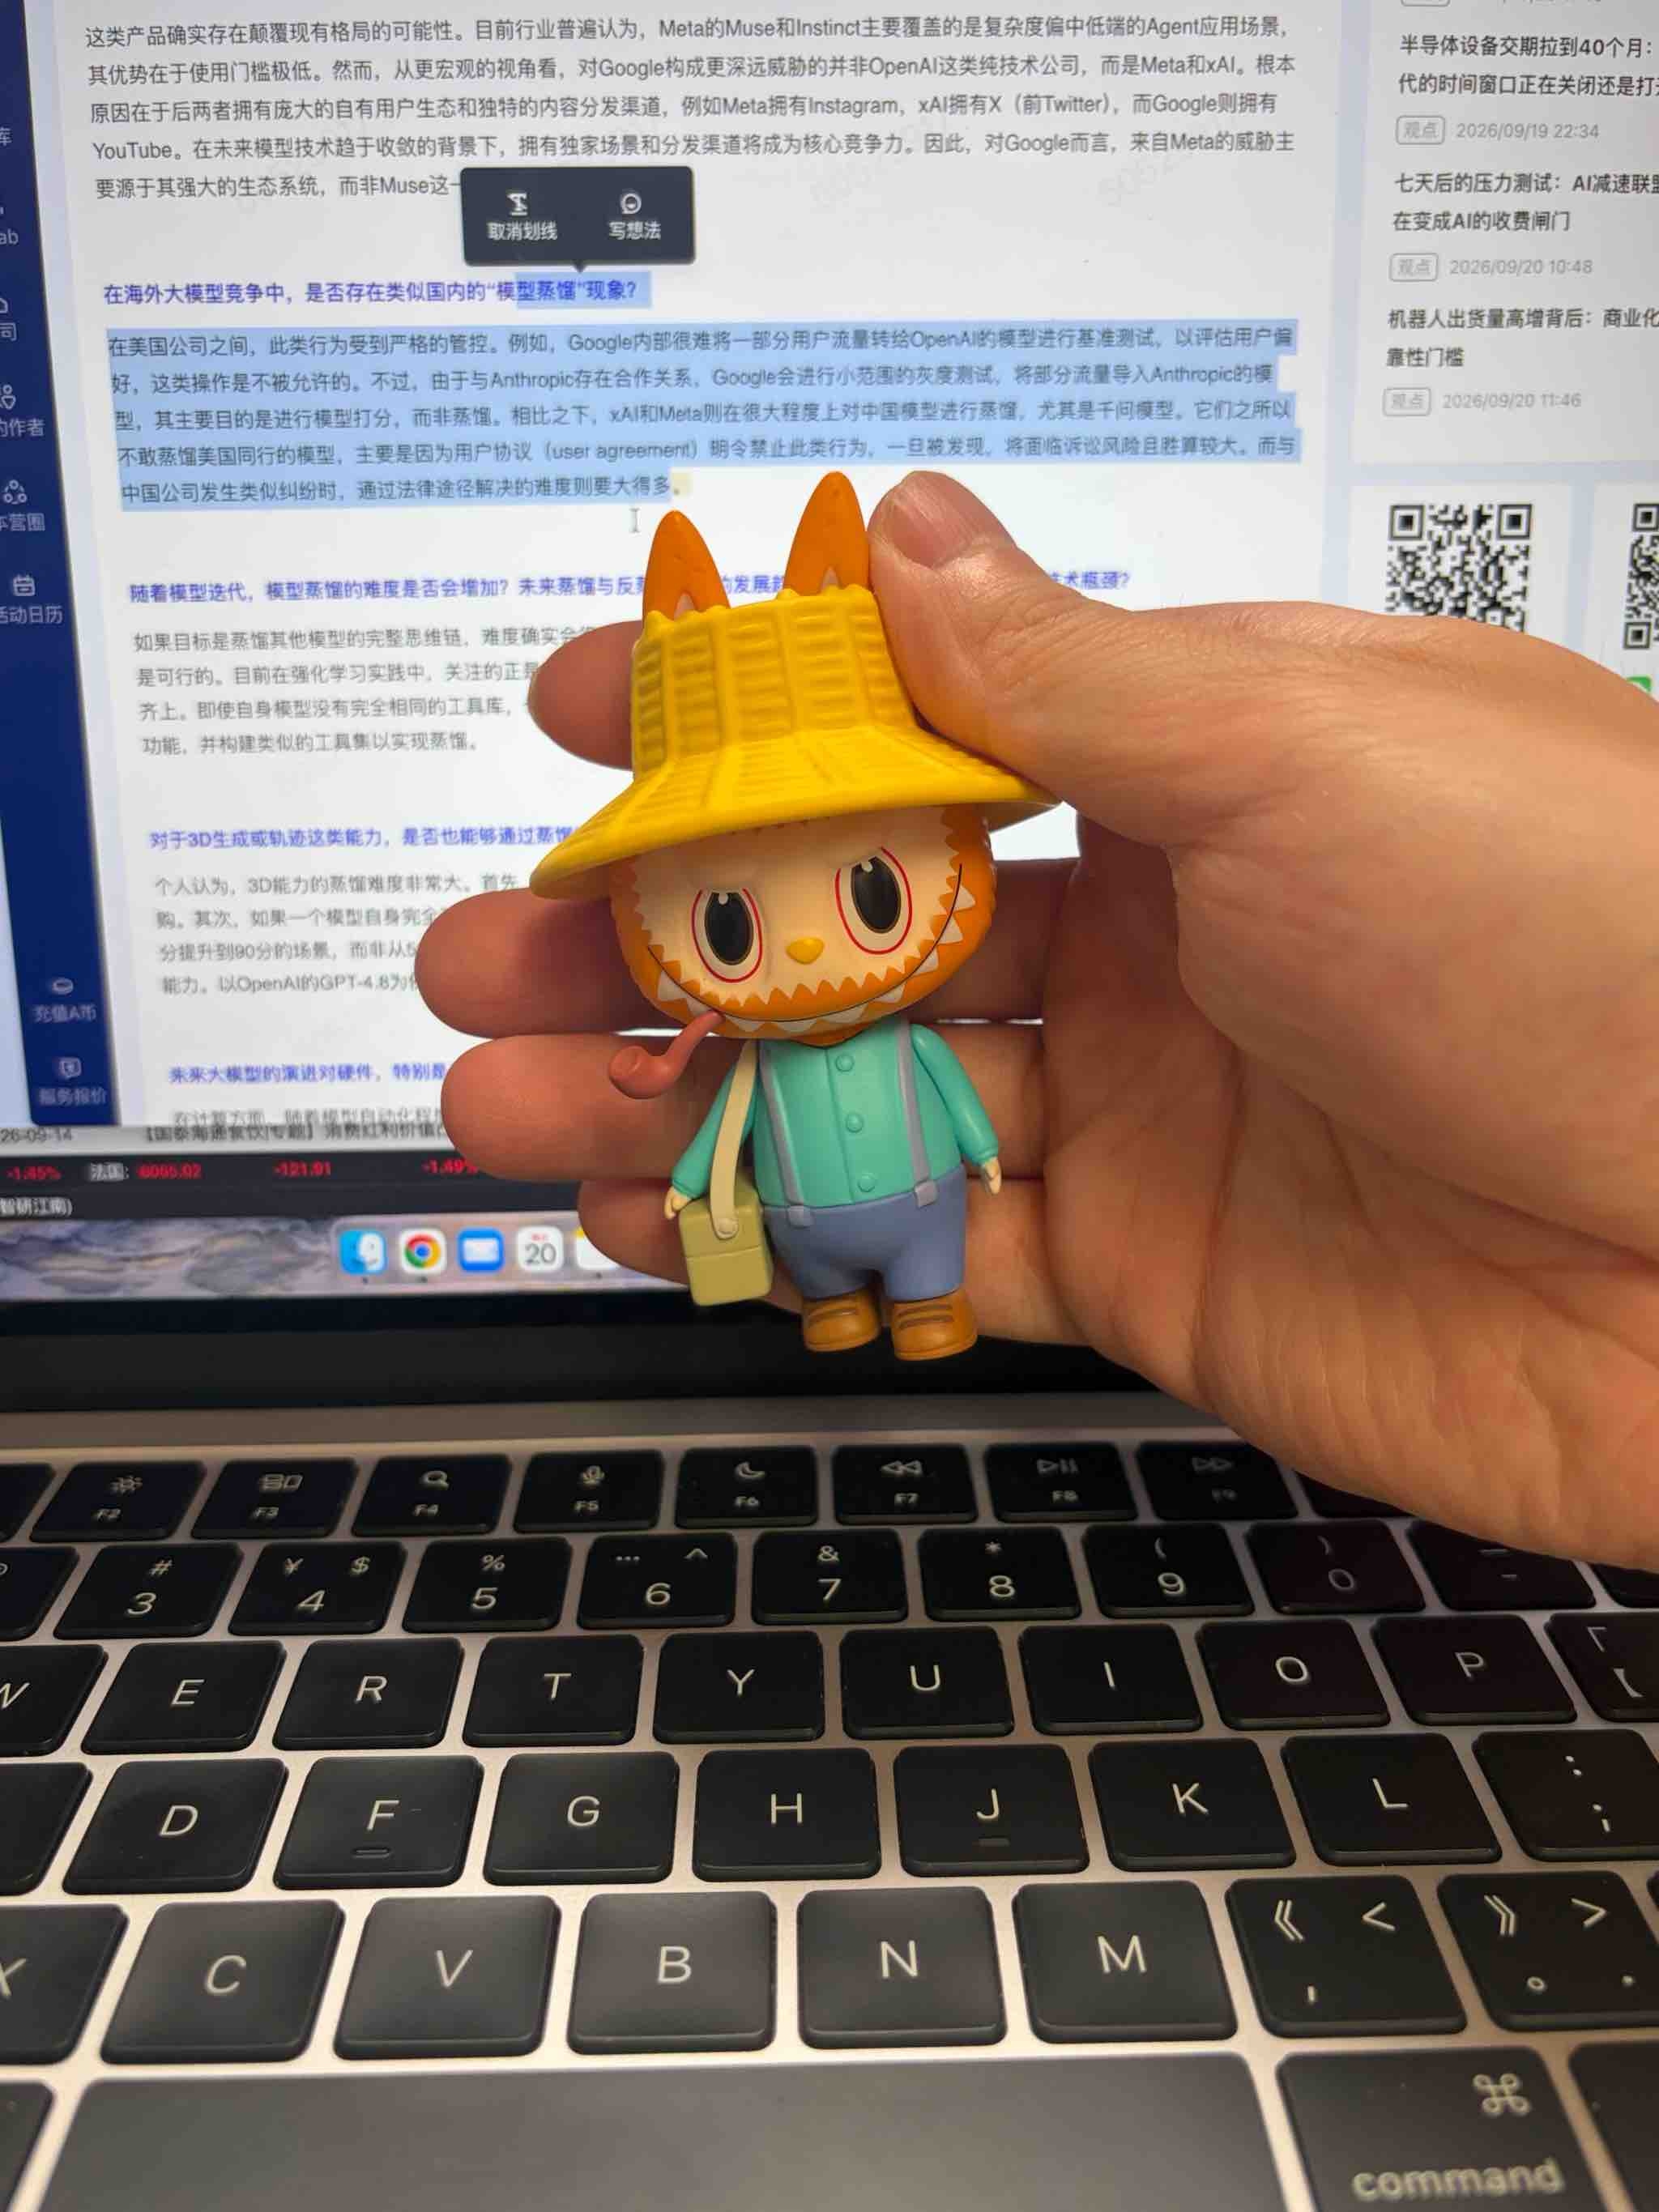
网友:坐标:挪威奥斯陆 吃饭的时候,放在桌子上 这样拍照,上菜的白人服务员说:cute labubu (还在路上看见一个外国小孩挂着可口可乐labu)@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:Driver from fairway
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:球道上用Driver太厉害啦,只在视频号上看职业球员挑战过,而且即使是他们也不容易打好。266码的距离即使架Tee也很强啊!Fred Couples今年在大师赛上开出这个距离,还被好多网友猛夸 学长是怎么想到的用Driver打这个球的呢?是因为球位太好了吗?
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:球道上用Driver太厉害啦,只在视频号上看职业球员挑战过,而且即使是他们也不容易打好。266码的距离即使架Tee也很强啊!Fred Couples今年在大师赛上开出这个距离,还被好多网友猛夸 学长是怎么想到的用Driver打这个球的呢?是因为球位太好了吗?
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:Fairway 上Driver打266码左右太牛啦
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:@大道无形我有型 段大哥,您好,比如茅台未来10年内,股价维持1300左右,利润维持现在这个水平波动很小,每年拿分红,作为投资者值得投资嘛?还有它的pe20左右,作为成熟公司高了不?第二个问题,你不是说苹果熟了,会不会取出来存银行,免得像茅台那样后悔。这两个问题没有想明白,麻烦空闲回复,谢谢!
网友:一次次被感动
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 段哥,您好,我看了您2025年的在浙大交流的视频,看到您有揉膝盖,您是膝盖上有不舒服吗?有什么好的办法吗,比如吃啥药。我因为跑步把膝盖跑磨损了,现在一到阴雨天就不舒服,上楼上多了也不舒服,看了一些医生,只给开了一些氨糖、健骨的药,吃了后感觉效果不大。
网友:@大道无形我有型 大道您好,公司最近突然说要搬家,原本开车 10 分钟的路程现在要 1 个小时,坐地铁通勤 1.5 个小时(单程),开车一个月多 3000 元成本,搬到公司附近的房租也会多 3000,想知道您会搬家还是开车还是坐地铁上下班?
网友:泡泡玛特 背着zsiga去日本旅游,被一个老奶奶夸卡哇伊,看来老奶奶也顶不住泡泡玛特的诱惑@大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 段永平帅哥您好,冒昧打扰您了。我只是一个普通得不能再普通的学生,来自普通家庭,没资源没背景,现在就读于某普通本科的交通运输专业。我知道以我现在的条件,谈财富自由太遥远,但我还是希望未来能过得比别人轻松一点、从容一点。 我现在几乎什么都不懂,所以想诚恳地向您请教:像我这样的起点,现阶段最应该去做的事情是什么?最应该去学习、去积累的东西又是什么?不求捷径,只想知道方向。
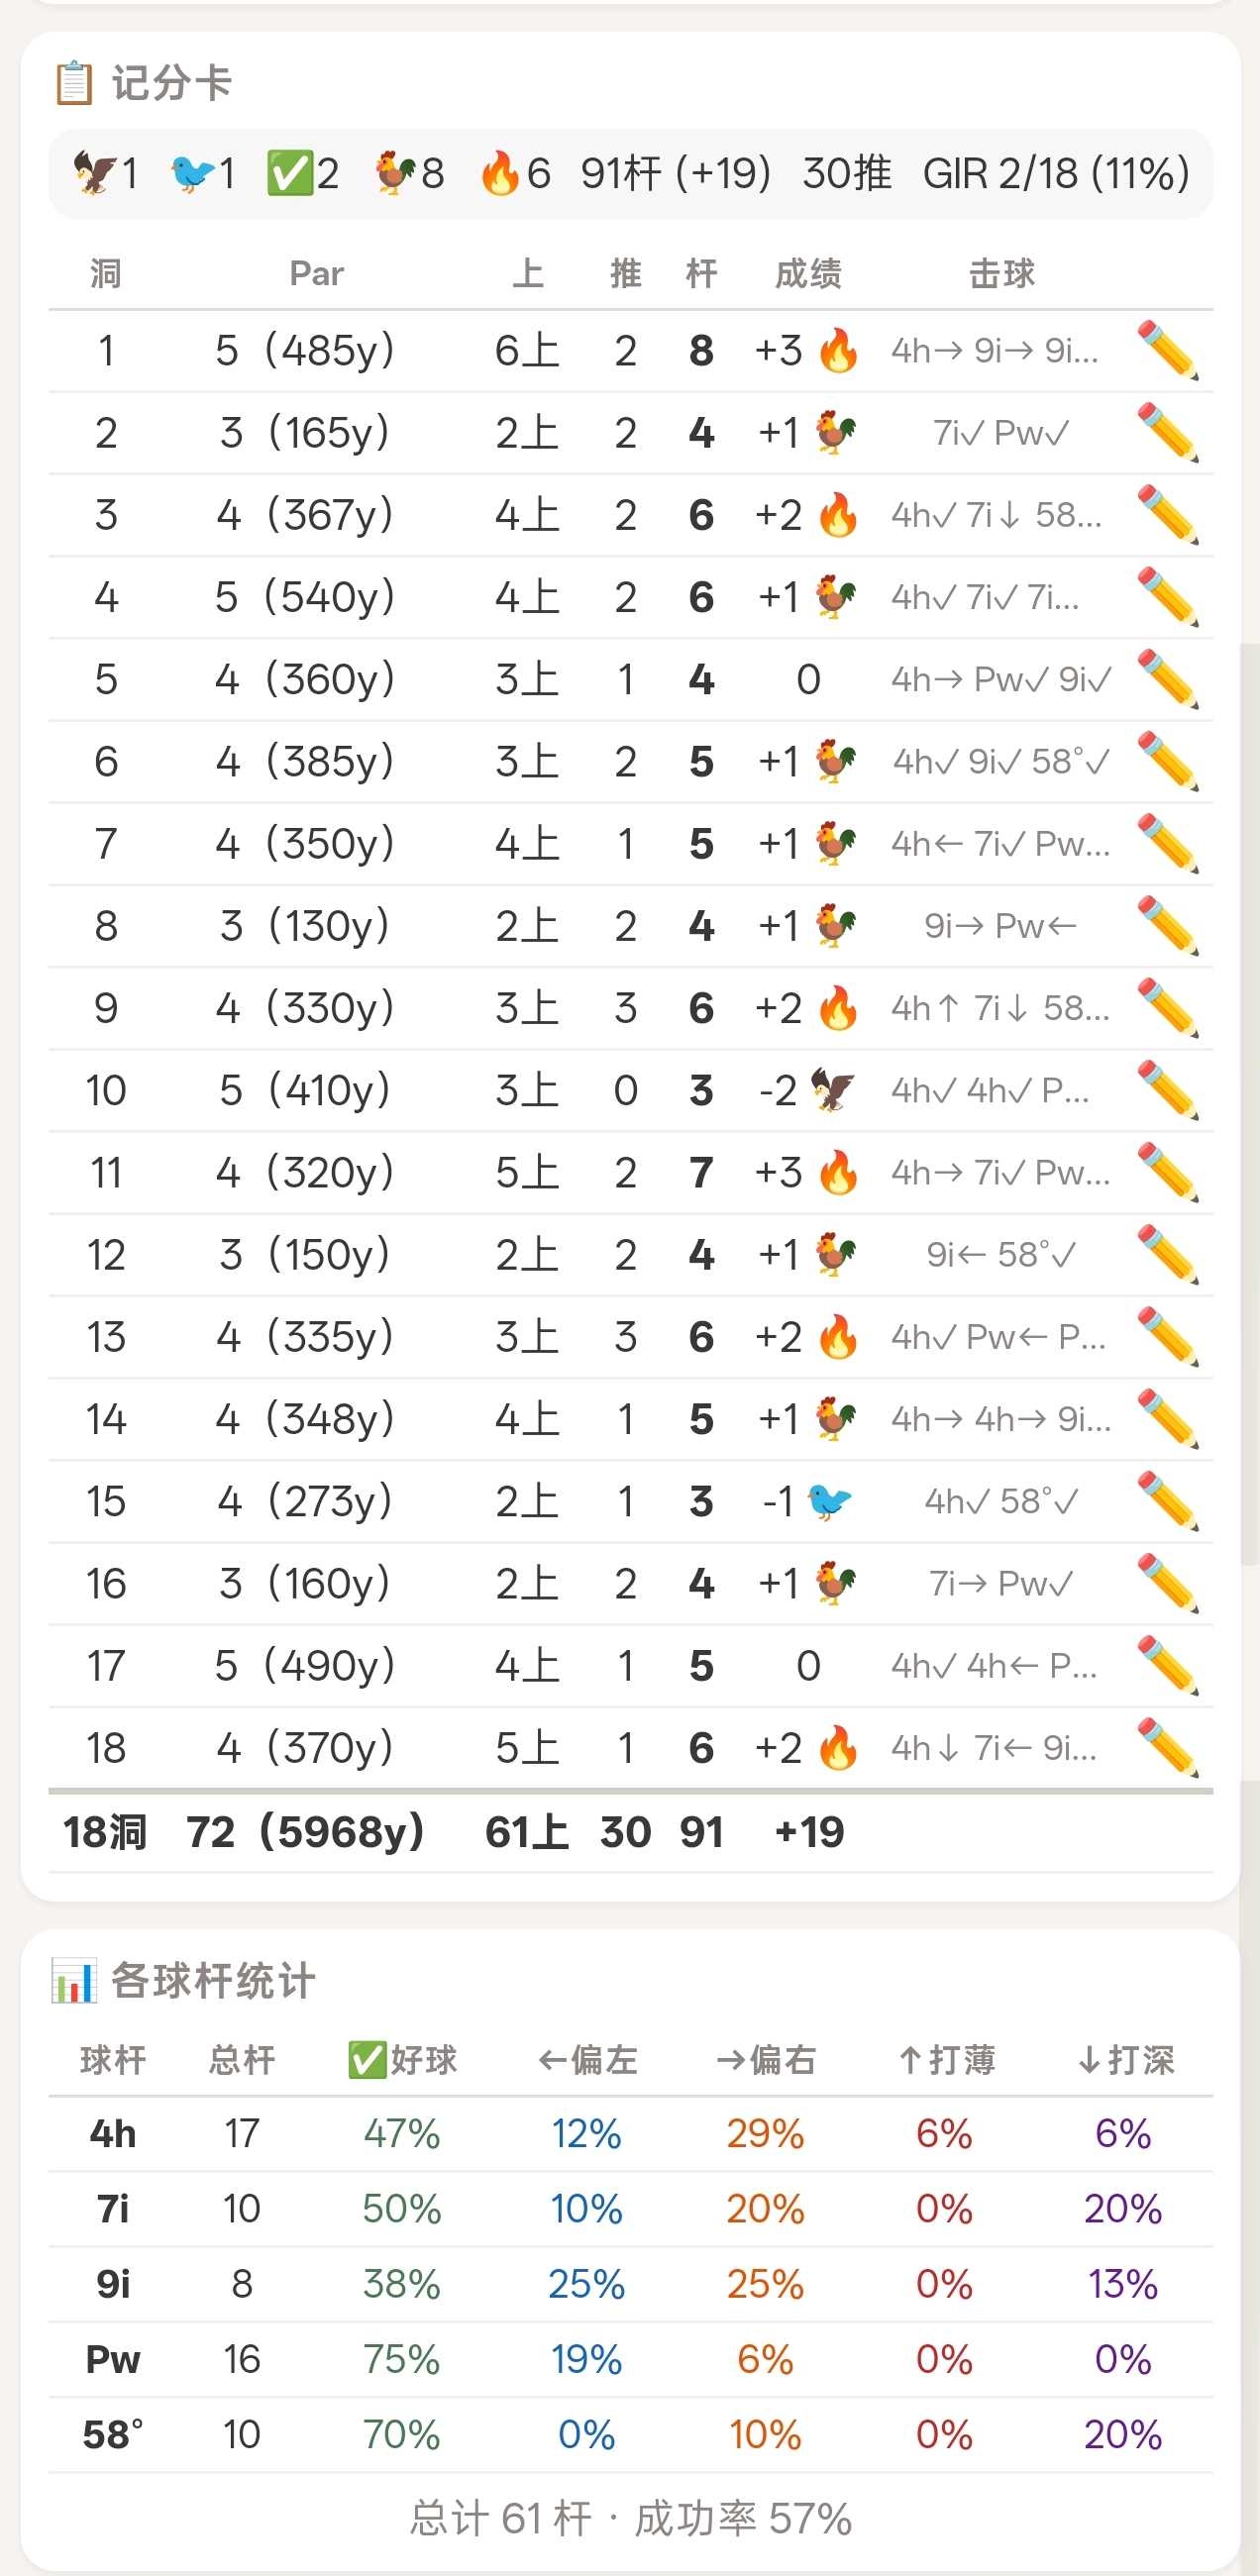
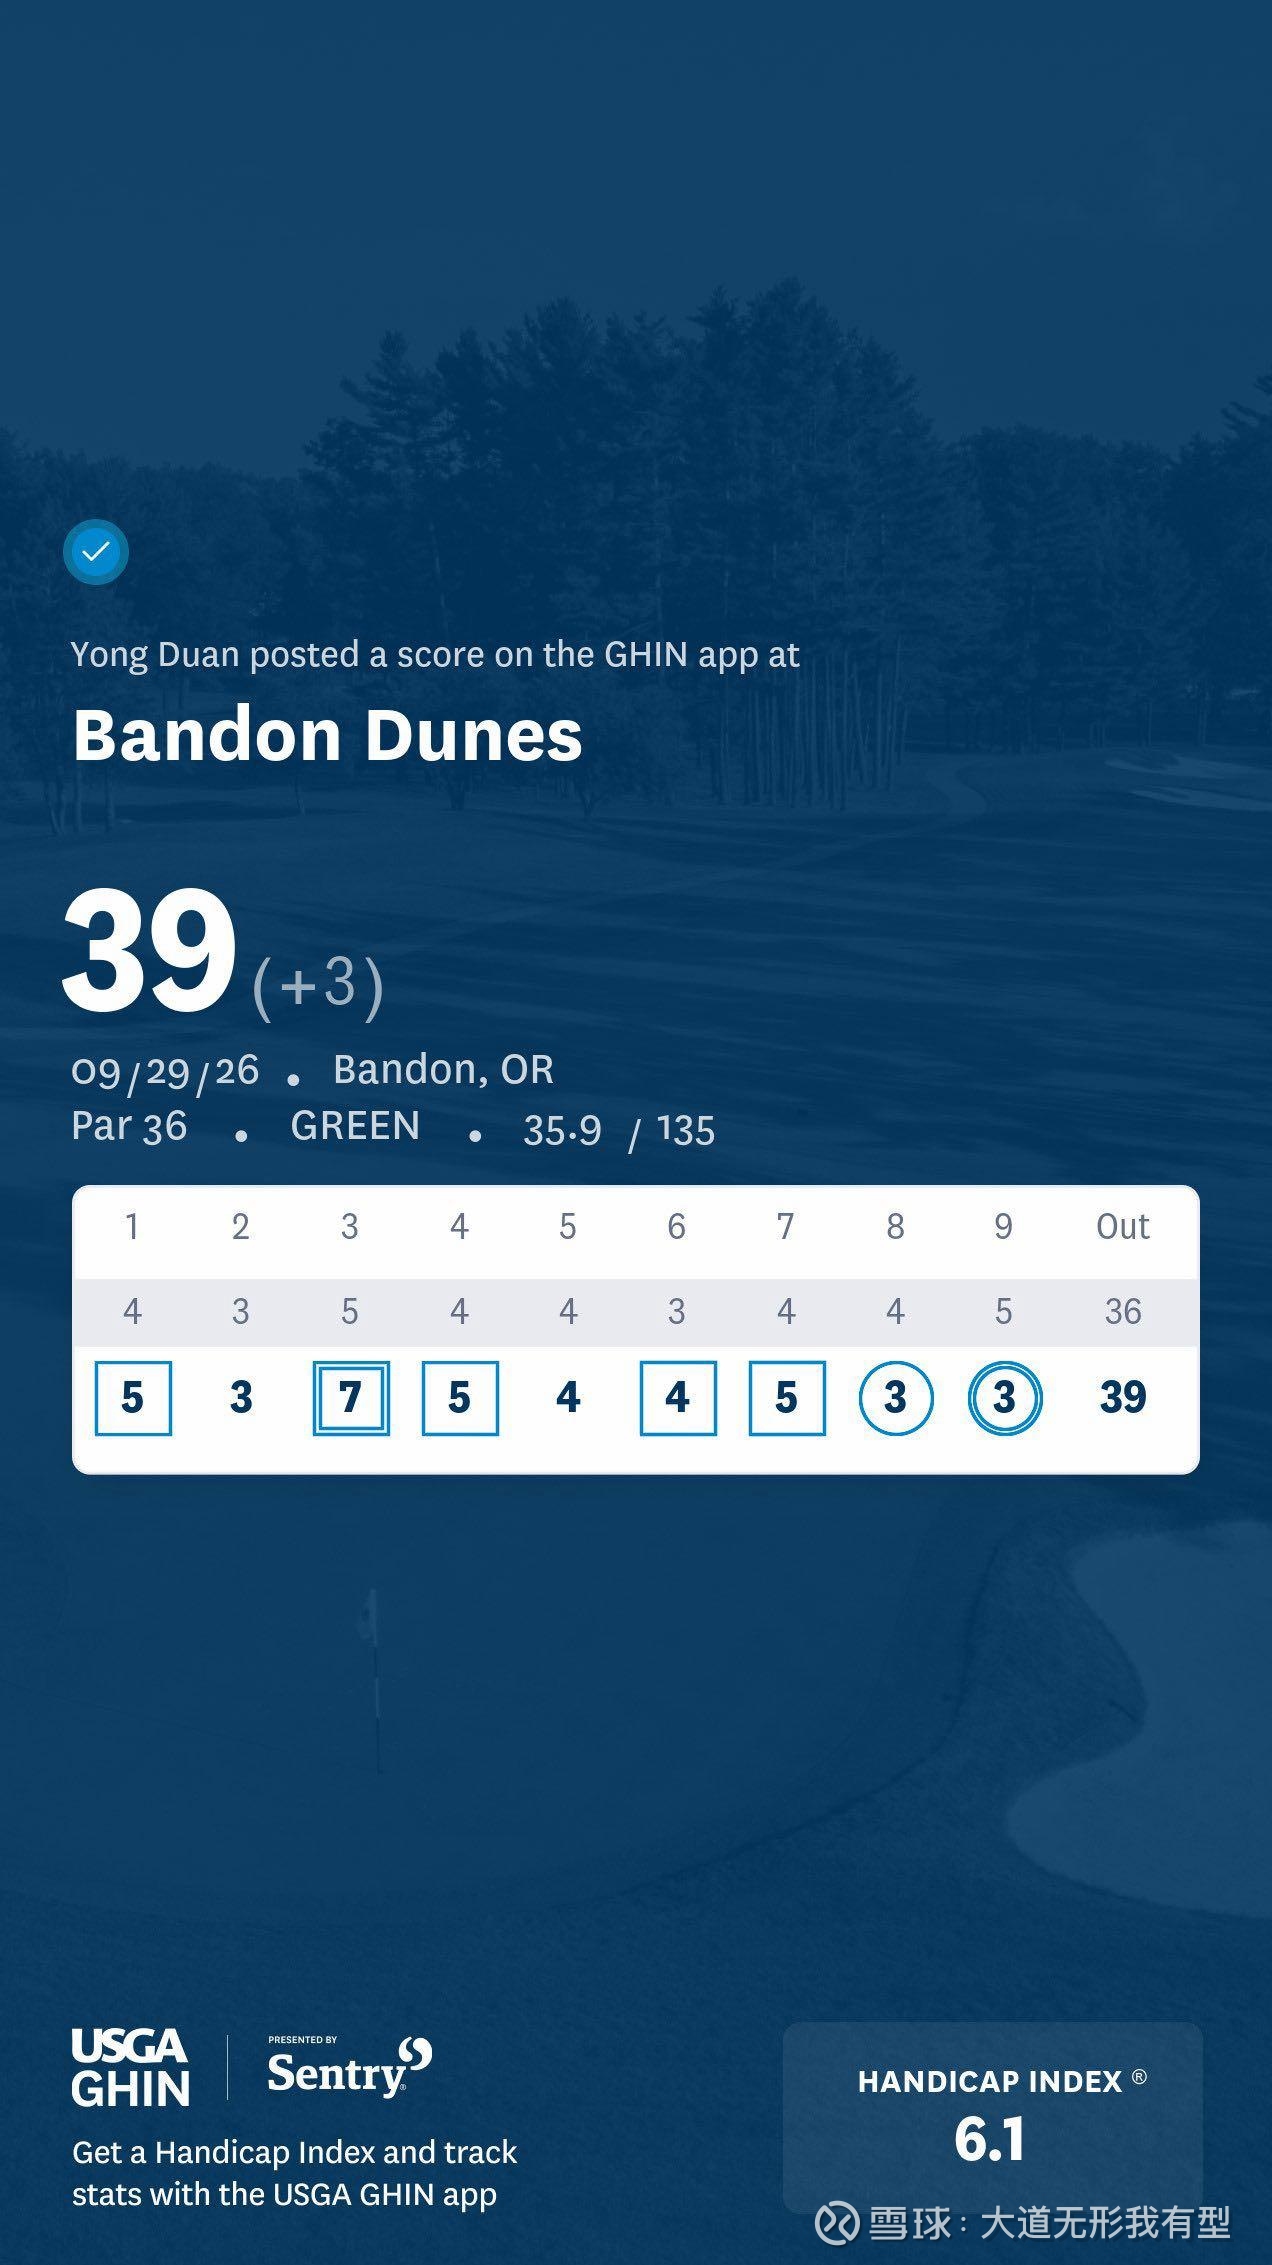
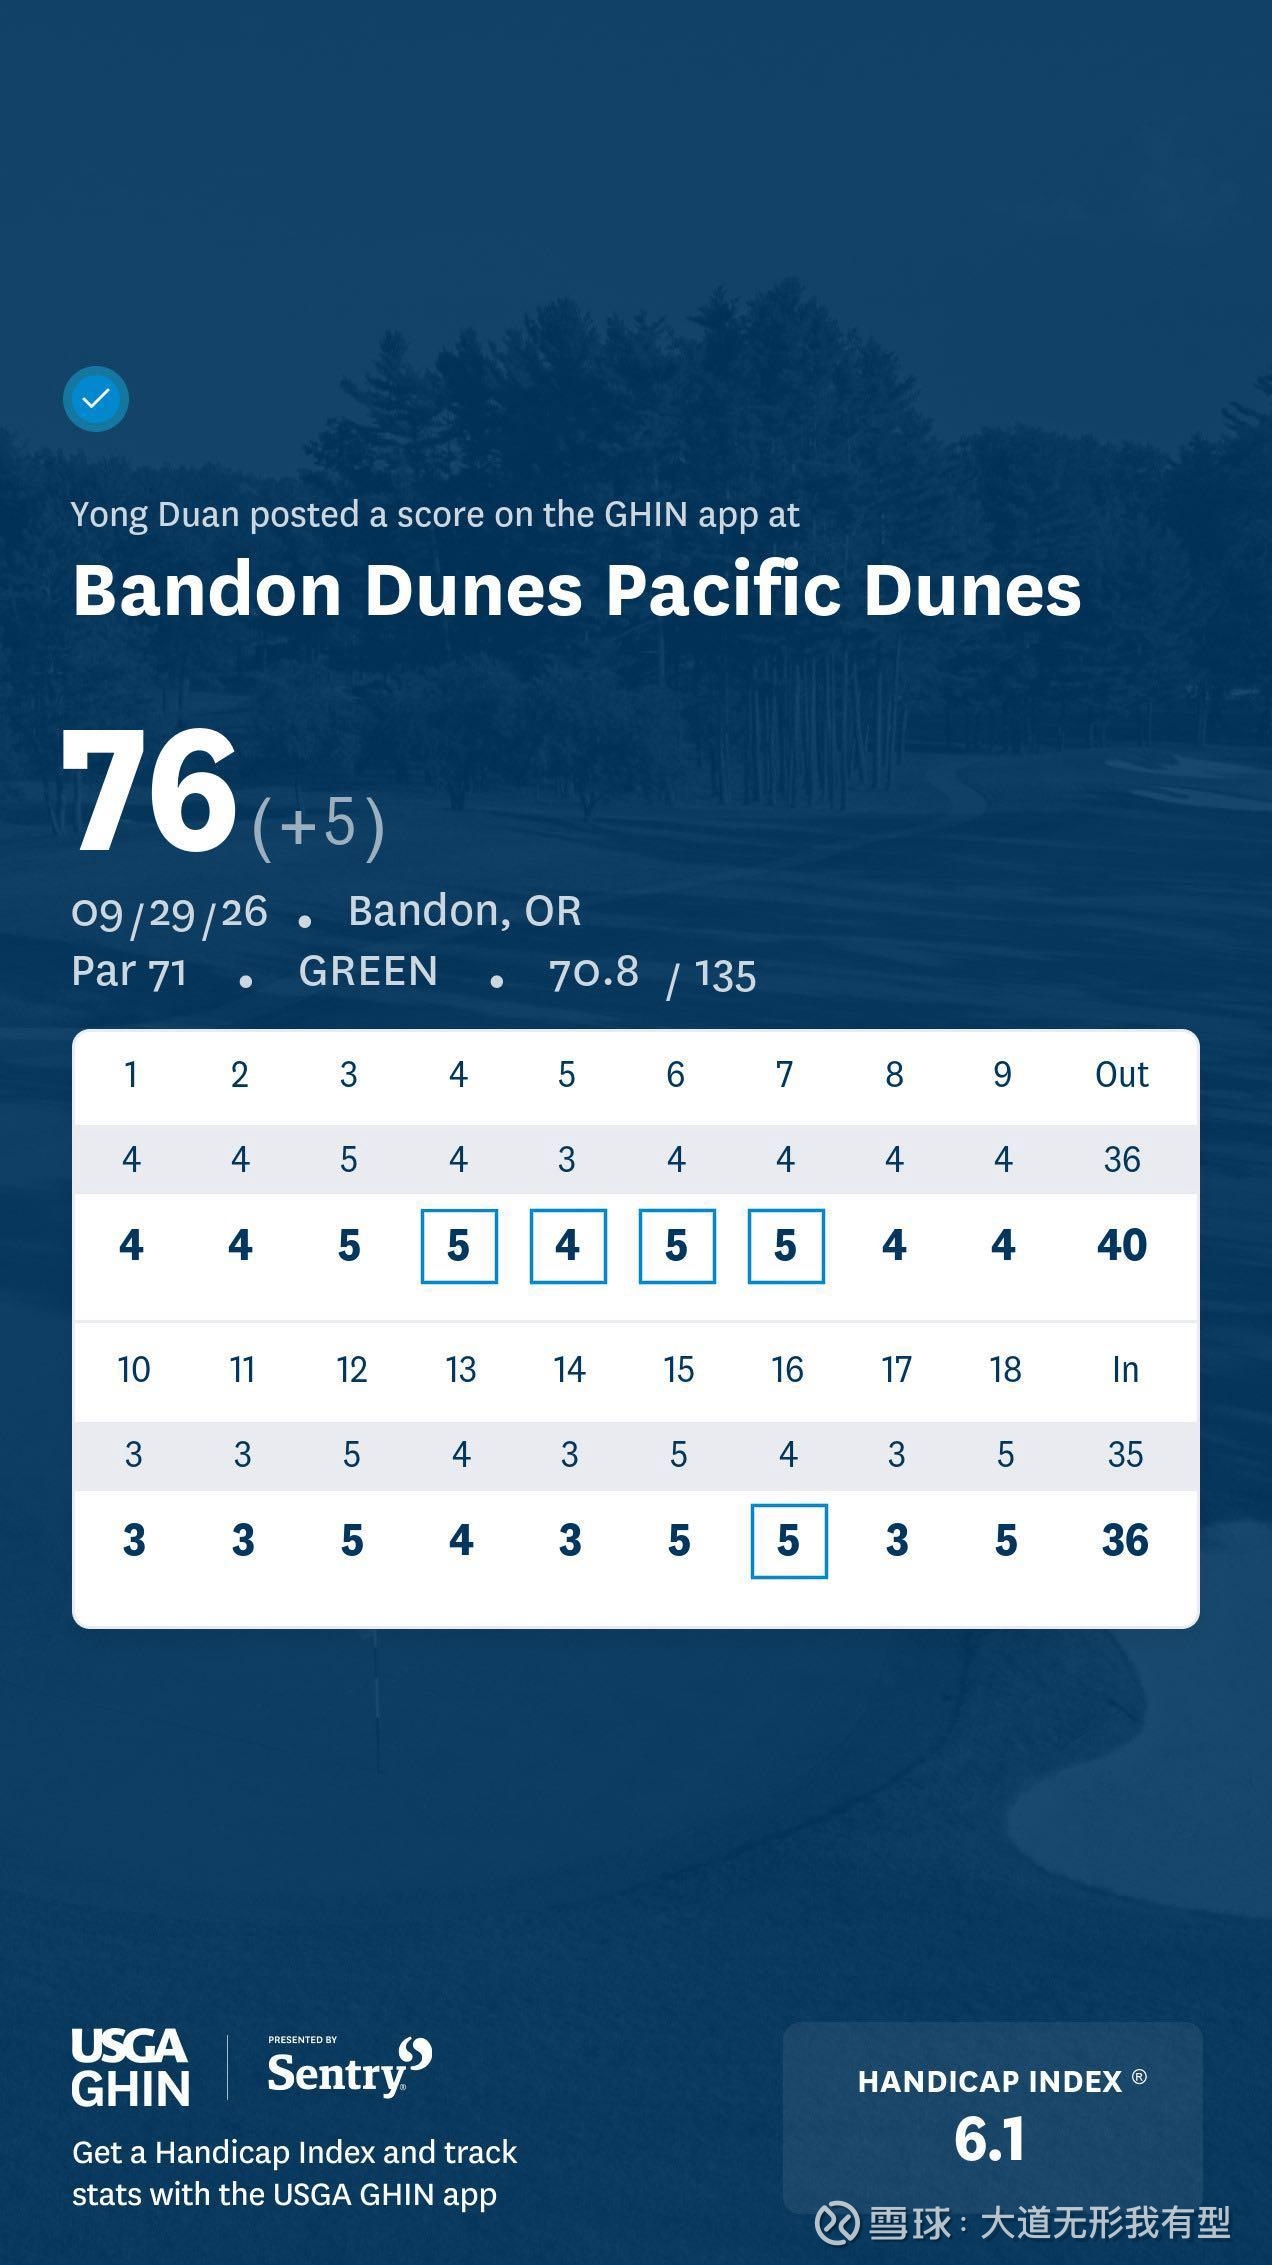
网友:第九洞球道上266码用driver打上果岭并推入,也打了一个eagle。上午已经打了18洞(76),下午还是有点累的,打了一个OB。全程走路,今天走了26000步。
提问 / 上文配图 · 3 张 · 点击查看完整图片
网友:第九洞球道上266码用driver打上果岭并推入,也打了一个eagle。上午已经打了18洞(76),下午还是有点累的,打了一个OB。全程走路,今天走了26000步。
提问 / 上文配图 · 3 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
网友:今天北京非常热,所以即使是周末,白天打球的人也很少。我10:00开球,做好了全套的防晒准备。戴上了防晒面罩、套上了防晒冰袖,之所以顶着烈日也要下场,是因为我隐约有种预感:今天也许要出好成绩。 其实我每天都有这种预感,只不过现实会在某个时刻帮我擦掉它。 第一球就开了个大右直,...
提问 / 上文配图 · 2 张 · 点击查看完整图片
段永平:第九洞球道上266码用driver打上果岭并推入,也打了一个eagle。上午已经打了18洞(76),下午还是有点累的,打了一个OB。全程走路,今天走了26000步。 ↗
发言配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 阿段,你好,请教一个问题,你决定投资泡泡玛特时,是否有考虑到王宁2026年3月25日在2025年度电话会议里原话:“今年我们希望努力做到不低于20%的成长速度”(指2026年营收增长) 想知道对于管理层这种类型的发言,在你的决策体系里是占多大比重?
网友:大道您好,我是一名00后。最近爱上了茶叶,您对于八马茶业,或者说整个茶行业看好吗?@大道无形我有型 以及八马为代表的茶企如何通过渠道转型提高销量呢?另外问一下,大道您喜欢喝茶吗?什么茶类居多?
网友:@大道无形我有型 段哥,郑钦文在小红书访谈中说到也很喜欢 labubu 和 sp
网友:大道老师 想请教您 如何看待民间借贷 我父亲不炒股票 基本现在大部分钱给他认为靠谱的朋友借钱了 1.5分到2分的利息1000w一个月20w利息 但是我总感觉不稳@大道无形我有型
网友:不是克制,是理性?
提问 / 上文配图 · 5 张 · 点击查看完整图片
网友:看到门店的第一眼,多少有点震惊——没想到一个海内外都这么出名的 IP 零售商,门店居然窝在这家商场的负二楼,一家 50 平米左右的小店。 这倒是打破了我的印象,王宁应该很重视选址。我在杭州遇到的泡泡玛特店都是在各大商场的一楼,不是靠近大门,就是交叉口。最近新开的一家泡泡玛特在西湖苹果店旁边。
提问 / 上文配图 · 5 张 · 点击查看完整图片
网友:朋友结婚就送了一端dimoo
提问 / 上文配图 · 3 张 · 点击查看完整图片
网友:[该内容现已无法查看]
网友:相信并坚持是懂的前提,这样理解可以吗,大道!
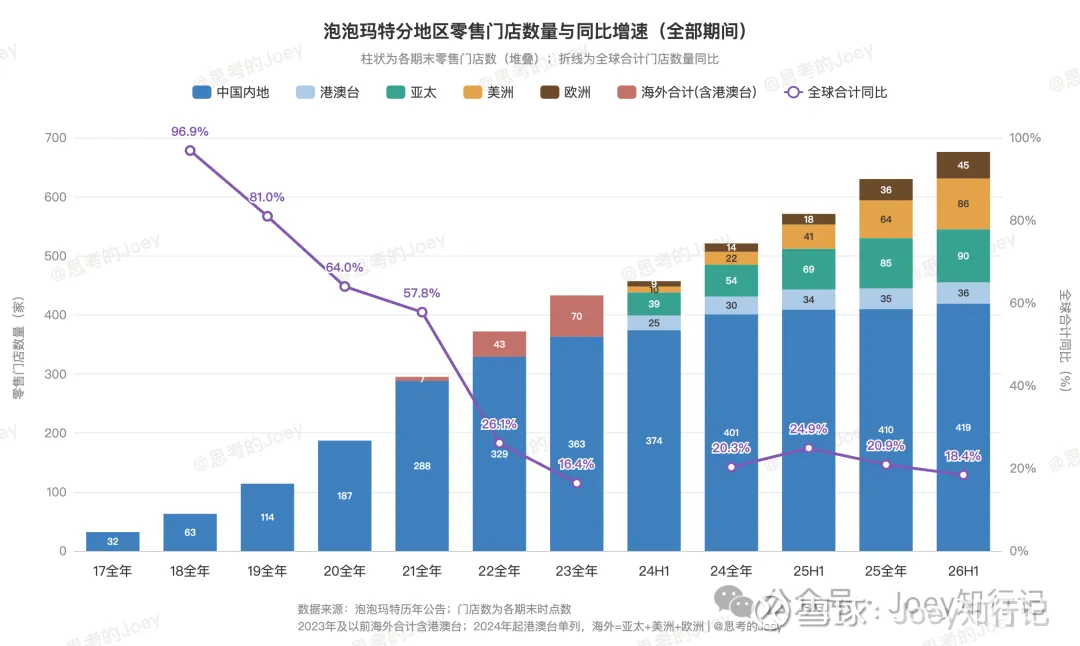
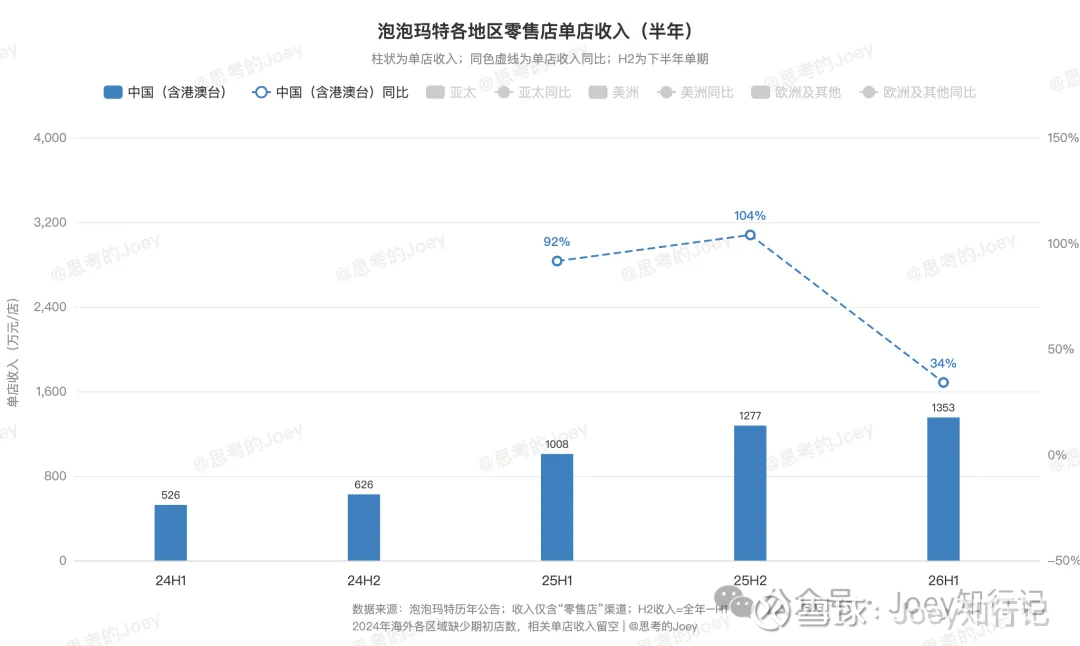
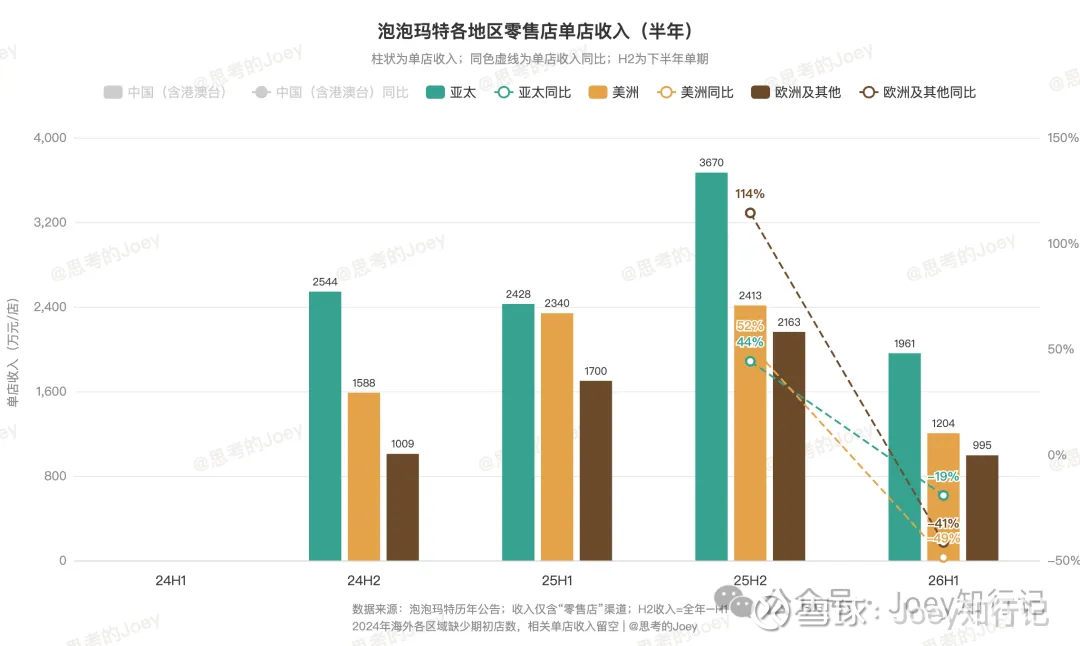
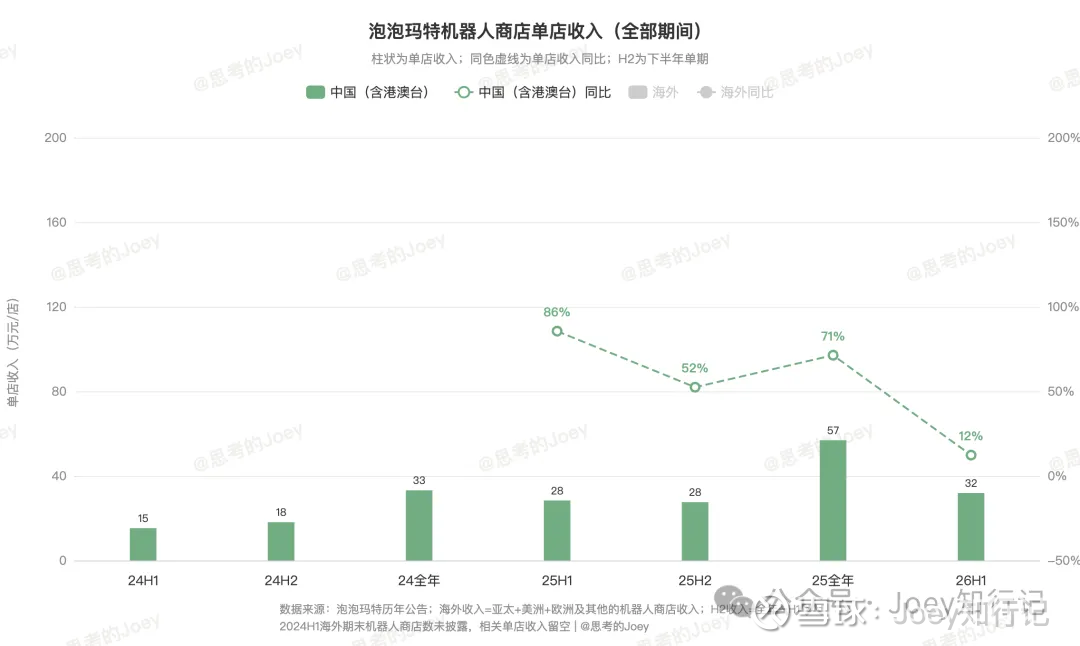
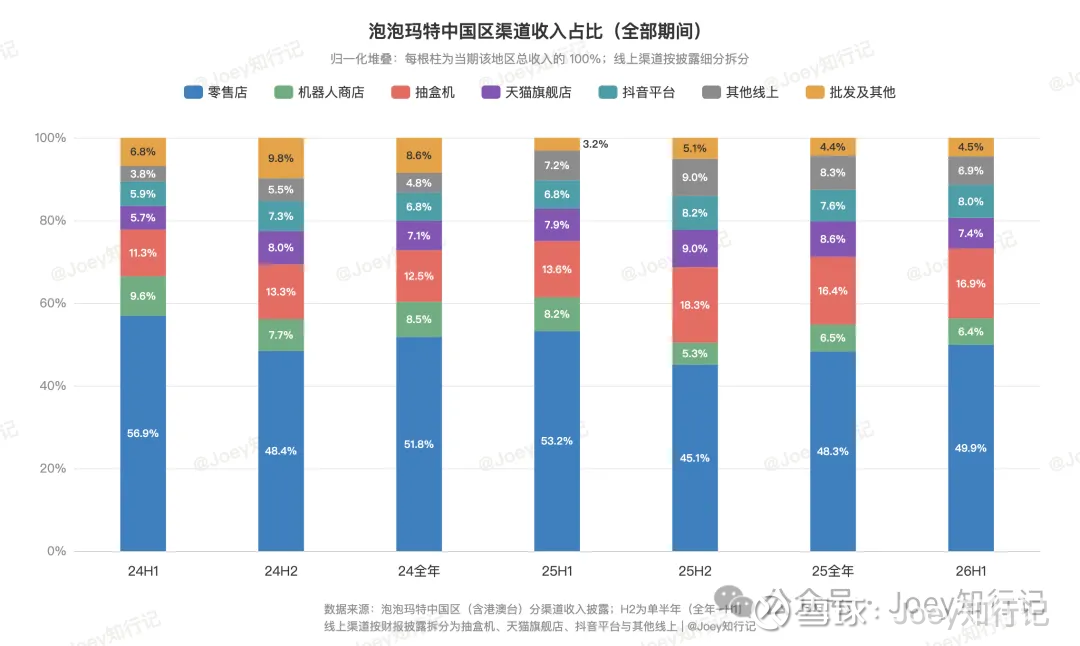
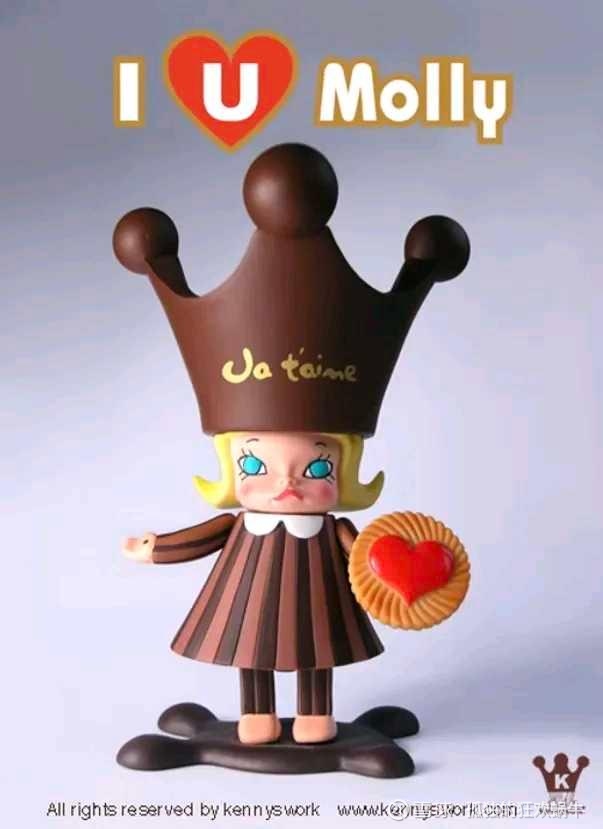
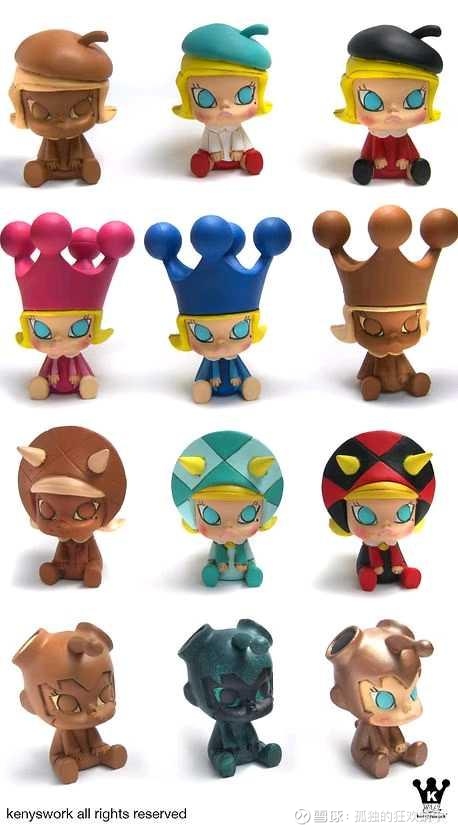
网友:泡泡玛特 SK海力士 SpaceX #拼多多# #高通# @大道无形我有型 Molly上半年收入大幅下降的原因,认为罪魁祸首是MEGA Molly的收缩。 然后梳理了整个MEGA产品线的发展历程及特点,确认了MEGA Molly确实是在收缩,原因可能是MEGA的定位发生变化。 把这些写...
提问 / 上文配图 · 2 张 · 点击查看完整图片
段永平:Kenny是个很有艺术气质的艺术家,他跟我讲了当年差一点就拒绝了王宁的故事。还好最后冥冥中还是接受了。这个结果成就了Kenny,其实也对泡泡玛特有很大的促进。 ↗
发言配图 · 1 张 · 点击查看完整图片
网友:段大哥用Muse做了啥
网友:现在我已经全副武装ChatGPT Grok Gemini Muse 一人兵团
网友:不管做多还是做空,交易员的目标都是赚自己的钱,动机不分善恶。感觉投资视角不要用善恶去区分多空。长期,空头无法毁灭一家真实能持续赚钱的好公司。只要企业现金流扎实,公司本身就是最大买家(分红、回购),股价最终会回归价值。
网友:大道老师。我想问您一个问题。生活中有这么多的意外。一些突如其来的疾病。您总是说做对的事情,把事情做对。但是如果没有时间的复利。我觉得很难做到。既然我们不知道自己能活多久。那怎样去对待时间这个问题呢?我了解过查理老爷子的事迹。但我没有找到这个问题的答案。@大道无形我有型
段永平:你这21年有很多意外吗? 意外的意思就是小概率事件,虽然意外的确会改变你的生活轨迹,但从那一时刻起,一切都还是要找长期的最优解啊。 ↗
网友:@大道无形我有型 段总好,现阶段手机行业竞争加剧,差异化越来越小,未来数年,oppo和vivo会加大技术共享或深度合作吗。
网友:人才,你不会也不知道豆芽是黄豆变的吧。
网友:想请问大道年轻时有没有去算过命,或者去看风水,对算命八字怎么看?如果有人当面给你看相 说你有灾 你会相信吗@大道无形我有型
网友:@不明真相的群众 @大道无形我有型 方丈,段叔,我在重温您26年方略访谈, 方丈问:上面提到您人生中投资20个孔, 您说:拼多多可以算,是因为风投,但是不是自己看懂了,拼多多严格意义上来说也不算 随着您26年的加大仓位,是因为看懂了拼多多,还是由于一些其他原因?
网友:原帖已删除
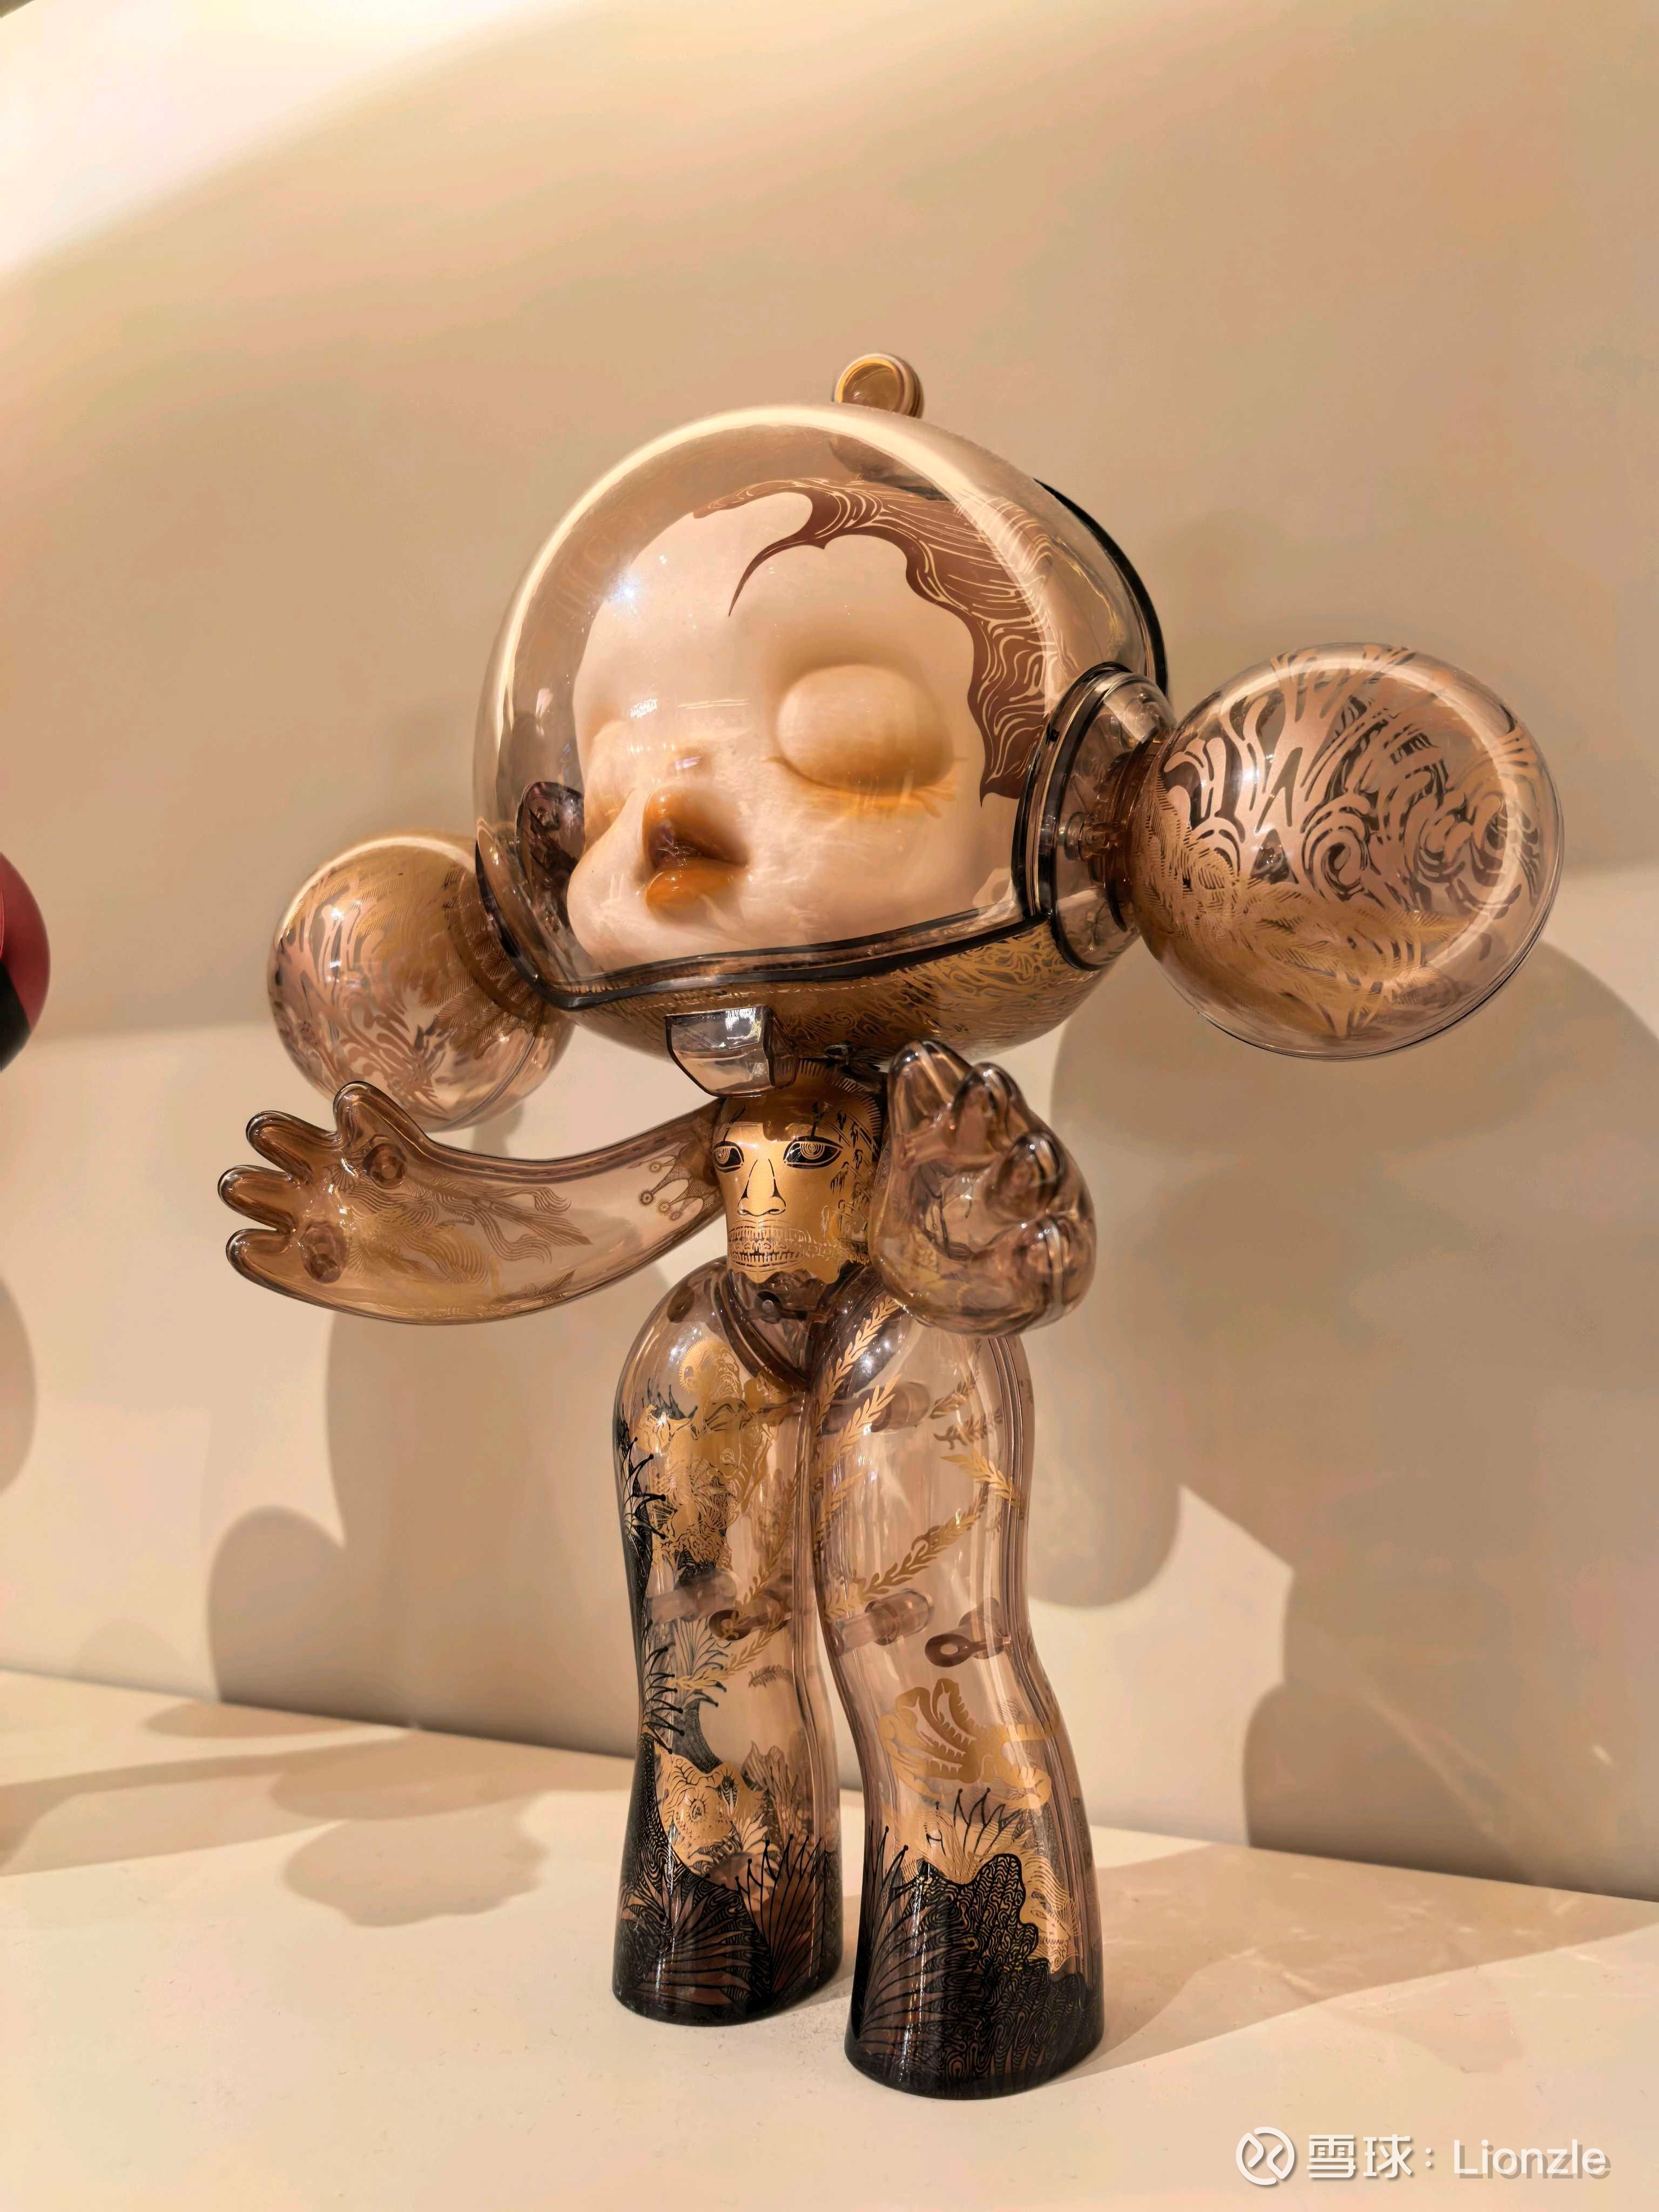
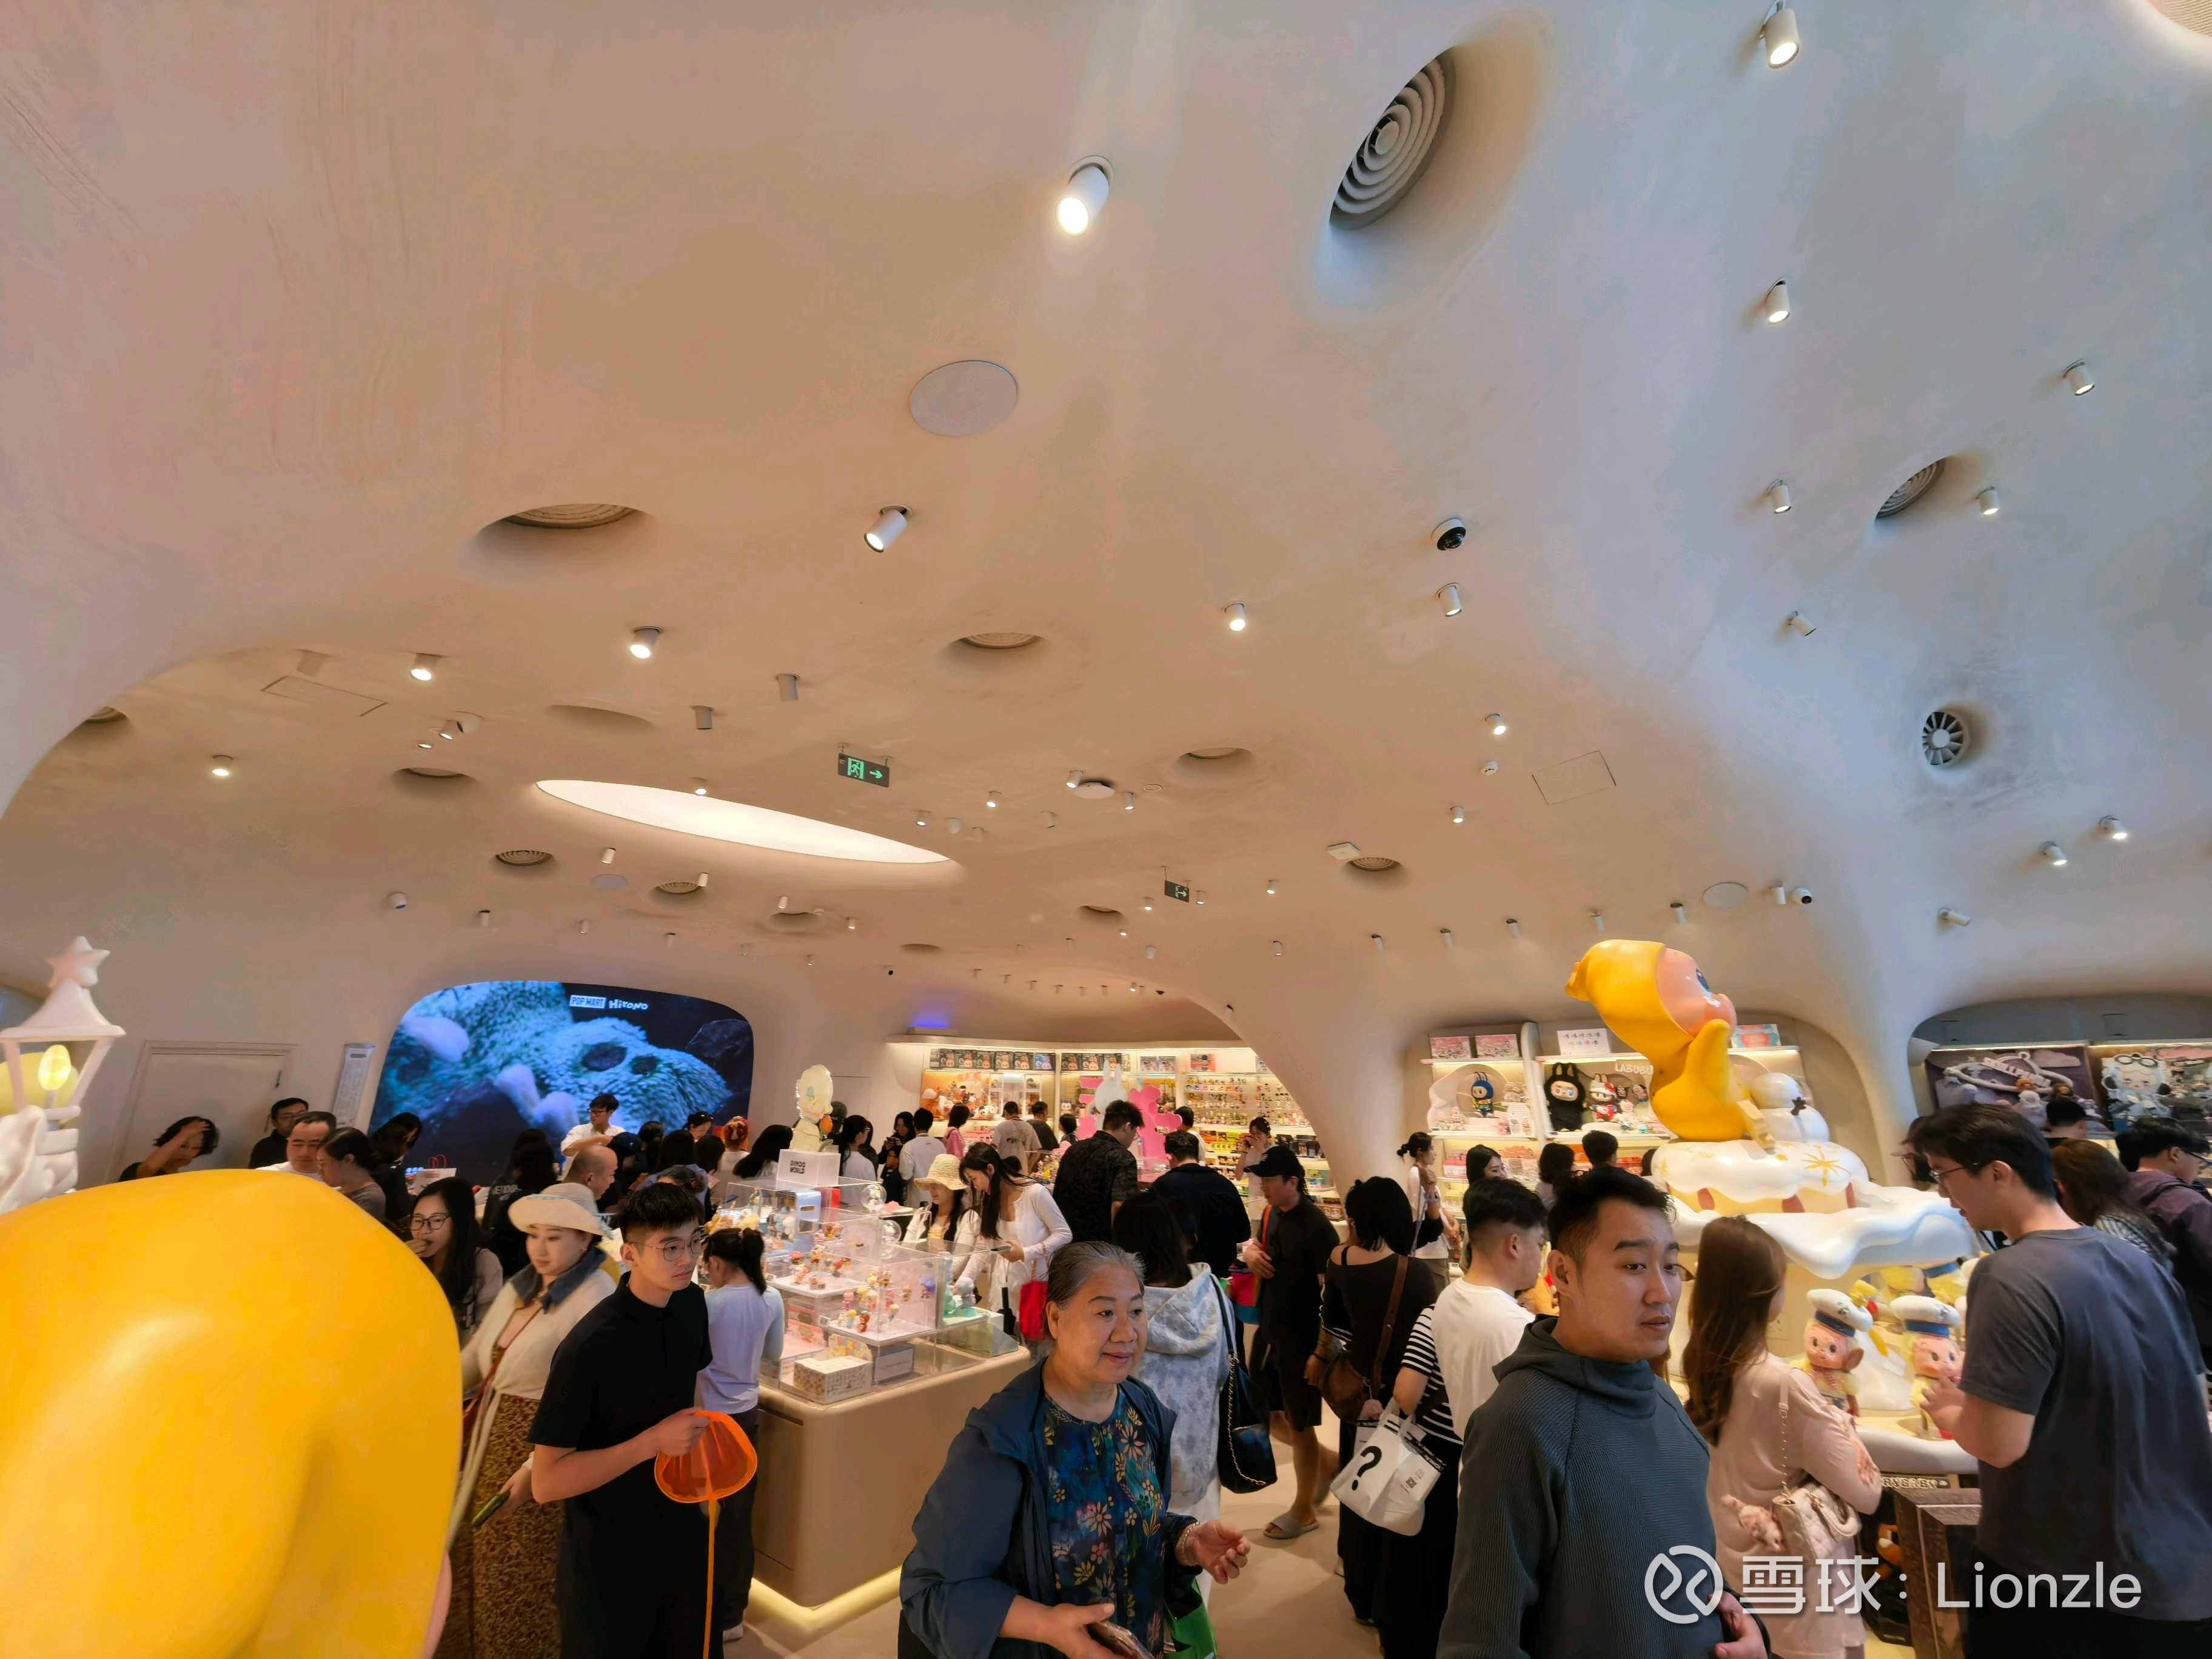
网友:汇报一下:现场人山人海,确实每一件都是艺术品。之前买了不少泡泡玛特股票,感觉还是买少了,准备再加点仓。@大道无形我有型
提问 / 上文配图 · 6 张 · 点击查看完整图片
网友:@大道无形我有型 今日有一小悟: 价值投资永远不要想着把别人账号的钱转移到自己账号! 而是去获取企业的长远回报
网友:两个平台价格相差这么多的产品,您有同时都买下来对比过是完全一样的东西吗?
网友:是的,非常反感Temu那个转盘和各种套路,体验上亚马逊好太多。但是同时东西便宜是真的。
网友:我也用TEMU,但都是直接买东西,从来没去点过那些折扣的东西,确实便宜很多的。我的阅读眼镜都是在上面买的,一次买了几十个,才几块钱一个,东西和Walgreens的一样,价钱只有1/3. 我有些健身用的小工具也是在上面买的。TEMU的邮寄速度好像很慢,但amazon承诺的时间也是经常不准的。
网友:我也用TEMU,但都是直接买东西,从来没去点过那些折扣的东西,确实便宜很多的。我的阅读眼镜都是在上面买的,一次买了几十个,才几块钱一个,东西和Walgreens的一样,价钱只有1/3. 我有些健身用的小工具也是在上面买的。TEMU的邮寄速度好像很慢,但amazon承诺的时间也是经常不准的。
发言配图 · 1 张 · 点击查看完整图片
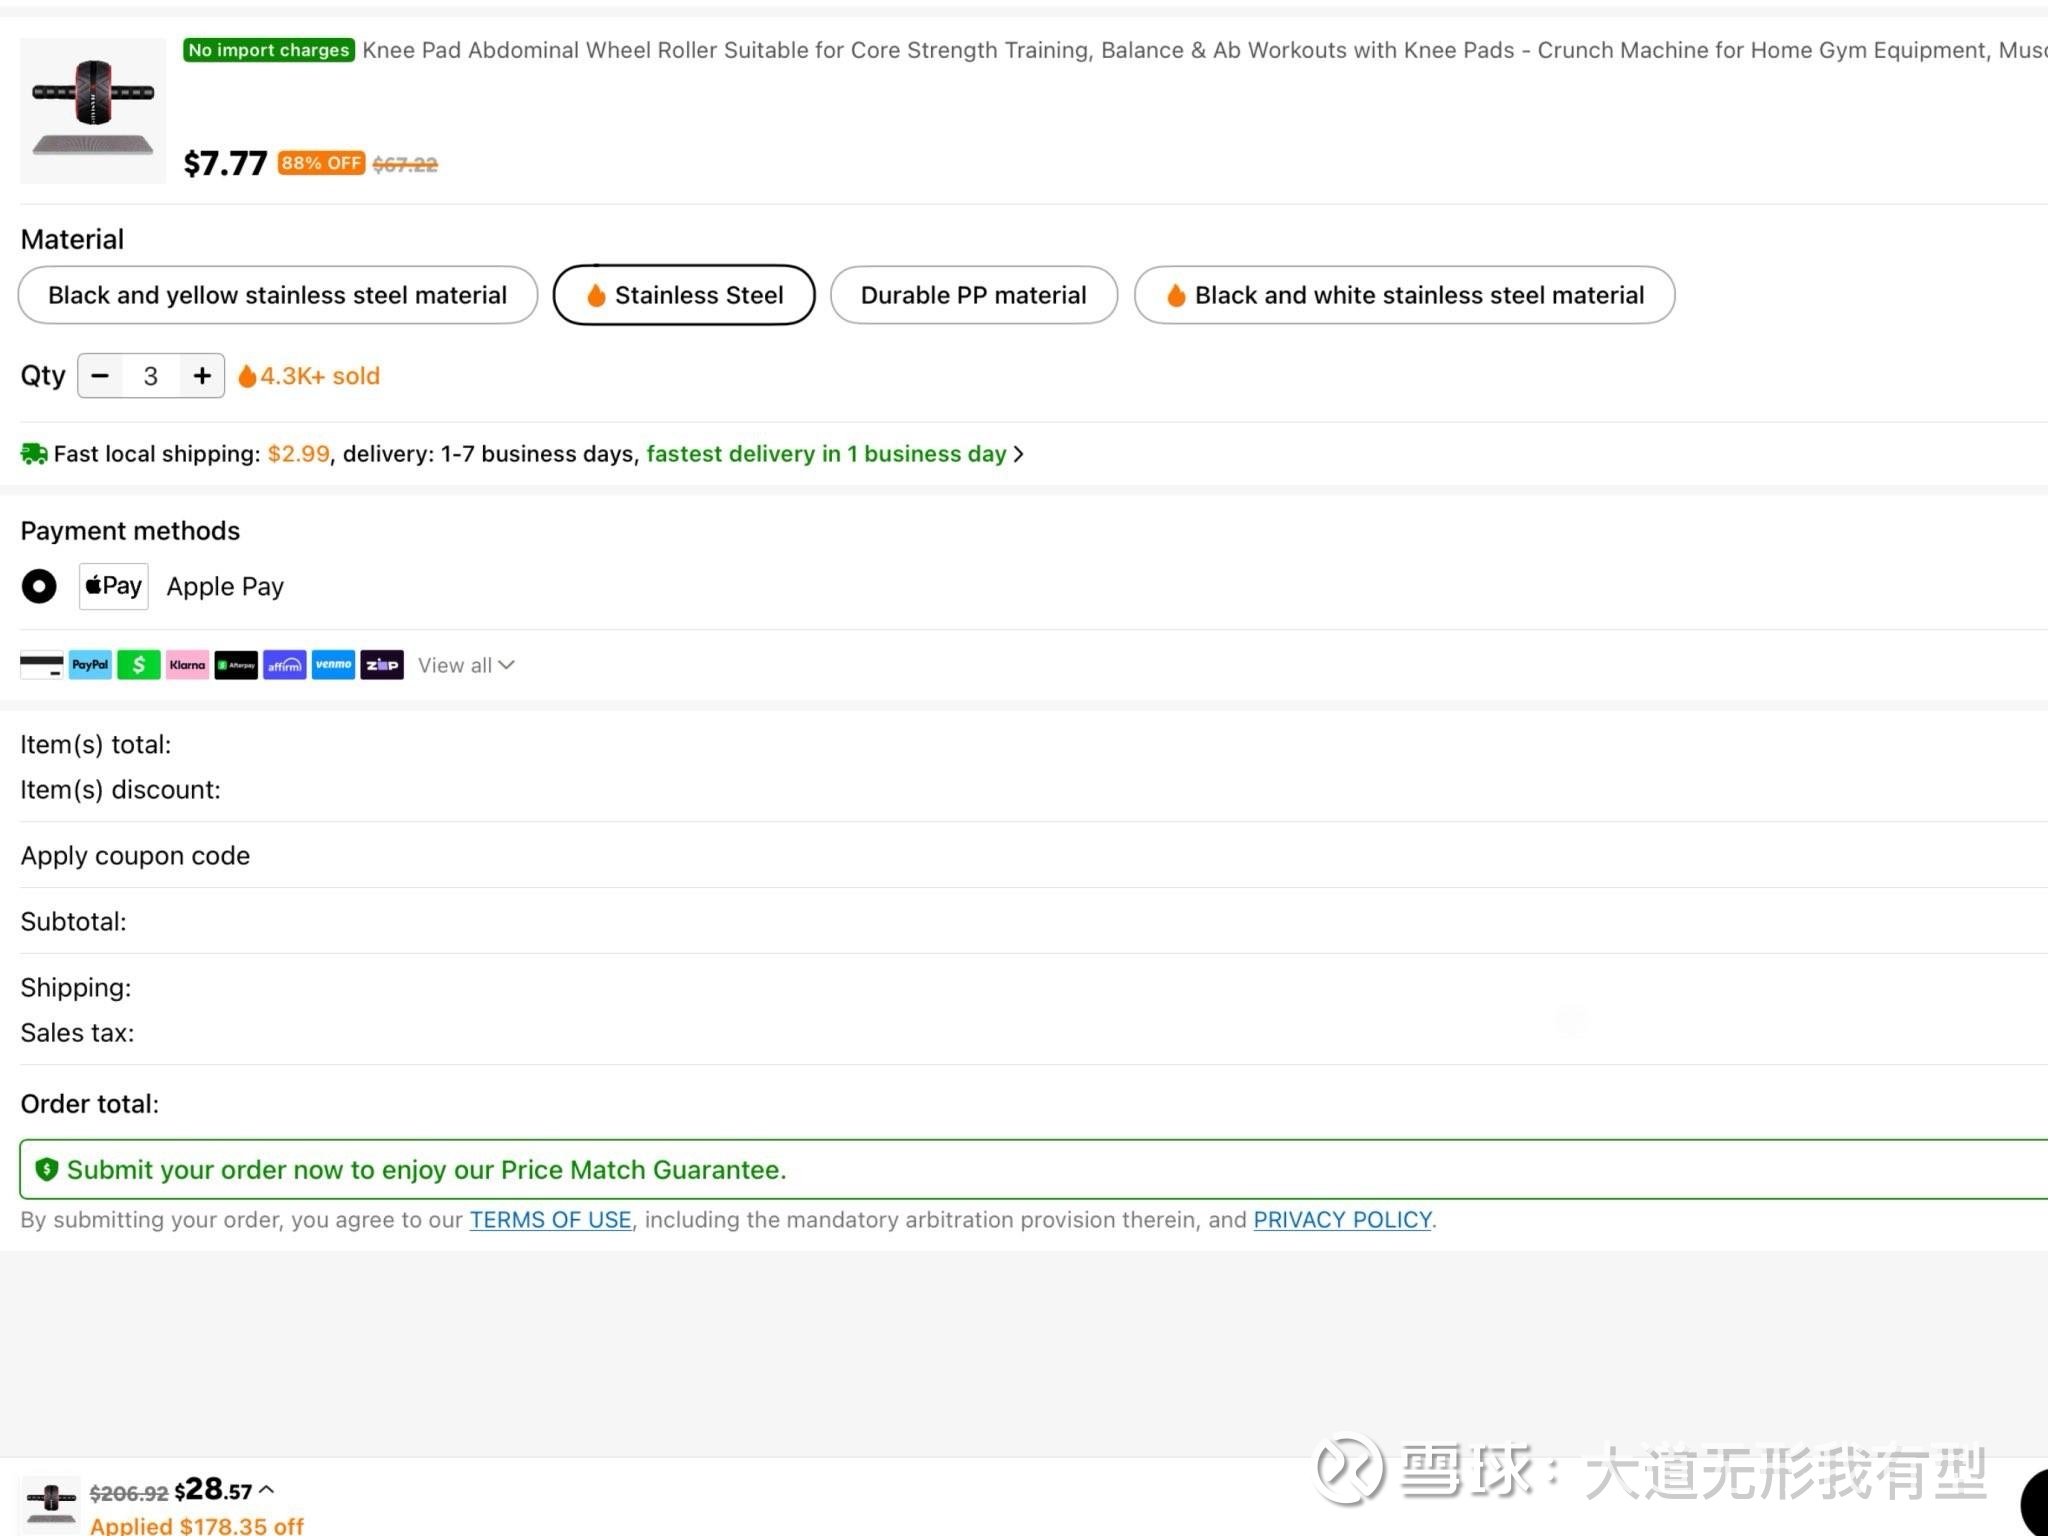
网友:我也是有同样的疑问。因为我在美国用的那个 Temu,它有像中奖一样,然后他说,然后你就去玩它这个,玩到最后,反正你是一样都拿不到。本来我也挺想买它的东西的,但是它这样玩,感觉很烦,很花时间。那我就直接 Amazon 买了,东西和价格也是跟它差不多,退货也很方便。我是因为想买这个拼多多的股票,所以就一直在尝试着买它东西。现在东西质量是比以前好很多,但价格也上来了。像我家女儿,她就是只用 Amazon。这样的抽奖方式真的让人感到很烦,也觉得公司真的是不诚信,一直在套你。而且我也看了美国客户也是这样的评论。希望啊段能答疑解惑,🙏
网友:这不怪丁元英,只能说作家、编剧、演员对商业的想象是很可笑的。
网友:@大道无形我有型 段哥您好(表示尊敬),今年年初开始接触投资以及关注您的,今年24岁,看过您大部分的发言跟书籍,自己也对茅台有一些简洁的看法以及对未来现金流的疑惑,望您能解惑。 1.关于大部分人说年轻人不喝茅台,我的观点是年轻人本身就不喝茅台,茅台的本质是具有社交及向上社交属性,金融属性最后才是喝品(追求品质的一种),日常当中只要你有送礼或者是场面需求,那么茅台作为中国酒领域当之无愧的首选,是其他酒没办法望其项背的,这源自于中国近30年的发展巩固了茅台得天独厚的位置,使得家喻户晓认知里的认可,所以不管年轻人喝与不喝,你只要有社交或者场面的需求,茅台是最好的选择。这是一代人根深蒂固的思想,不管新一代的年轻人如何改变,最终你还是要跟随。 2.关于科技时代商务应酬老一套已经萎缩,需要实力来说话的观点,我觉得不管任何行业,除非是只有你能做别人做不了的事,比如最好的大模型,其次是像英伟达这样最尖端的企业,训练ai要用到cuda(对英伟达的了解很浅,用来举例如有错误谅解)这种情况不可否认会有缩量,但同一行业内,同一竞品中,也一定会有竞争,这一块就算缩量也还是会存在。 3.关于i茅台的出现,会释放一定的购买力,触发很多喝品的存在,愿意取悦自己,逢年过节谁不愿意让自己的老爸喝一瓶最好的呢,不过也会有买来囤的(真实的开瓶量没有增加),最终结果是什么现在的我没办法去看这么远,但能够想象到市场化一定是趋势是好的方向。足够的定价权足够的护城河,能够穿越周期,未来有它的一席之地,这是我对投资茅台的一些浅薄的看法(以上仅为个人看法) 我的基础很差还在努力,不太懂的点是您说过买股票就是买公司,买公司未来的现金流,目前正在逢低买入茅台股票,如果按照茅台未来每年固定850亿的现金流现在市值1.55万亿扣掉净现金1800亿年化在大概是6% (这个是否是理想化概念化),是否代表现在买入就是好的点,亦或者应该用dcf估值来计算才对,假设现在买入500万茅台,那么十年后会是什么结果,算不算是一笔成功的投资,您多次说10年之后来看现在这个价格还是个好价格,不知道您是如何得出的这个结论,这些概念在脑袋里很模糊,望段总解答(不知此问题是否太过低级,讨扰了) 最近在研究泡泡玛特及其,但是因为没有搞懂现金流没有下手 各位前辈如果愿意指点迷津,也在此谢过了,感谢感谢感谢(重要的事情说三遍)#茅台#
网友:@大道无形我有型 段老师,我今年28岁,从事cg动画行业,是一个3D模型师,公司最近业务被ai视频冲击,导致我们部门和平面设计部门所有人都被裁员了,您接触的上层比较多,想问问您对ai的看法,以及未来白领阶层(考脑力生存的中产阶层)会大范围被ai冲击所带来的影响,现在非常迷茫,希望得到您的指点。
段永平:Ai对脑力劳动的冲击会是全方位的,学会如何用Ai可能会变得越来越重要。我猜如果你自己能很好滴使用Ai,你的专业就能发挥出来了? ↗
网友:前一段时间偶然才知道,原来毛豆就是黄豆
网友:刚问了我00年出生的女朋友,硕士数学专业,她很笃定说是树上长的。我说是地下长的,她说那为啥有文章叫做落花生哈哈哈哈哈哈
网友:我在拼多多上买新鲜花生时,发来的货有泥土,我查了一下,才知道花生种在地里的,以前真没想到。
网友:你说的可能不对。 我发现幼儿园就开始带学生去体验挖花生,摘花生。 学校会教的
网友:[该内容已被作者删除]
网友:下次改成 段老师
网友:花生叫“土豆”我认为是合理的,反而马铃薯叫“土豆”不太合理,
网友:@大道无形我有型 大道你好!我有个儿子今年初三成绩很差,我每次跟他聊起好好学习,他都很有信心的样子告诉我,叫我放心一定会考上一个不错的高中。我感觉他在敷衍我。我能放宽心态吗?
段永平:他是你儿子,别人咋可能知道你能不能放宽心态? 如果你小时候成绩很好的话,可以分享一些你的经验。如果你小时候成绩也很差的话,你也就只能放宽心态了吧? ↗
网友:大道从哪里给你知道i茅台减少了多少假货,这事你该去问茅台啊
网友:@大道无形我有型 我不看K线不盯盘,只拿茅台+腾讯。茅台我把它当“低成本、少资本开支、卖酒即自由现金流”的生意,用文化和情绪价值解释需求;但自检时发现:用“人需要多巴胺、酒是社交文化”判断长期需求,算不算真懂?还是必须再跟踪批价、基酒、合同负债才算不糊弄自己?
网友:@大道无形我有型 想请教一下大道老师目前三十年期美债收益率破5.5十年期美债收益率也屡创新高,在债率飙涨的大空头下美股却能屡创新高,为何美债收益率暴涨并未引起市场足够反应,这是否说明当美债高到一定点位时美债对股市的压制逻辑也会发生变化
网友:想问下阿段老师,世界杯决赛那场你穿西班牙的球衣是预感西班牙队要夺冠吗?@大道无形我有型
段永平:我哪有那个本事?就是想穿不一样的衣服而已。我也是希望阿根廷赢的,毕竟没人连赢过啊。西班牙那天踢得很好,无懈可击。 ↗
网友:认真对待的感情和理性打架了?
网友:@大道无形我有型 大道好,关注您很久了,您的一些观点对我很有启发。最近正好遇到一个人生选择,想听听您的看法。 我27岁,明年毕业。现在有一个可能更好的异地工作机会,但选择它,也可能意味着失去一段认真对待的感情。 想请教您:年轻人刚开始职业生涯时,遇到事业和感情冲突,最应该想清楚什么?
网友:昨晚和一位美国华人女孩在北京见面,朋友母亲和我父母是大学同学,80年代末出国,女孩美国生美国长中文不流利,基本是标准的ABC,生活在德州休斯顿。我们在小时候90年代-00年代见过两次,20年没见我们都长大了。 饭局后期我问她知道Labubu吗,她告诉我知道,但是她更喜欢hacipupu,她也知道pop mart这家公司,但是美国卖的比中国贵两倍甚至更多,所以今年一月她来北京的时候美国朋友都让她从中国买泡泡玛特,据说专门带了一个旅行箱回美国 她说blind box is kind of gambling, but I like gambling. 人类的喜好是相通的,我还是看好泡泡玛特在美国的市场!三五年后,美国营收会追上中国。
网友:昨晚和一位美国华人女孩在北京见面,朋友母亲和我父母是大学同学,80年代末出国,女孩美国生美国长中文不流利,基本是标准的ABC,生活在德州休斯顿。我们在小时候90年代-00年代见过两次,20年没见我们都长大了。 饭局后期我问她知道Labubu吗,她告诉我知道,但是她更喜欢hacipupu,她也知道pop mart这家公司,但是美国卖的比中国贵两倍甚至更多,所以今年一月她来北京的时候美国朋友都让她从中国买泡泡玛特,据说专门带了一个旅行箱回美国 她说blind box is kind of gambling, but I like gambling. 人类的喜好是相通的,我还是看好泡泡玛特在美国的市场!三五年后,美国营收会追上中国。
网友:大道你好,关注大道很久了。感谢大道。想请教个问题。 最近大道有使用Meta的muse吗。不知道大道怎么看,个人Agent会是手机里的杀手应用吗。感觉苹果生态做这个事情可以做的更好,权限高。谢谢@大道无形我有型
网友:Domaine Clos de Tart?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:泡泡玛特 @大道无形我有型 段哥,您好,想请教个问题:商业模式上,像茅台这种因它好喝,品控严格且长期供不应求的特点,从它的产量容易毛估未来的5年,10年现金流大概率会比过去要多。对于泡泡玛特,虽然王宁是我极其喜欢的创始人,也喜欢它的企业文化和产品,请问您从10年的角度看,判断未来现金流的关键点是什么呢?谢谢!
段永平:关键在于未来用户还会不会继续买,为什么? 哪怕是茅台,也有一个年轻人不喝茅台的问题。年轻人不喝茅台的问题已经存在好几十年了,一直都没解决,那你怎么敢买了茅台呢? ↗
网友:阿段叔我比较笨,所以是热爱的事情变成工作,不热爱了就不是真的热爱对吗?或者有些工作我只爱他的一部分,其实我也很想找到我愿意心甘情愿加班付出时间的工作有什么方法没