网友:一下子对大道说的具象化了@大道无形我有型 高尔夫+labubu
提问 / 上文配图 · 1 张 · 点击查看完整图片
共 11,762 条,覆盖 2011-03-24 至 2026-10-14。按发言时间从新到旧排列。
第 4 / 118 页 · 本页 100 条
网友:一下子对大道说的具象化了@大道无形我有型 高尔夫+labubu
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:我也是新手啊,原本我也是从7号杆开始练,可是球老开右曲,之后教练建议我换成9号打。年头几乎每天连续在driving range练,握杆握得太紧,整个姿势很僵硬,手指都打到破皮了。高尔夫比我想象中难啊。还在努力摸索当中。
网友:我好像想明白了两个点。1、阿段老师为什么是满仓主义者?因为 持有 = 买入 ;2、阿段老师为什么会90%重仓单一股(苹果、网易看起来都是)?因为 持有 = 买入。阿段老师我这样理解对么@大道无形我有型
网友:大道您好,想请教您一个关于平常心的问题。我发现自己总会下意识地和别人比较:学习时比成绩,工作时比收入,投资时比收益。看到别人不如自己,会松一口气,看到别人比自己好,又会羡慕甚至嫉妒。 我其实不喜欢自己这样,理智上知道别人“比较”好并不意味着自己过得差,我也不希望自己的快乐建立在别人不如我之上,但这些情绪还是会不由自主地出现。 您有没有过类似的感受?如果有,是怎样逐渐转变的?我希望能从心里不再那么在意与别人的高低,而不只是每次比较之后劝自己想开点。从明白道理到真正做到,您有什么经验可以分享吗? @大道无形我有型
网友:阿段:您好!我现在每天都要在雪球上看你的发言,而且成为了一种习惯。你的语言表达,通俗易懂。想请您帮忙分析一下我是不是有臆想症,我总是感觉有一股莫名的力量在打压茅台,逼所有人往科技股里面去,完成冒一个人意愿
网友:茅台碰上周期下行了吗?好与不好其实显而易见啊,不懂为何有些人选择视而不见啊。
提问 / 上文配图 · 1 张 · 点击查看完整图片
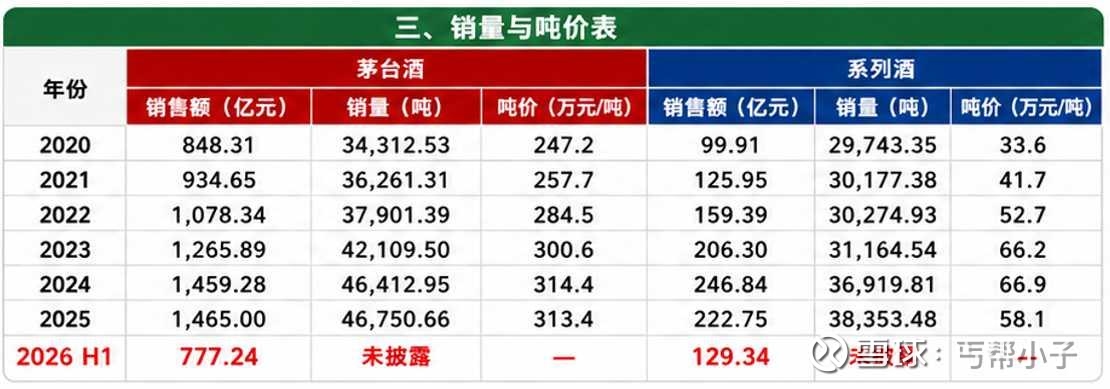
段永平:茅台系列酒以前靠搭售,彻底市场化后在看个几年才会知道真实需求的。以前我也不明白为什么飞天差价那么大,后来才明白经销商消化系列酒可能也是有成本的。 ↗
网友:@大道无形我有型 段哥,最近看茅台,有一个长期困惑:茅台拥有顶级现金流和商业模式,我个人认为它现在只是在正经历一轮严肃的“库存下行周期”。想请教您,在您的视角里,像茅台这种强品牌壁垒的公司,它的“周期”与普通制造业(如周期股)的周期,本质上有什么区别?当这种极强护城河碰上周期下行时,您会如何用“生意视角”来评估它当前的买入时机?感谢指点
网友:大道,高尔夫新手求教:下杆时收腹总是使不上劲,感觉力量全断了。您平时是怎么练习核心发力和下杆节奏的?@大道无形我有型
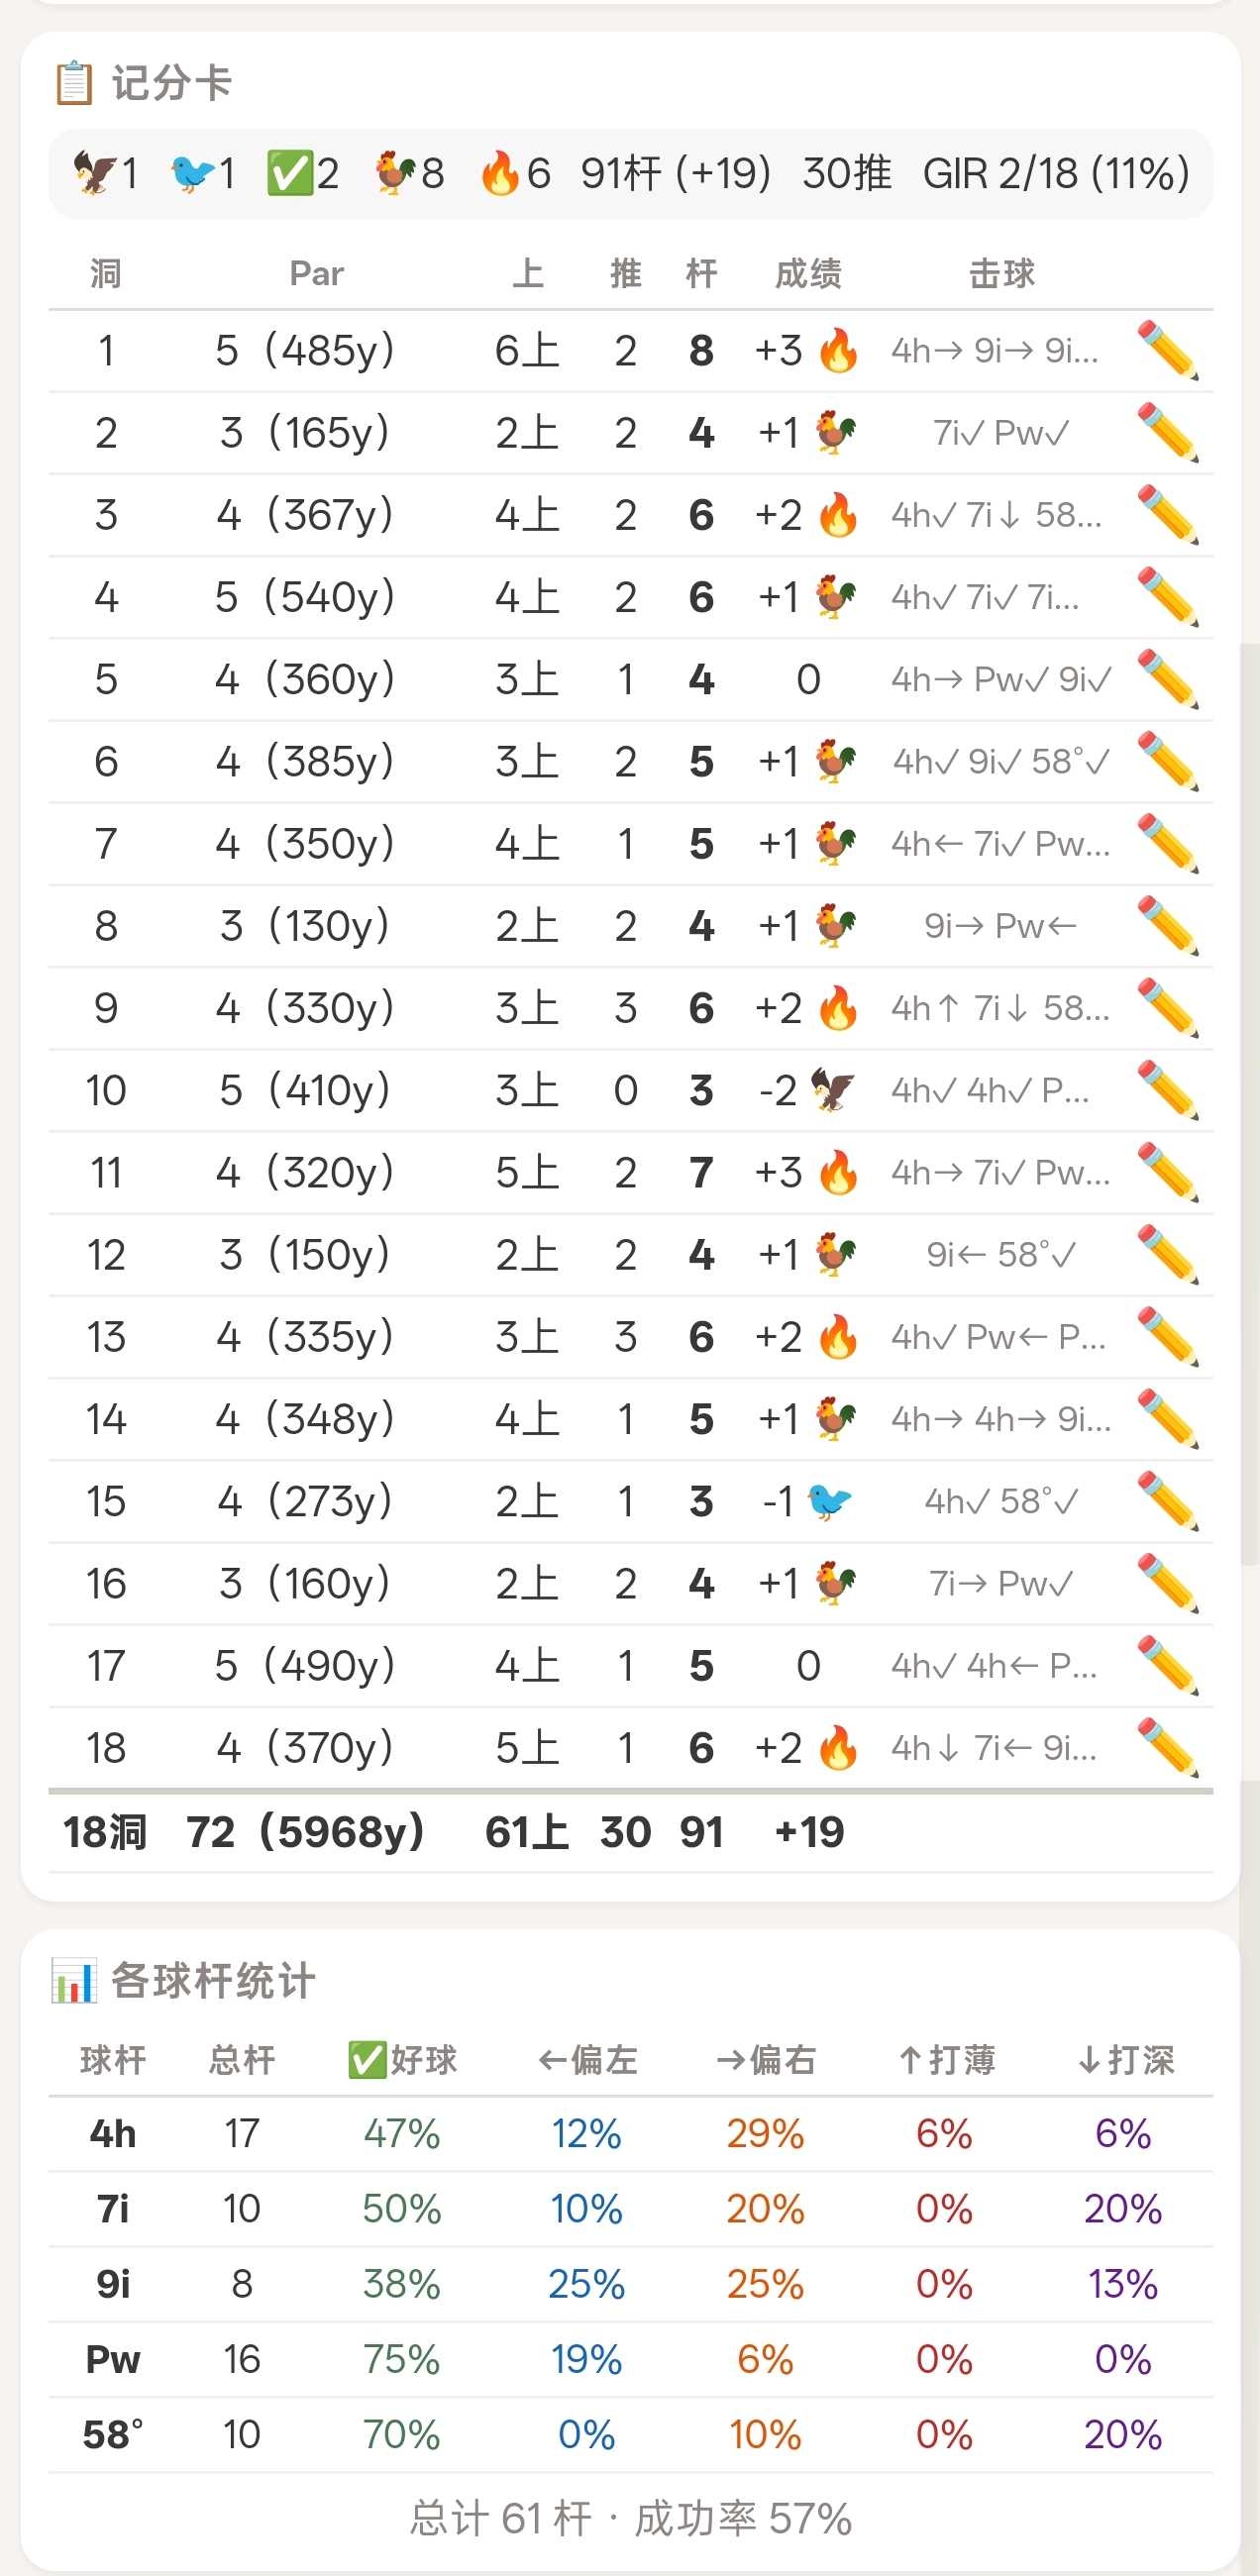
网友:谢谢!6450 par 72 slope 125
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:段总中午好,想请教个问题。我有点好奇,在国内的经济大环境下面,如果让段总当茅台的董事长,段总会打算怎么经营。(这个我想过,我感觉似乎我啥都不干,但是还是让利点给经销商会更好。品牌的维护也是一个蛮重要的东西)
段永平:现在人家已经干得很好了,而且我早就退休了。站着说两句不腰疼的话和干个CEO是完全不同的事情啊,工作量可能差1000-10000倍的。 ↗
网友:跟在游戏里买物品差不多。需要就买,不需要就卖。放不下了就扩背包扩仓库
网友:段叔,可以问问您除了捐款做慈善,给自己花的最大一笔钱是干嘛了。最近投资赚了点钱,有点飘,感觉纯数字的增长没办法给自己太多兴奋感,想给自己添个大家伙,但是预计会花掉现有20%的现金,要不点我两句,让我断了念头。
网友:原帖已被作者删除
网友:段总您好,我今年30岁,手里现有60万闲钱做长期投资,计划持有周期十年。当前设想配置:70%茅台、30%腾讯、10%泡泡玛特,想请教您这个组合是否可行?盼您指点@大道无形我有型
网友:大道您觉得您是否有点滞后了投AI,现在投会不会泡沫(老巴说不要参与人声鼎沸),于AI您也是敢为天下后吗@大道无形我有型 @大道无形我有型
网友:我是个稳定的业余爱好者哈不过最近有些进步,坚定不移保证开球上球道、难度大的洞坚决执行1切1推。今天见了7字头,12个par1只鸟3个加2(因为3推)
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:伯克希尔·哈撒韦(Berkshire Hathaway)在传统能源领域的最核心投资主要是 西方石油(Occidental Petroleum, 股票代码:OXY)和雪佛龙(Chevron, 股票代码:CVX) 。 一、 西方石油(OXY)建仓与加仓历程 1. 初次接触与建仓(2019年 & 2022年) 2019年4月(优先股融资): 巴...
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:@大道无形我有型 请问大道:我是小白两年前刚听说标普纳指,因为不咋懂就一次性配置了30万标普和70万纳指一直没有动过!未来也是准备拿着不动!请问这种思维符合价值投资理念吗?还是说应该配置一点个股!请教大道@大道无形我有型
网友:@大道无形我有型 阿段,你好,请问一下,你计划长期持有泡泡玛特,那你是否会允许一小部份持股被借出做空以收取借券费呀?可以回答吗?
网友:Gemini: 以 2006 年秋至 2026 年秋的整 20 年周期为区间,贵州茅台与标普 500(S&P 500)的年化复合回报率(CAGR)如下: | 标的 | 全收益复合年化(含分红再投资) | 纯价格复合年化(不含分红) | 20年累计总回报(全收益) | |---|---|---|---| | 贵州茅台 (600519) | 约 21% – 23% | 约 19% – 20% | 约 45 倍 – 65 倍 | | 标普 500 指数 | 约 11.2% – 11.4% | 约 9.2% – 9.4% | 约 7.5 倍 – 8.5 倍 | 核心数据拆解 * 贵州茅台 * 基准价格:2006 年秋季股价约为 42 元(前复权价格约 20–25 元)。 * 回报构成:过去 20 年间茅台累计实施多次送转股(股本扩充至 12.56 亿股),并派发了数百亿元现金股息。即使在经历估值中枢与批价周期的波动后,依靠深厚的品牌护城河、极高的净资产收益率(ROE)与长期的提价能力,其 20 年年化复合回报仍保持在 20% 以上。 * 标普 500 指数 * 点位变化:指数从 2006 年秋的约 1,320 点攀升至目前的约 7,680 点,纯点位涨幅接近 5 倍(CAGR 约 9.3%)。 * 股息再投资加成:加上 20 年间平均每年 1.5%–2% 的股息再投资,标普 500 全收益指数(S&P 500 Total Return)的复合年化达 11% 以上,显著超越了其 70 年长期名义均值(约 10%–11%)。
网友:我两个都买。
网友:茅台不可能跑过标普,买茅台也就图个5%的年华而已
网友:@大道无形我有型 段总您好,请问长期持有贵州茅台股票,需要考虑未来可能的极端气候频发,对高粱产量影响,从而导致茅台酒产量下滑,成本提高的利空因素吗?这种气候利空因素对茅台有多大影响?投资者应该重视吗?谢谢!
段永平:当然要考虑啊,同时还要考虑陨石撞地球,海平面上涨等等,这些因素之外还需要考虑人们很可能因为健康因素不再喝酒了……。话说回来, 如果茅台产量下降了真的是利空吗? ↗
网友:段永平买特斯拉的内在逻辑是什么? + Thought: 16.8s 先给结论:段永平买特斯拉,其实没有他惯常那种"看懂生意的内在逻辑"——他自己反复承认:特斯拉赚的钱是"瞎猫碰上死耗子",他把这个操作定义为"风投"、"市梦率"、"完全靠蒙"。 与买网易、茅台、苹果有本质区别。 他与特斯拉的完整经过(三个阶段) 阶段一:早期买过、也赚过钱,但他自认"逻辑是错的" 被追问"有没有赚了钱、事后却发现事实或逻辑搞错了的交易?" 段永平:"我的特斯拉就是典型哈。"(2018-09-20) "你的汽车行业的例子我其实也不懂,虽然在特斯拉上赚过不少钱,但最后也因为看不懂而全部放弃了。"(2019-03-13) 他2013年就是特斯拉最早一批车主,车牌都改成了"We Love Tesla",但后来"因为不喜欢马斯克的品行 + 买了车后对服务不满意",把股票卖了。他承认:"当然这是个错误的决策,我可能应该留着,但是我觉得很难,确实很难。"(2025年访谈) 阶段二:长期排斥——三个原因 在2025年11月的《方略》访谈中,他讲了为什么一直不怎么碰特斯拉: 1. 看不懂:"投资我觉得比较难……电动车这个生意不会太好,会很累,它差异化很小。" 2. 不喜欢马斯克这个人:"你投资实际上是在跟他做朋友,我不想跟他做朋友,哪怕给我钱我也不干。" 3. 但他同时认可技术:"SpaceX、星链确实太牛了,非常厉害。马斯克是个牛人,肯定比我牛太多了,但这不意味着我一定要喜欢他。" 阶段三:2025年底态度反转、重新买入(划重点) 2025年11月,他看完马斯克演讲后说"突然明白电动车确实是省能源的(大多晚上充电,利用闲置发电能力)",然后: "最近终于再多花了点时间看了很多马斯克的东西。面对他的那么多厉害的产品,我上个礼拜和这个礼拜已经开始投点在特斯拉上了……就当风投吧,我觉得10年后回头看,这个投资也许是对的。不做朋友但还是可以投资的嘛。" 此时他的方法:卖put(期权)为主,判断标准是"这个价钱卖给我、10年后回头看算不算便宜价钱?" 2026年2月更进一步自嘲: "对马斯克本人看法没大改变,不喜欢的东西依然不喜欢;'投资'特斯拉基本看的是'市梦率',完全靠蒙,大家好自为之吧!" 所以,他的"内在逻辑"到底是什么? 1. 承认不完全懂:特斯拉在他这里是"看着未来10年可能很厉害"的风投,对标他投拼多多的心态(押注人和技术),而不是买茅台式的"看懂现金流的生意"。 2. 差异化判断:他认为"大部分电动车生意会很艰苦",但特斯拉做出来了差异化("款式少、产品单一、量又大、成本低,很可能有钱赚"),这是他唯一觉得靠谱的商业理由。 3. 对人的矛盾:不喜欢马斯克,但尊重他"话说了真能做出来"(FSD、星链、火箭回收"10来年后真的做出来了")。 4. 仓位方式:用小仓位 + 卖put,控制风险,"不想跟他做朋友,但可以做个风投"。 一句话:他买特斯拉从头到尾不是"看懂的投资",而是"失控的好奇心 + 风投式小赌"。他自己都承认早期在特斯拉上赚过钱但逻辑是错的、后来是因为"看不懂"卖掉的,2025年再买也只是"看市梦率、靠蒙、当风投"。想从这里面找出类似"网易/茅台"那样严谨的内在逻辑,是找不到的——他在特斯拉上从来没有建立过这种逻辑。 ▣ Build · Big Pickle · 58.3s 说人话 + Thought: 306ms 好,大白话版: 段永平买特斯拉,说白了就是:没看懂,但赌一把。 他这个人买股票向来讲究"看得懂才敢重仓"(茅台、苹果就是),但特斯拉从头到尾是个例外: 1. 第一次买(2013年):他是因为喜欢特斯拉的车才买的,还买了个车牌写着"我们爱特斯拉"。赚了不少钱,但他自己说"这笔钱赚得糊里糊涂,逻辑根本没搞对"。后来发现马斯克这个人他不喜欢、车服务也让他不爽,就全卖了。事后他承认:卖错了,应该留着的。 2. 中间十几年:一直"看不懂"。他说过"电动车生意很难做,差异化很小",还说"投资就像交朋友,不想跟马斯克这种人做朋友,给我钱都不干"。但同时又承认马斯克是真牛,火箭、星链都做出来了。 3. 2025年又买回来:看了一堆马斯克的演讲,觉得电动车晚上充电、电不用白不用,加上特斯拉确实做出了差异化、成本还低,就又想买了。买归买,他自己还是那句话:"就当风投吧,看看10年后对不对。" 最逗的是他最新的原话:"投资特斯拉基本看的是'市梦率',完全靠蒙,大家好自为之吧!" 一句话总结:他跟特斯拉的关系就是——从喜欢车到讨厌人再到佩服技术,兜兜转转。他买特斯拉从来不是"我看懂了",而是"这个人好像真的行,赌一下"。所以是小仓位、卖卖期权、输了也不伤筋骨。他自己都说了,这就是蒙。 @大道无形我有型 大道,关于您投资特斯拉的内在逻辑,AI总结的有偏差吗?
提问 / 上文配图 · 1 张 · 点击查看完整图片

网友:@大道无形我有型 段总,我最喜欢的偶像周杰伦代言 vivo 了,想问下是您促成的吗😊
网友:@大道无形我有型 ,大道,今年应该买iPhone Duo还是iPhone 18 Pro?你买的哪一款?
网友:看视频好像看到大道了
提问 / 上文配图 · 2 张 · 点击查看完整图片

网友:饥饿营销
网友:@大道无形我有型 大道怎么看待近日电力板块的火热?能理解的了最近的上涨吗
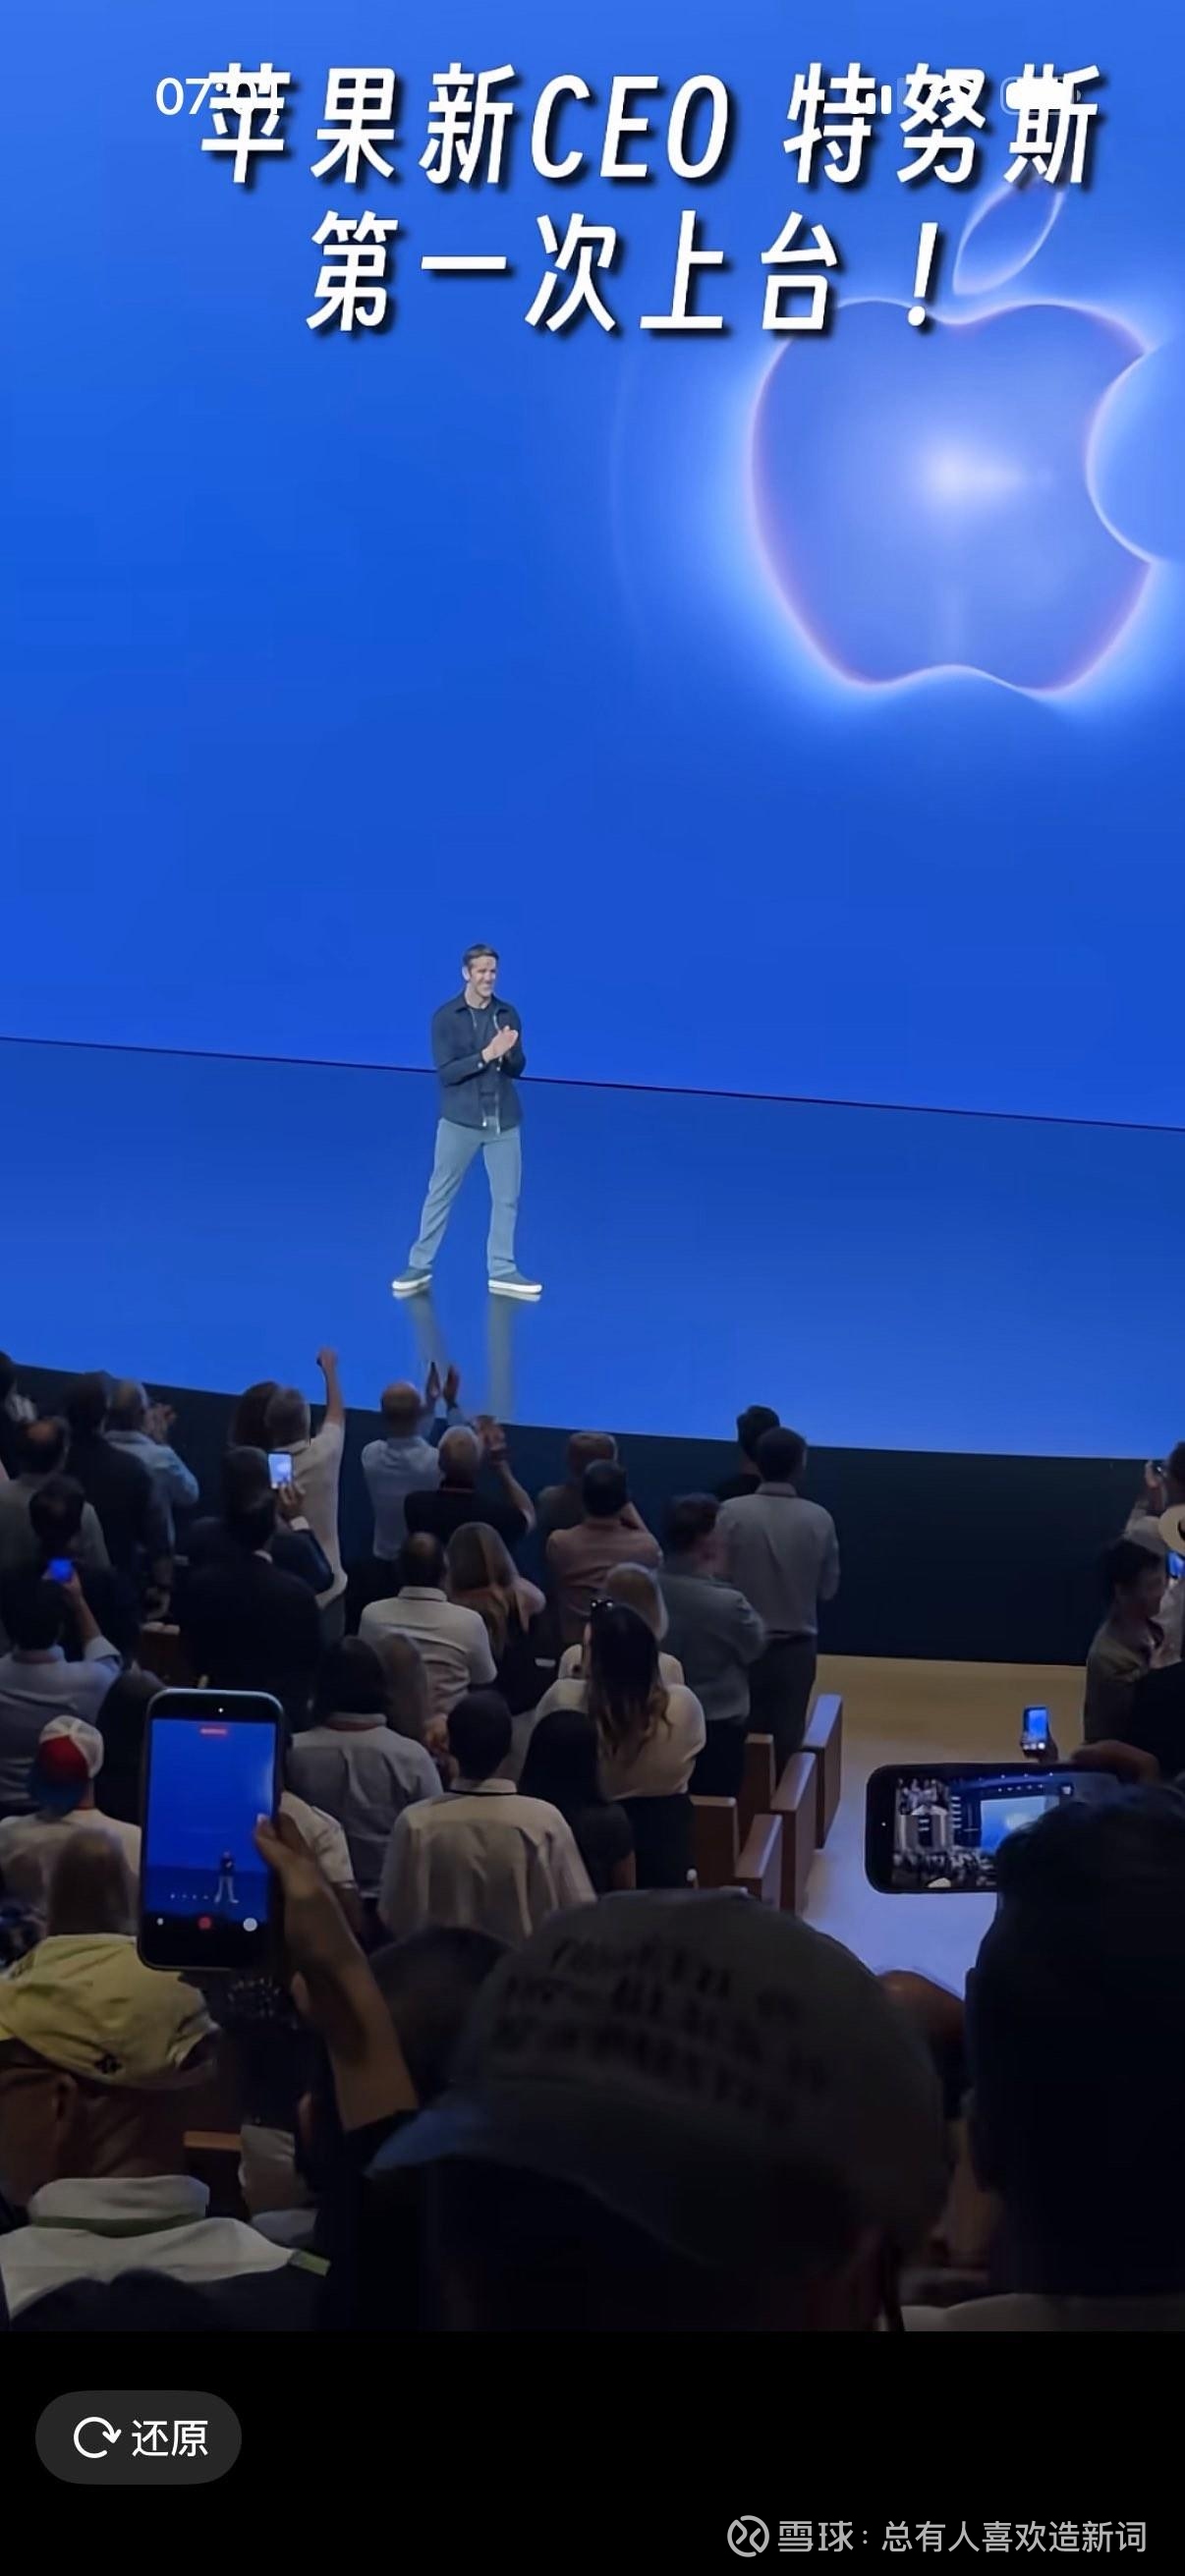
网友:大道是怎么判断这个人好坏的?是看面相加上在苹果发布会吗?
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:有个关于茅台的小问题,希望能借助大道的声音扩散一下,问题很简单,就是我身在海外,无法正常登录i茅台(但愿只是我个人的问题,这样的话这个问题就不存在了)。i茅台的首页可以登录,但是要进购买页,或查看某款酒的详细信息,就直接白屏或是显示系统繁忙了。我理解很多手机应用或网站,出于某些需要会屏蔽来自海外的登录,但i茅台作为一个直接面向消费者的购物网站,为啥要屏蔽海外用户呢。记得大道也说过,茅台的国际化其实就是喝茅台酒的人的国际化,希望茅台完全可以自信大方一点,把i茅台向全球所有用户敞开怀抱。@大道无形我有型 #贵州茅台#
网友:段总您好,又看了一遍您关于i茅台会释放巨大市场的观点,我有一点没搞明白。茅台京东自营旗舰店随时都可以买啊,而且也可以保真,唯一一点就是每瓶大概比i茅台贵12%左右。对比之下i茅台抢到酒的概率特别低。真正想要喝的人或者送礼的人真的会在乎这12%的差价吗?@大道无形我有型
网友:苹果 今天苹果新品发布会,有网友碰见段总了,段总的生活真是丰富多彩,真有意思。泡泡玛特
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:原帖已被作者删除
网友:问了AI,苹果也只有第五大道这一家店是24小时营业,非常特殊
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:大道老师您好,我非常崇拜查理·芒格,我想问真正的认知系统是不是解决问题的能力,有解决广泛问题的和解决狭义问题的。而并不是单一的观点和方法。例如解决如何积累生产资料的问题,个人觉得您选中的那些股票就很不错。@大道无形我有型
网友:@大道无形我有型 大道老师您好,携程与泡泡玛特都是2000亿港币市值左右,去年经营利润差不多都是180亿港币左右,今年两家公司都遇到了一些经营上的调整。两家企业都属于悦己消费类公司。请问大道有关注过携程这类公司吗,在大道眼中,旅游消费类平台的领先企业其商业模式与发展前景值得长期关注与思考吗?若能得到大道的解惑不胜感激。
网友:大道老师,我现在有600w都存在银行,自从关注了您以后,我也想投资茅台!你觉得拿出总资产的多少做投资是合适的?谢谢
网友:没有资本家的命,得了资本家的病真是剥削大王,不考虑员工的么
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:其实恰恰相反,苹果直营店在内地,绝大多数都是只付固定租金,不给任何扣点提成的两者取高,因为苹果的直营店业绩都很高。然后还有财务测算上他们预判也没啥风险,每月支出固定。
提问 / 上文配图 · 2 张 · 点击查看完整图片
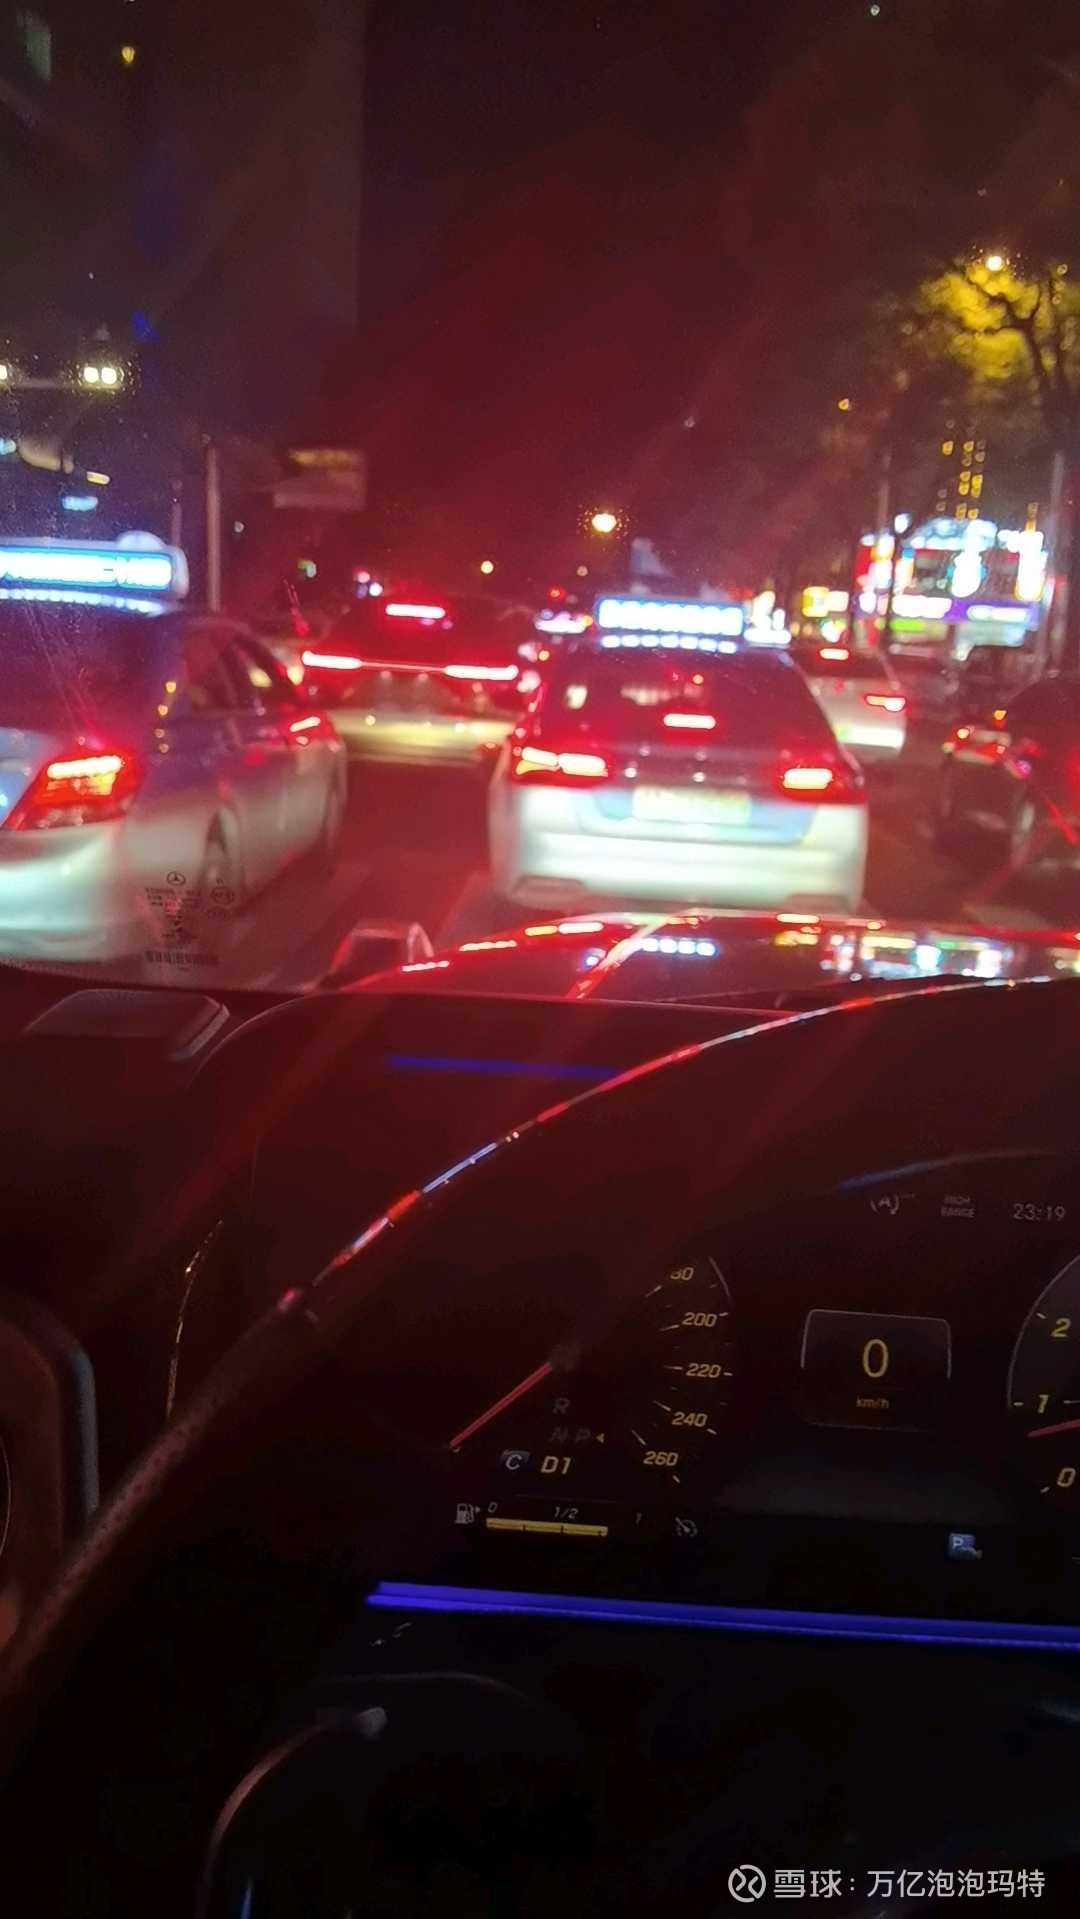
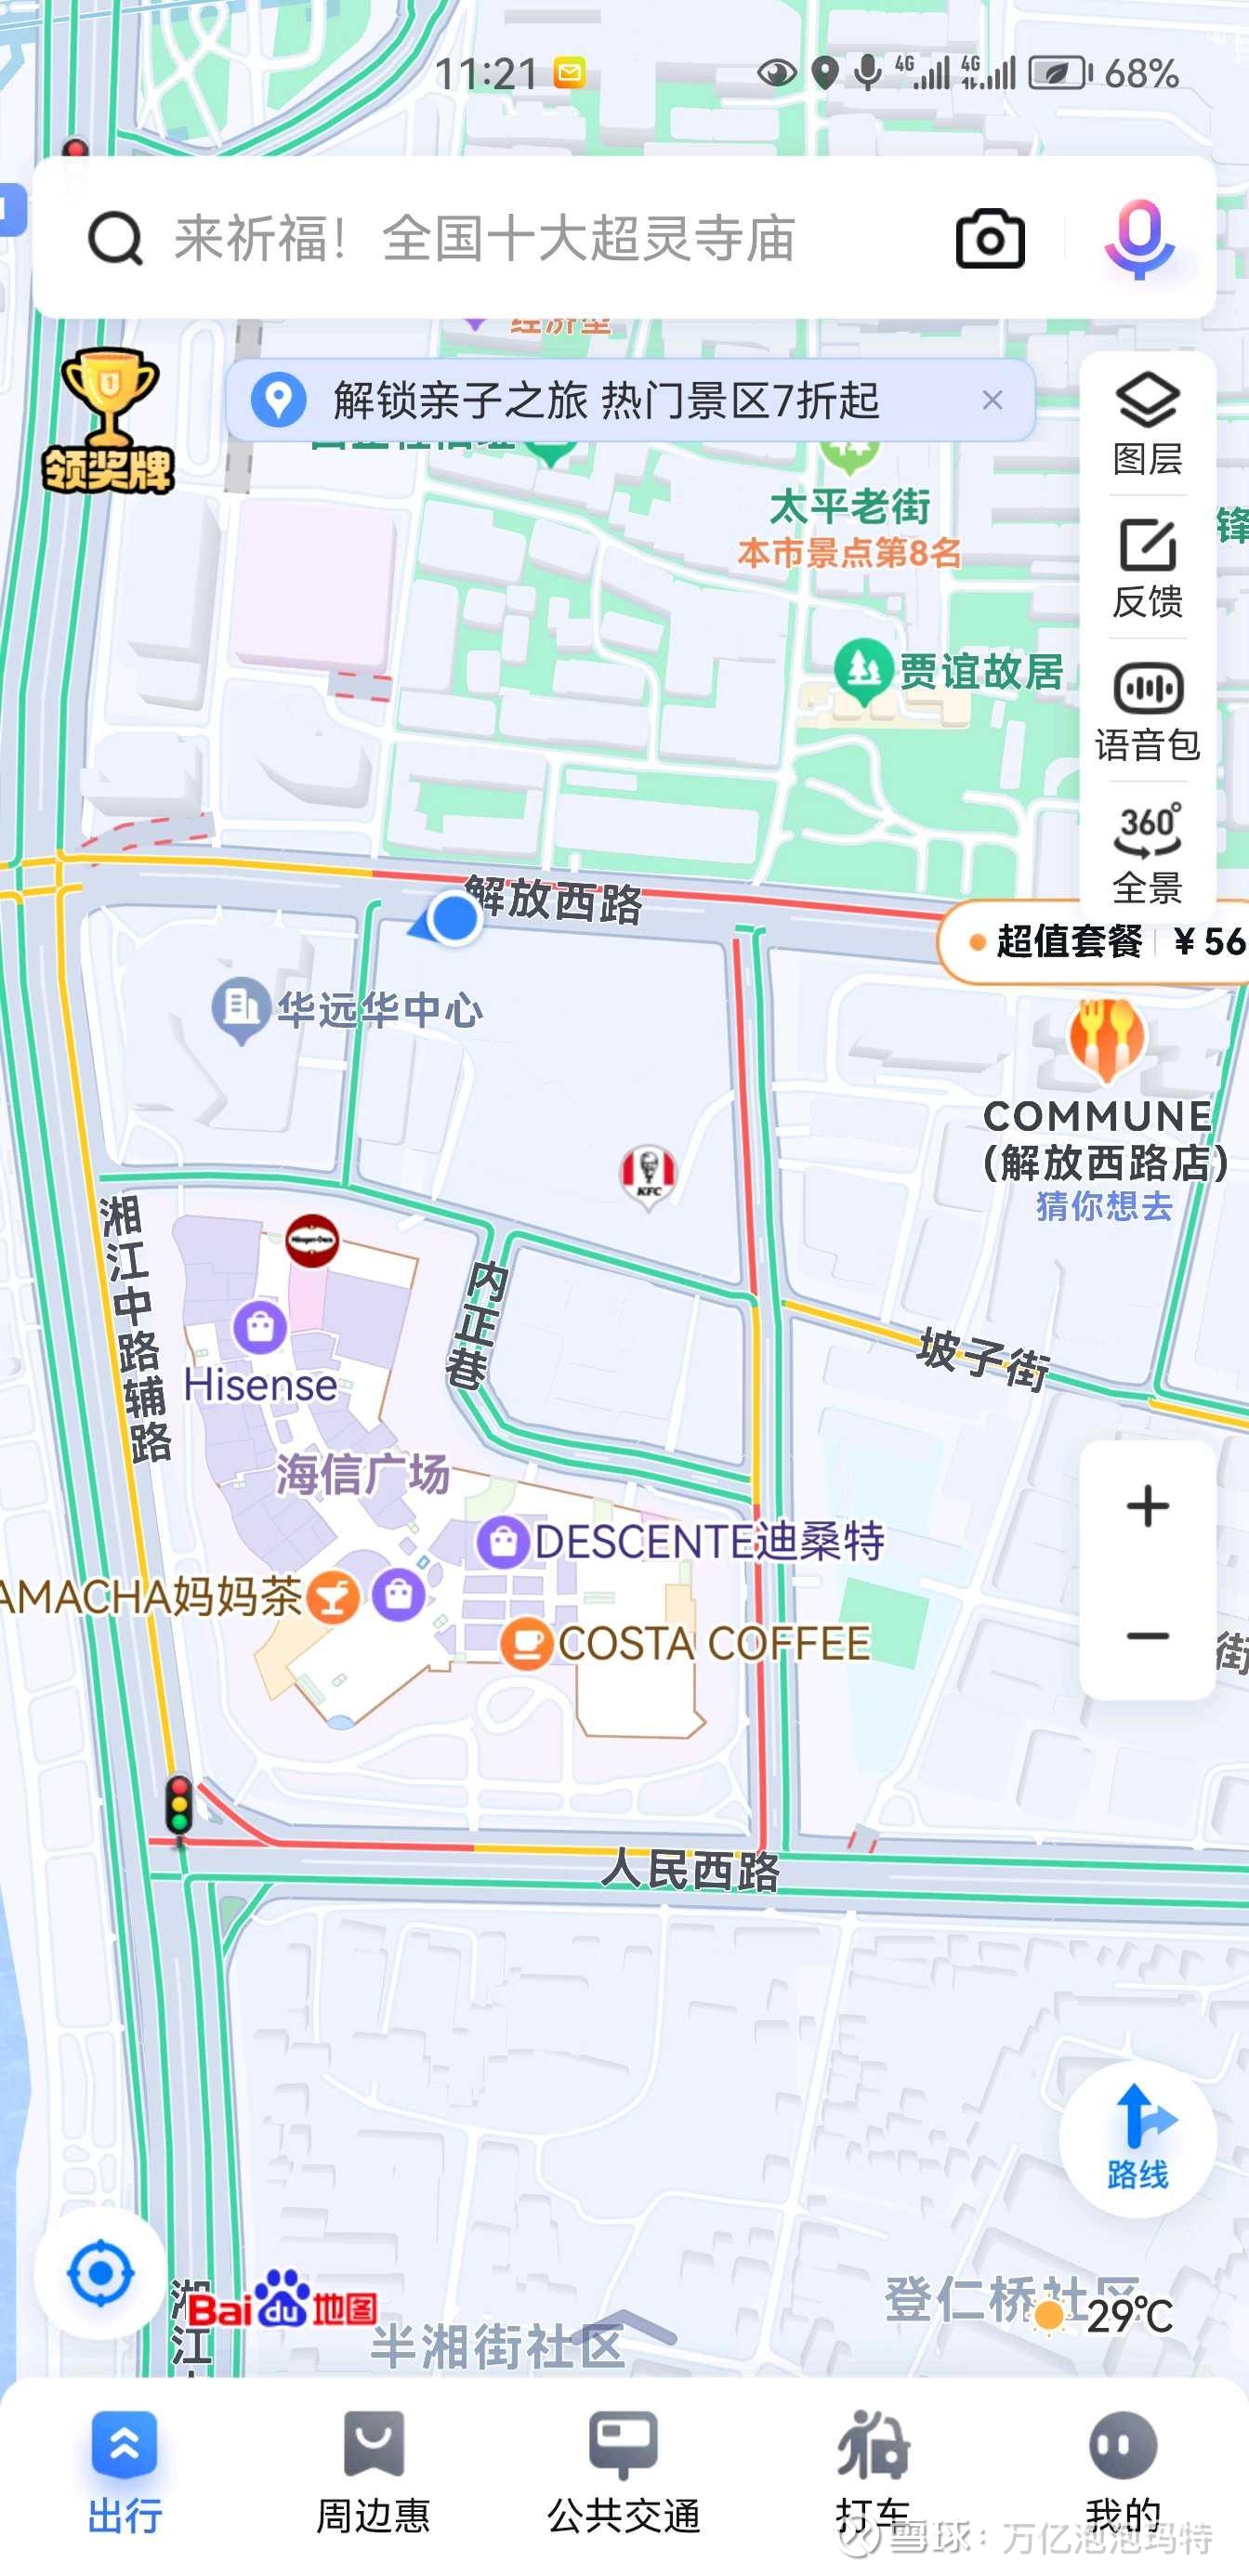
网友:看到有球友反馈说长沙国金泡泡玛特 晚上22:00就打烊了,事实上长沙这座不夜城22:00很多人才刚开始出门,凌晨才是夜生活的高峰期。有一次非暑假时间在解放西堵到怀疑人生如果国金商场沿街店铺营业时间不限,公司是否可以延长一下延长时间,夜间冲动消费的购买欲也会更强的您觉得呢@大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:我猜大概就是说你有两只鸟,你自己留一只就够了,另外那只剩下的就留在林子里吧。
网友:这和中国租房模式不一样
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:24小时营业,房东为什么高兴。(虽然有一定的关联租金)房东24小时还是2小时都没关系啊
提问 / 上文配图 · 2 张 · 点击查看完整图片
段永平:一般来说房租都是跟营业额挂钩的(多数就是基本房租➕营业额提成,所以生意好的产品容易拿到位置好的店)。苹果地位比较强,好像不付基础房租(具体我不知道),只付一定百分比的营业额给房东。 ↗
网友:贵州茅台 大道说赚钱越多的公司商业模式越好,那喜诗糖果算商业模式好的公司吗?喜诗糖果好像没有一些光伏企业赚得多?还是说赚得多只是商业模式好的条件之一?差异化和护城河也是?@大道无形我有型泡泡玛特 腾讯控股
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:贵州茅台 大道说赚钱越多的公司商业模式越好,那喜诗糖果算商业模式好的公司吗?喜诗糖果好像没有一些光伏企业赚得多?还是说赚得多只是商业模式好的条件之一?差异化和护城河也是?@大道无形我有型泡泡玛特 腾讯控股
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:看到有球友反馈说长沙国金泡泡玛特 晚上22:00就打烊了,事实上长沙这座不夜城22:00很多人才刚开始出门,凌晨才是夜生活的高峰期。有一次非暑假时间在解放西堵到怀疑人生如果国金商场沿街店铺营业时间不限,公司是否可以延长一下延长时间,夜间冲动消费的购买欲也会更强的您觉得呢@大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:原帖已被作者删除
网友:大道说了如了如果网易一直拿着不卖到现在,比后来买苹果收益还好?
网友:哈,有啥不容易的?股价掉了么?你就当买了个房子一直在收租,根本就不知道能卖多少钱就好
网友:我们结婚啦
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:没错,库里南早该推沟里了!
段永平:我今天在Arizona打球开的是租来的卡迪拉克,让我有点想念我的库里南。话说回来,卡迪拉克的SUV也还不错的。 ↗
网友:谢谢您,所以我很珍惜您在的时间就好像我知道我身边有重要的人始终要离开,可是当他说的时候,我还是会绷不住
网友:大道,您刚说现在能接受马斯克的逻辑了。人的视觉能够完成驾驶,我能理解这说明纯视觉在理论上可行。但机器也可以使用人没有的传感器,纯视觉可行似乎不等于纯视觉就是更好的方案。 您现在接受的是纯视觉最终能够做到,还是也认为它会优于多传感器融合?我想知道您这次改变判断的理由在哪里@大道无形我有型
网友:大道,您刚说现在能接受马斯克的逻辑了。人的视觉能够完成驾驶,我能理解这说明纯视觉在理论上可行。但机器也可以使用人没有的传感器,纯视觉可行似乎不等于纯视觉就是更好的方案。 您现在接受的是纯视觉最终能够做到,还是也认为它会优于多传感器融合?我想知道您这次改变判断的理由在哪里@大道无形我有型
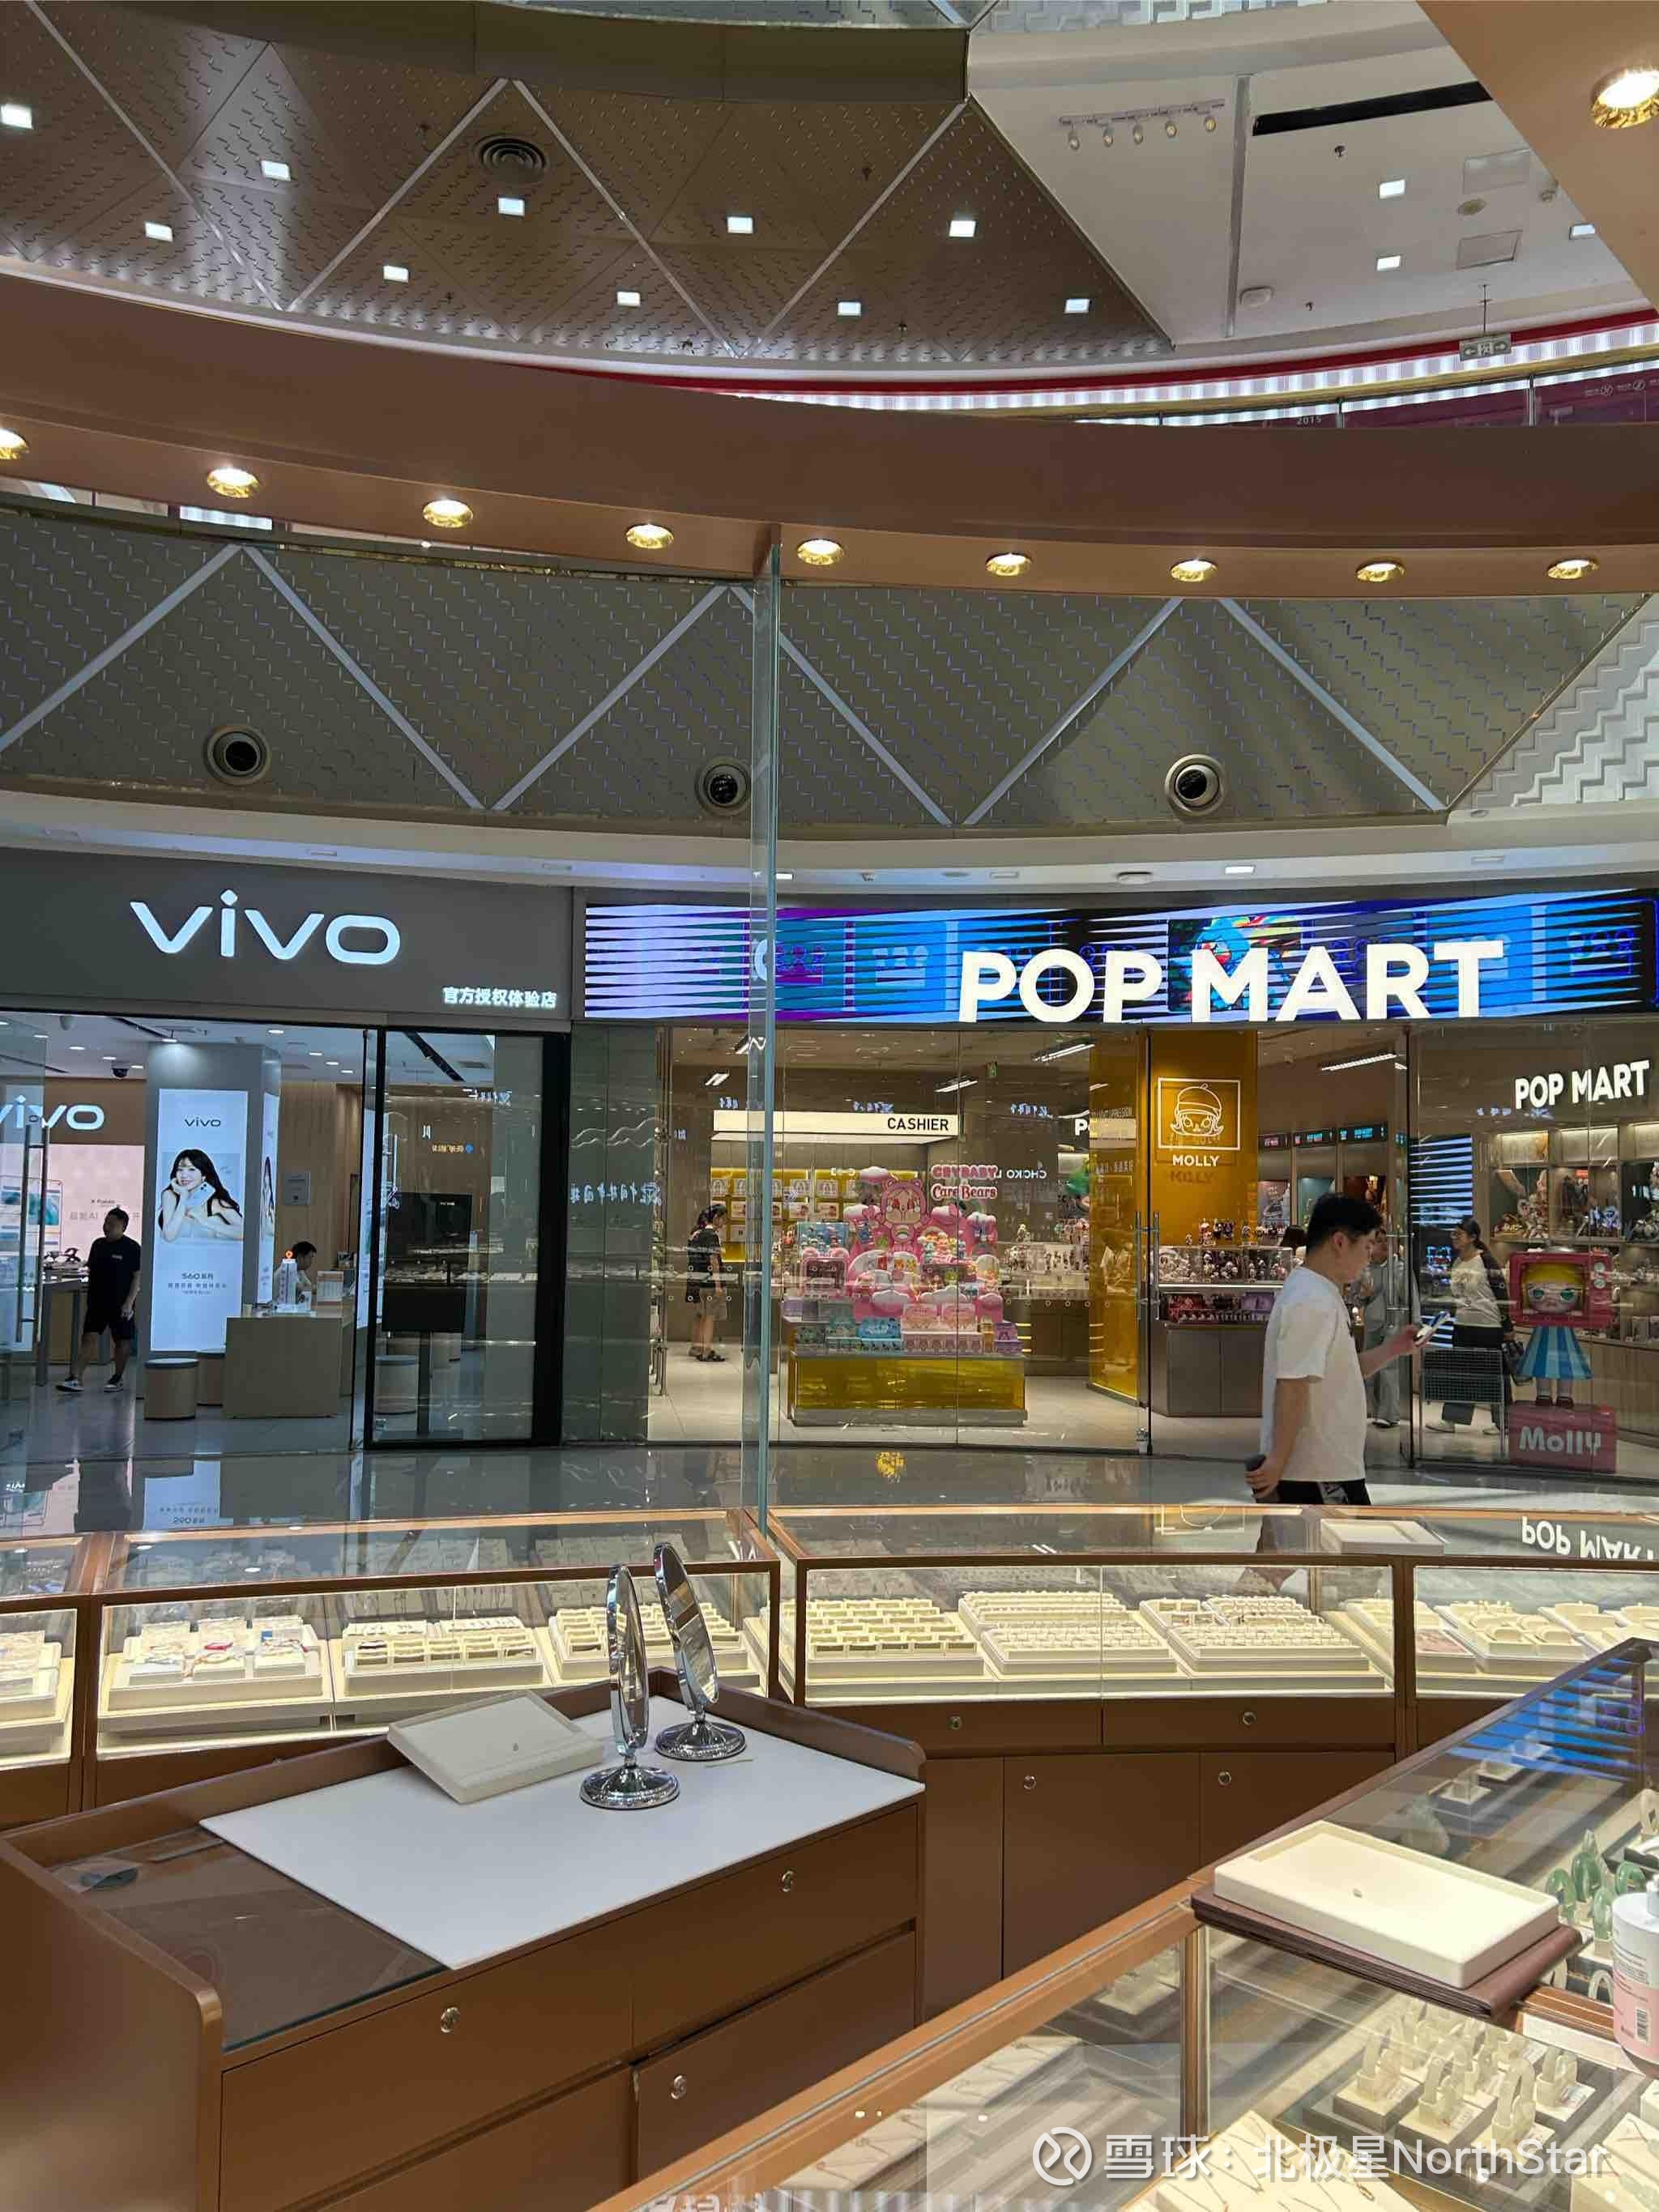
网友:vivo+阿里赢麻了,又一个大逆转! @大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
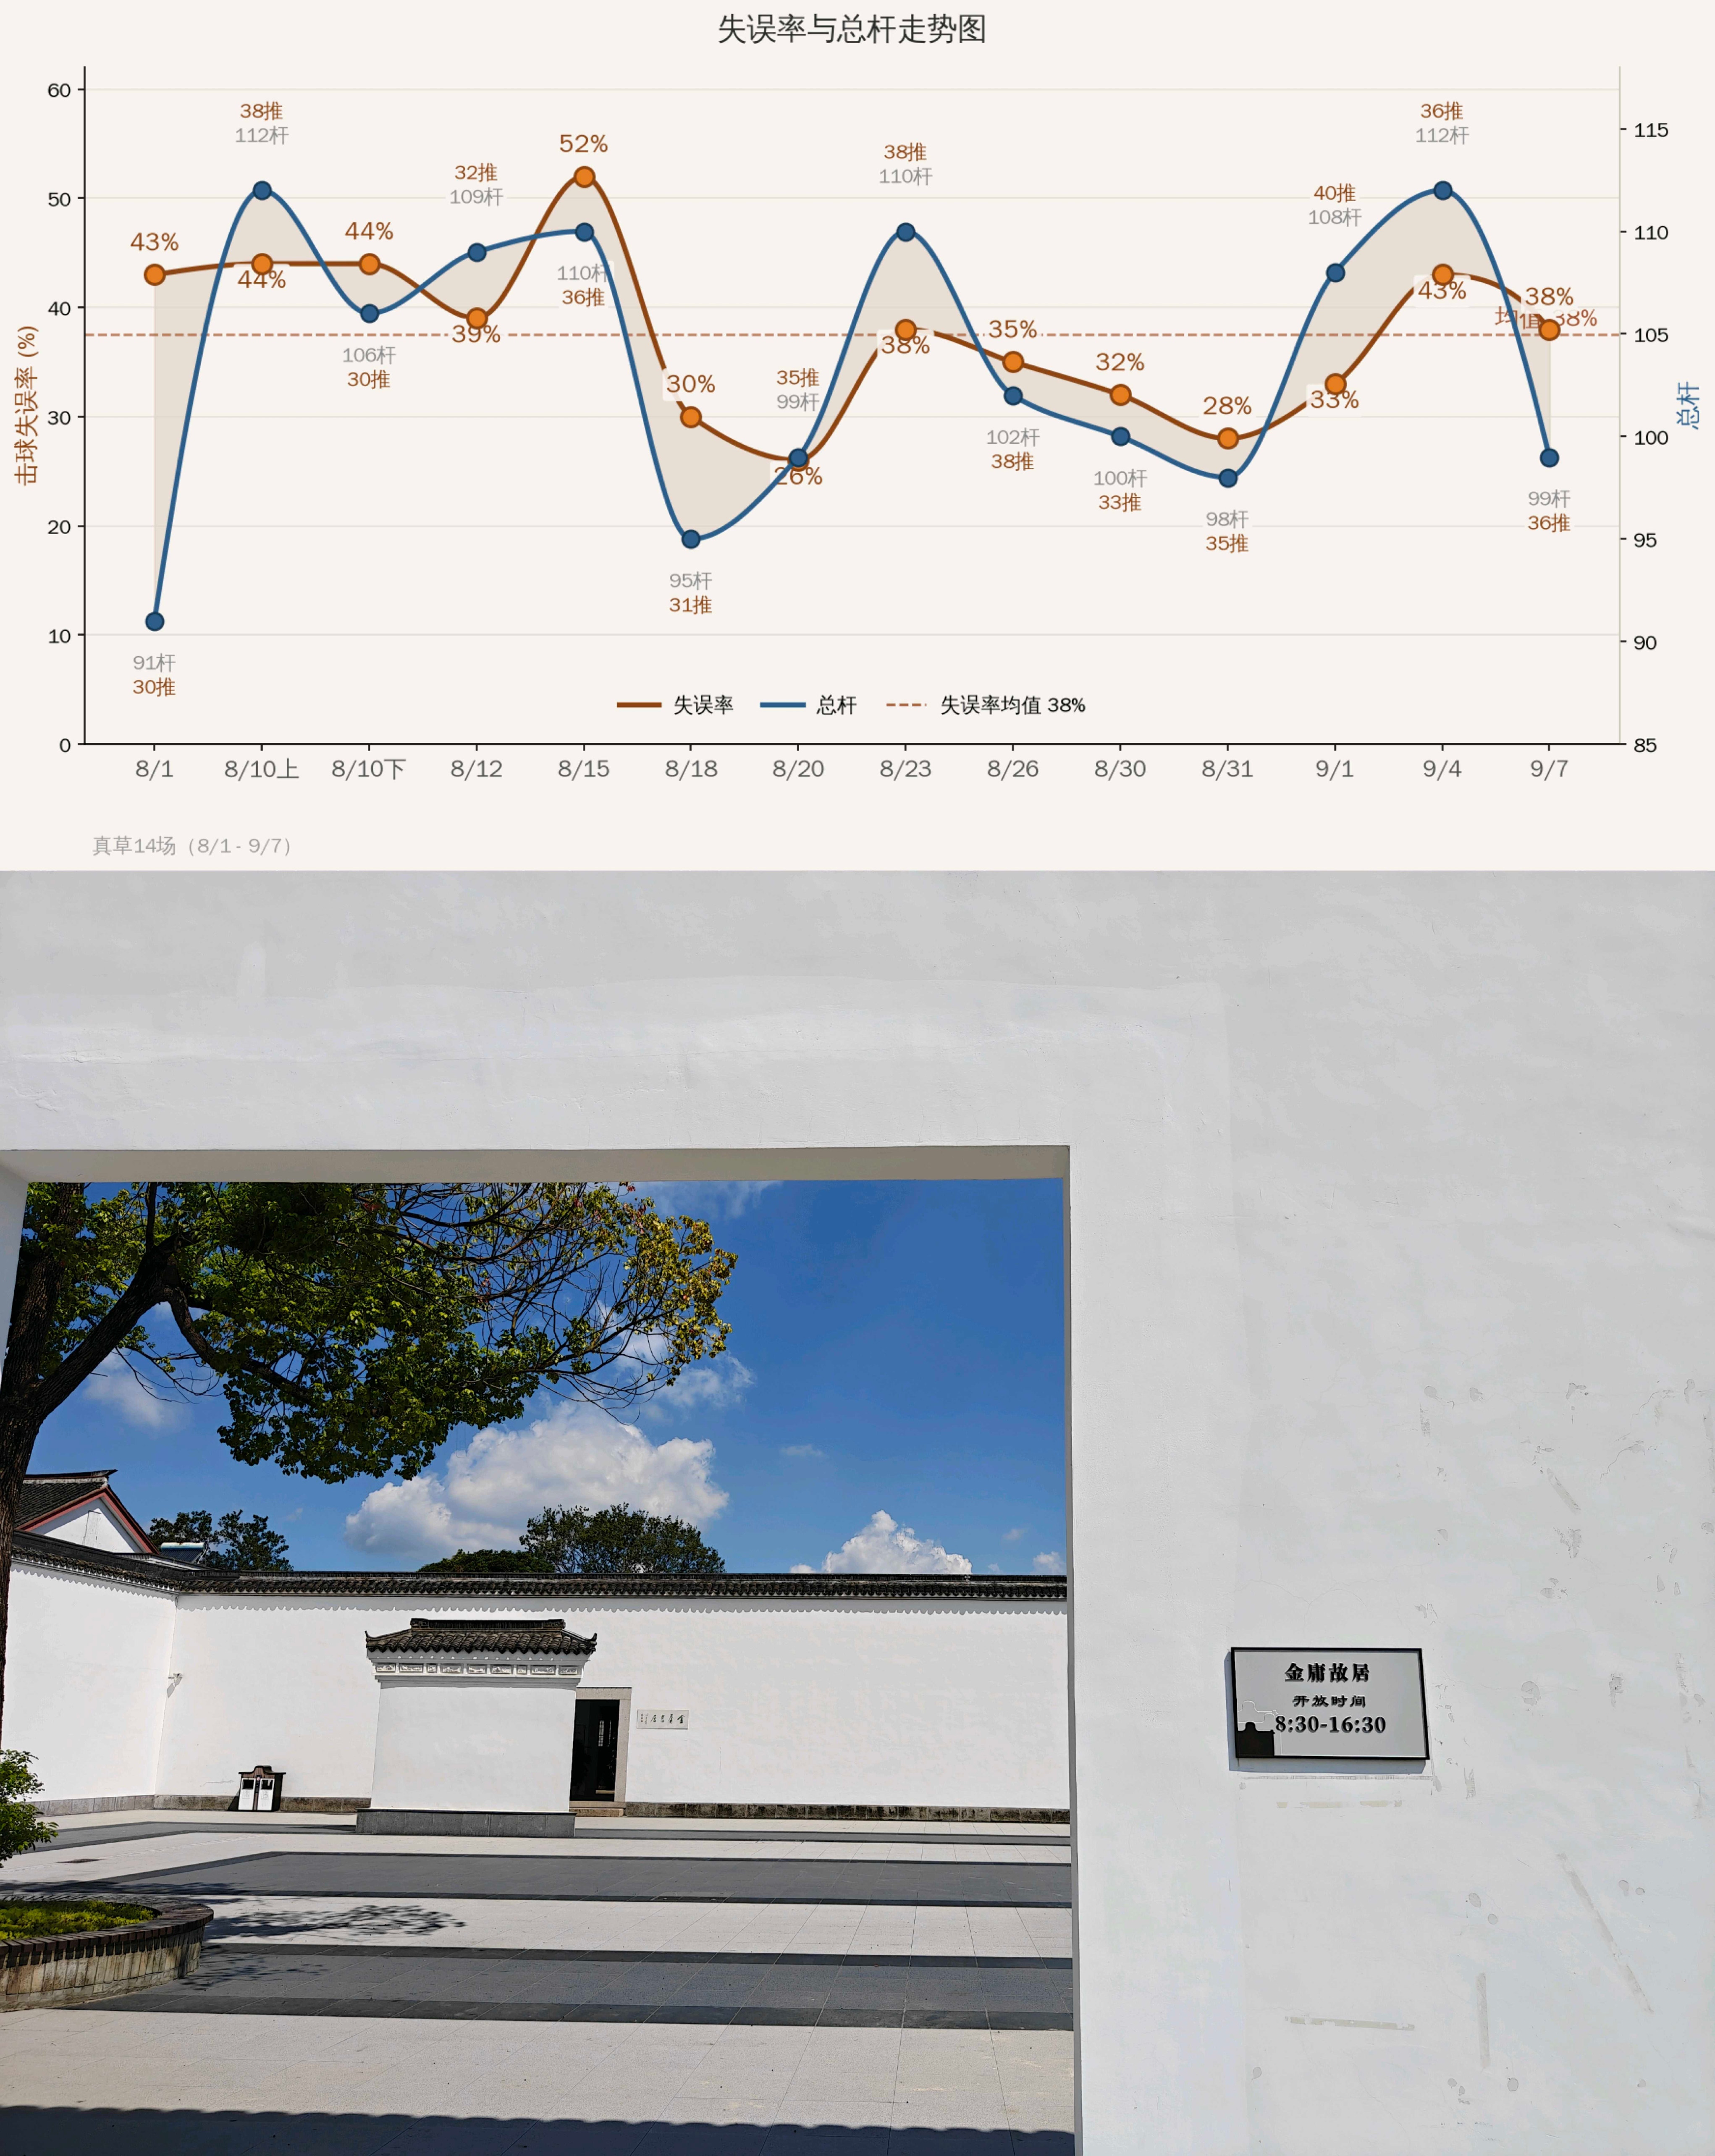
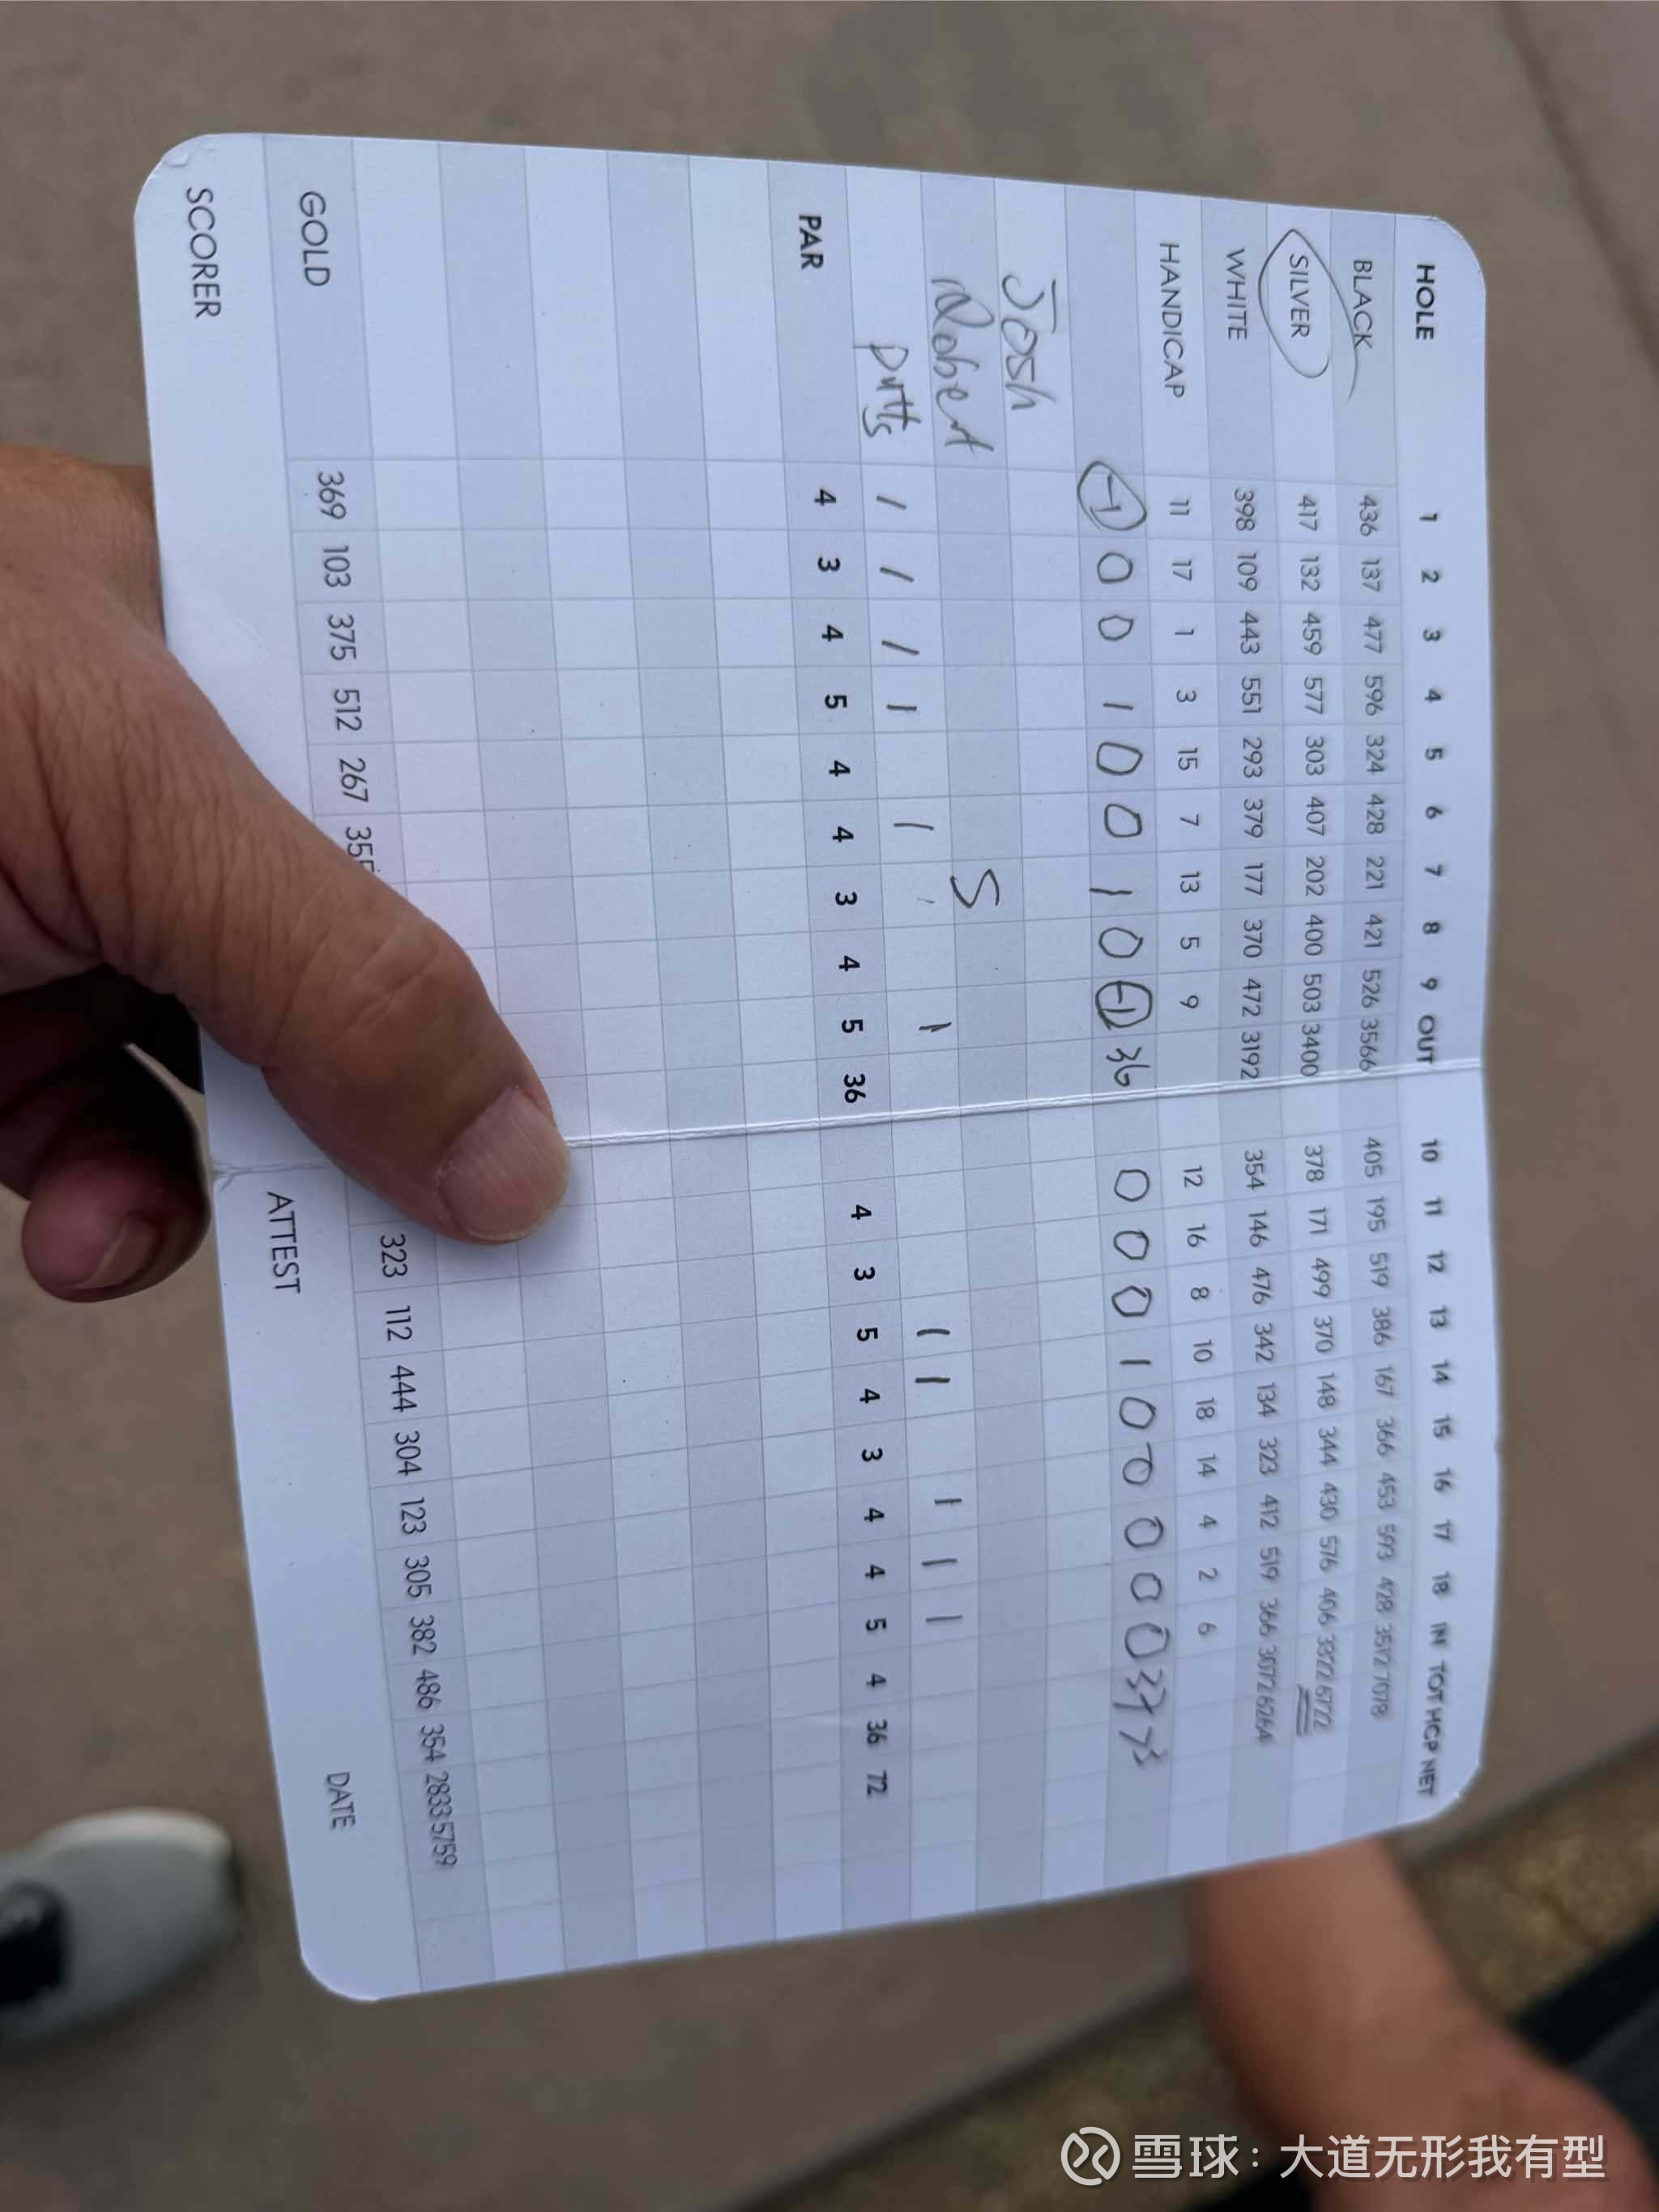
网友:今天打球的海宁尖山球场,距离金庸先生出生的袁花镇故居只有15分钟车程。特意绕路去看了一下 高尔夫真的好难,上次打到91杆觉得自己要突飞猛进了,后面又打了十几场,还是总被各种失误缠身。感觉破9仍然遥遥无期
提问 / 上文配图 · 3 张 · 点击查看完整图片
发言配图 · 1 张 · 点击查看完整图片
网友:vivo+阿里赢麻了,又一个大逆转! @大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:没事,金庸也不会的。
提问 / 上文配图 · 2 张 · 点击查看完整图片
段永平:你➕2上果岭的洞太多,一推不够多。如果你能➕1上果岭,提高一切一推的次数,很快就能破9的。你把每个洞都当成加一的洞试试?比如长3杆洞当四杆洞打,这样出现➕2的概率就会大幅度降低的。 ↗
网友:说明:来源于网络,准确性待验证 北京时间:2026‑09‑04 凌晨,美国得州奥斯汀超级工厂,闭门受邀专场 【开场,马斯克主题演讲】 马斯克: 欢迎大家。七年前,我们第一次对外阐述全自动驾驶、Robotaxi 的构想。在当时,绝大多数人认为这只是科幻。 今天,我们不再使用改装版...
段永平:人的视觉能解决的问题,理论上ai最后都能解决,而且会解决的更好。这是个时间问题。 我现在能接受马斯克的逻辑了。 ↗
网友:这有两个不打架的孩子!@南昌红谷滩万达广场。
提问 / 上文配图 · 3 张 · 点击查看完整图片
网友:《天道》这部剧确实成为商业巅峰剧,我也看了很多遍包括原著。想从中找到更多能够为己所用的知识点,很可惜资质有限,没有悟道。不过主人翁的扮演者王志文的演技无可挑剔。
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:金庸武侠假的,复仇者联盟……假的,看不下去?
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:我同事救上来的
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:@大道无形我有型 小天才唯一一款无摄像头的电话手表Q1R停售了晴天霹雳十多年极简款小天才电话手表忠诚用户心声:清晰语音通话、长续航、无摄像头、有定位的极简功能电话手表是刚需,是面对如今复杂网络环境的最强需求,个人感觉也是儿童电话手机设计的初衷。摄像头4宗“罪”:首先站在长续航对立面;其次吸引孩子长时间注视小屏幕伤眼;再次使用场景受限,在宿舍使用的话可能侵犯隐私;第四最便宜带摄像头的电话手表价格较极简款近乎翻倍,部分家长被迫为负功能买单。 请教阿段:极简功能Q1R是销售极差或利润极差或者其他的原因被砍了吗?会考虑恢复销售吗?
网友:假的一分钟都看不下去
提问 / 上文配图 · 2 张 · 点击查看完整图片
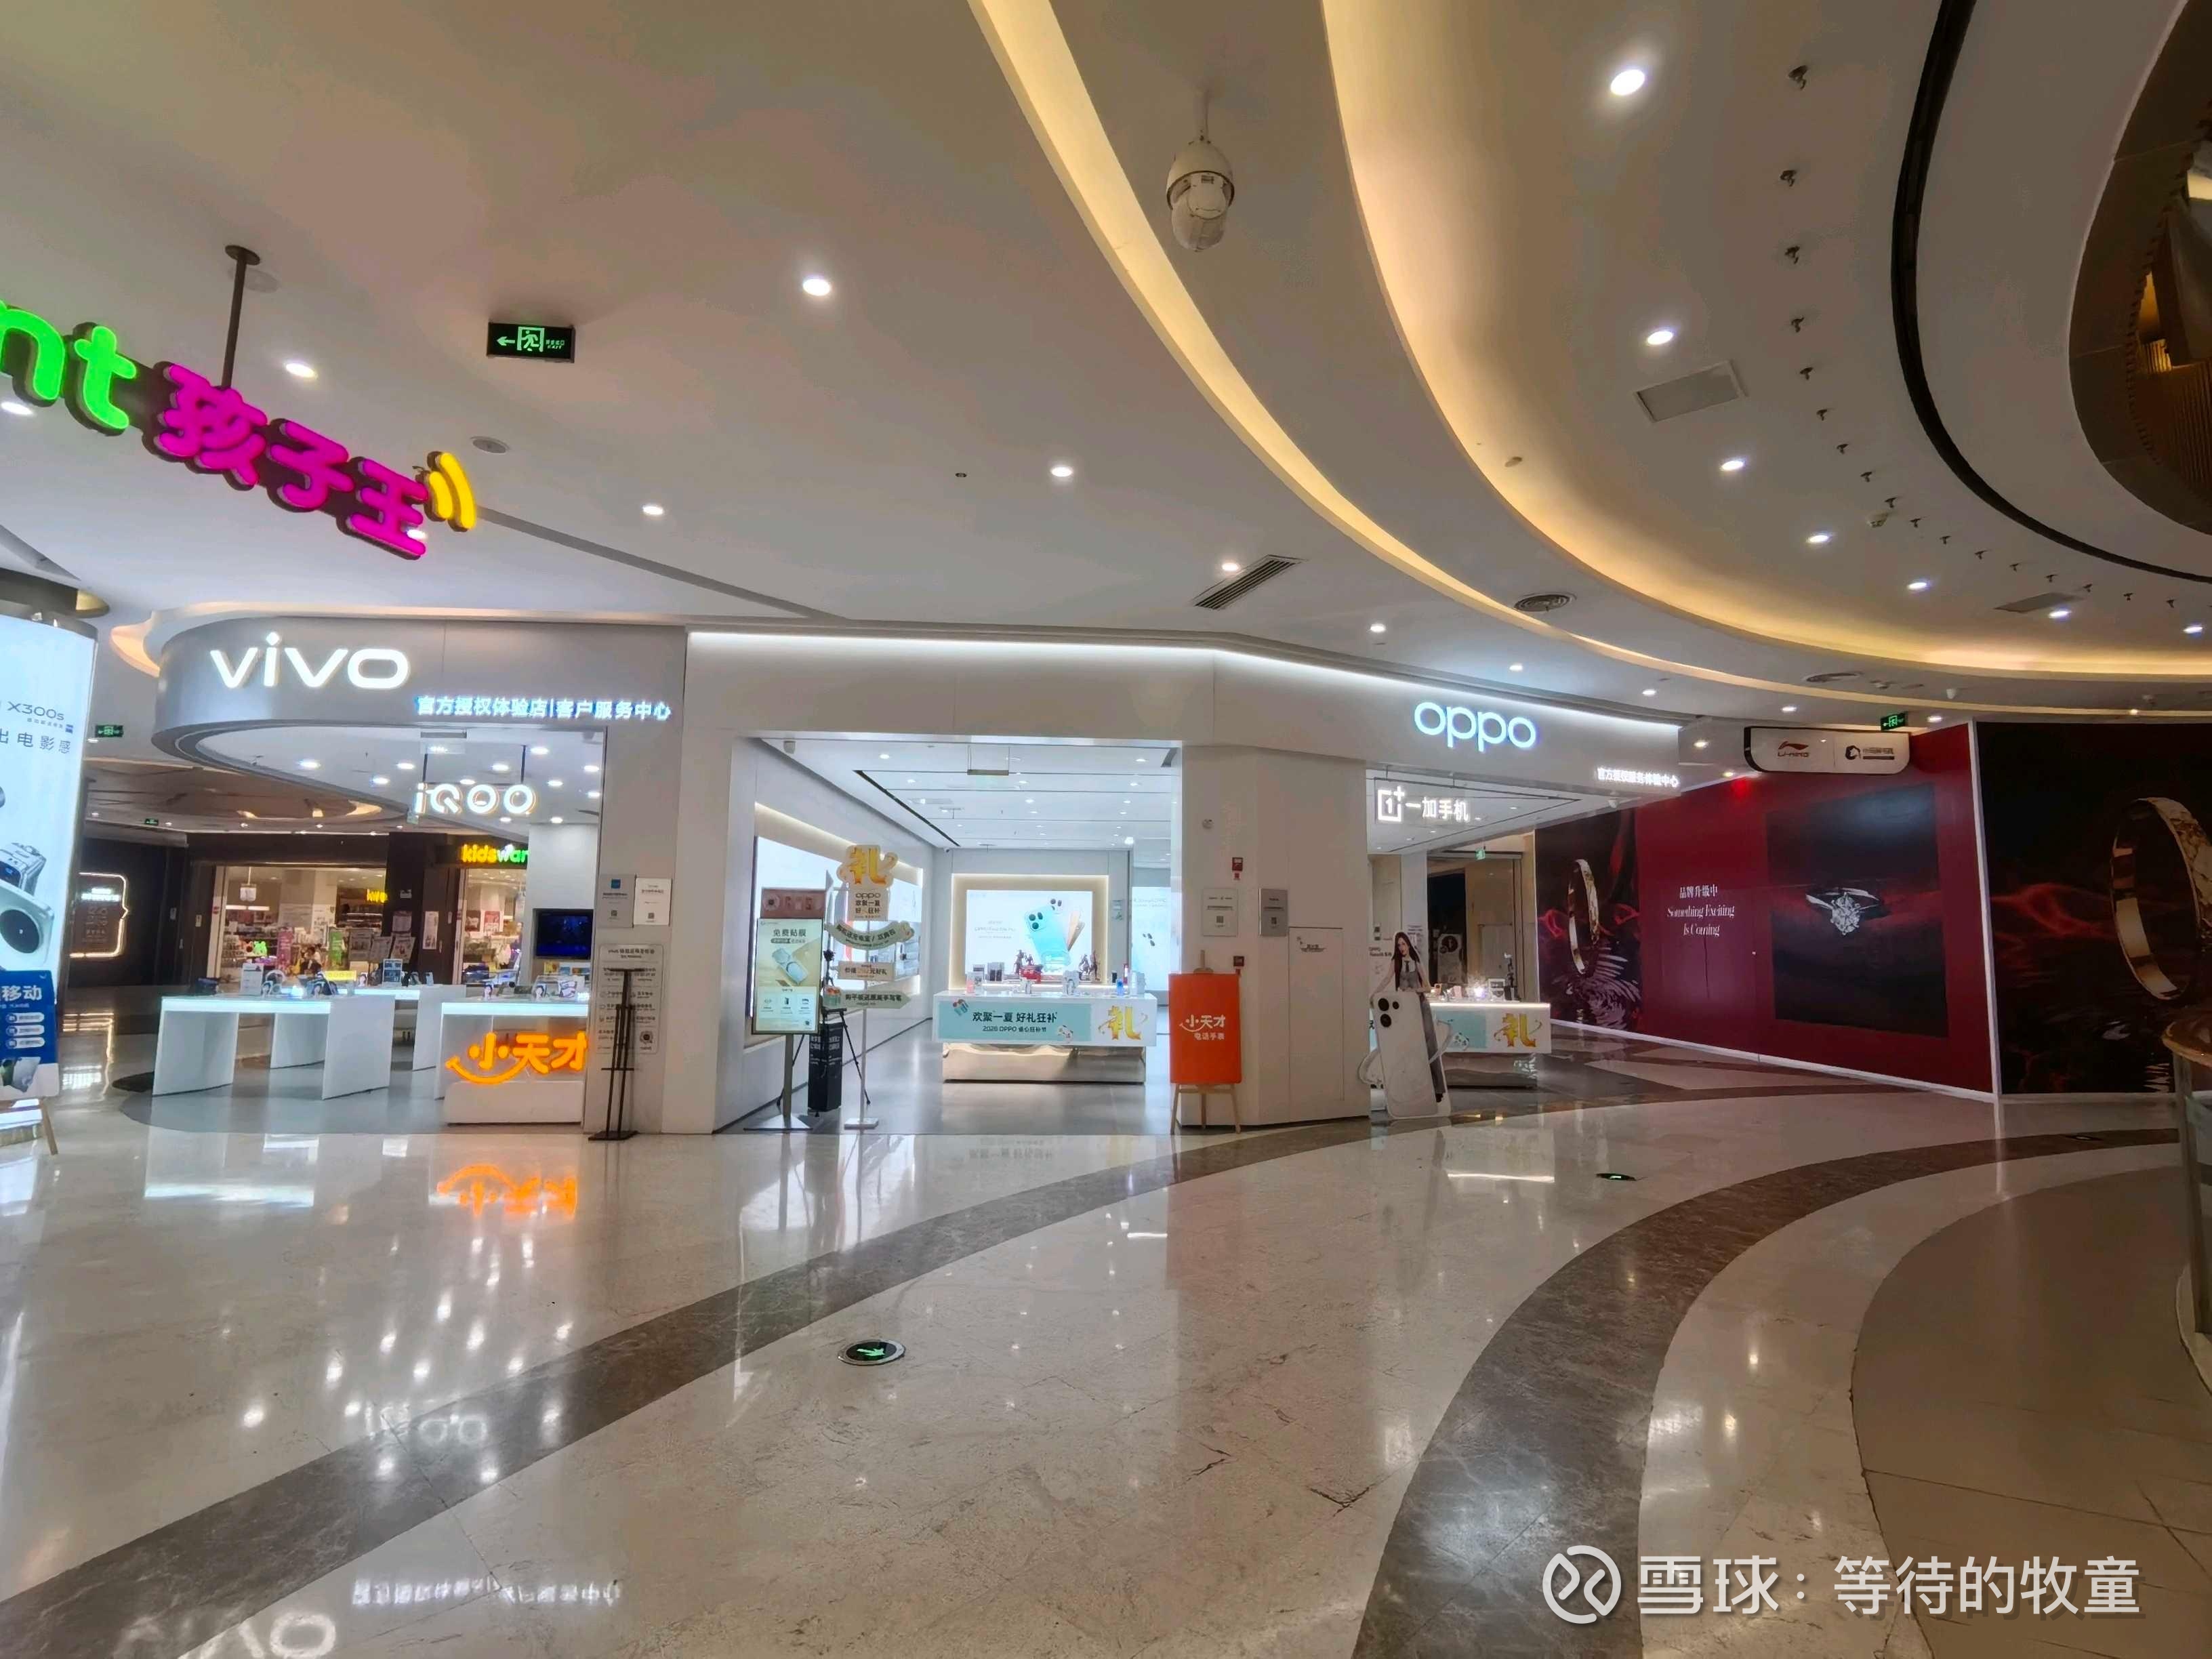
网友:阿段,偶然看到的三个品牌同框。
提问 / 上文配图 · 3 张 · 点击查看完整图片
网友:就是把金庸武侠倒背如流,也不能练会各种神功,一个道理
提问 / 上文配图 · 2 张 · 点击查看完整图片
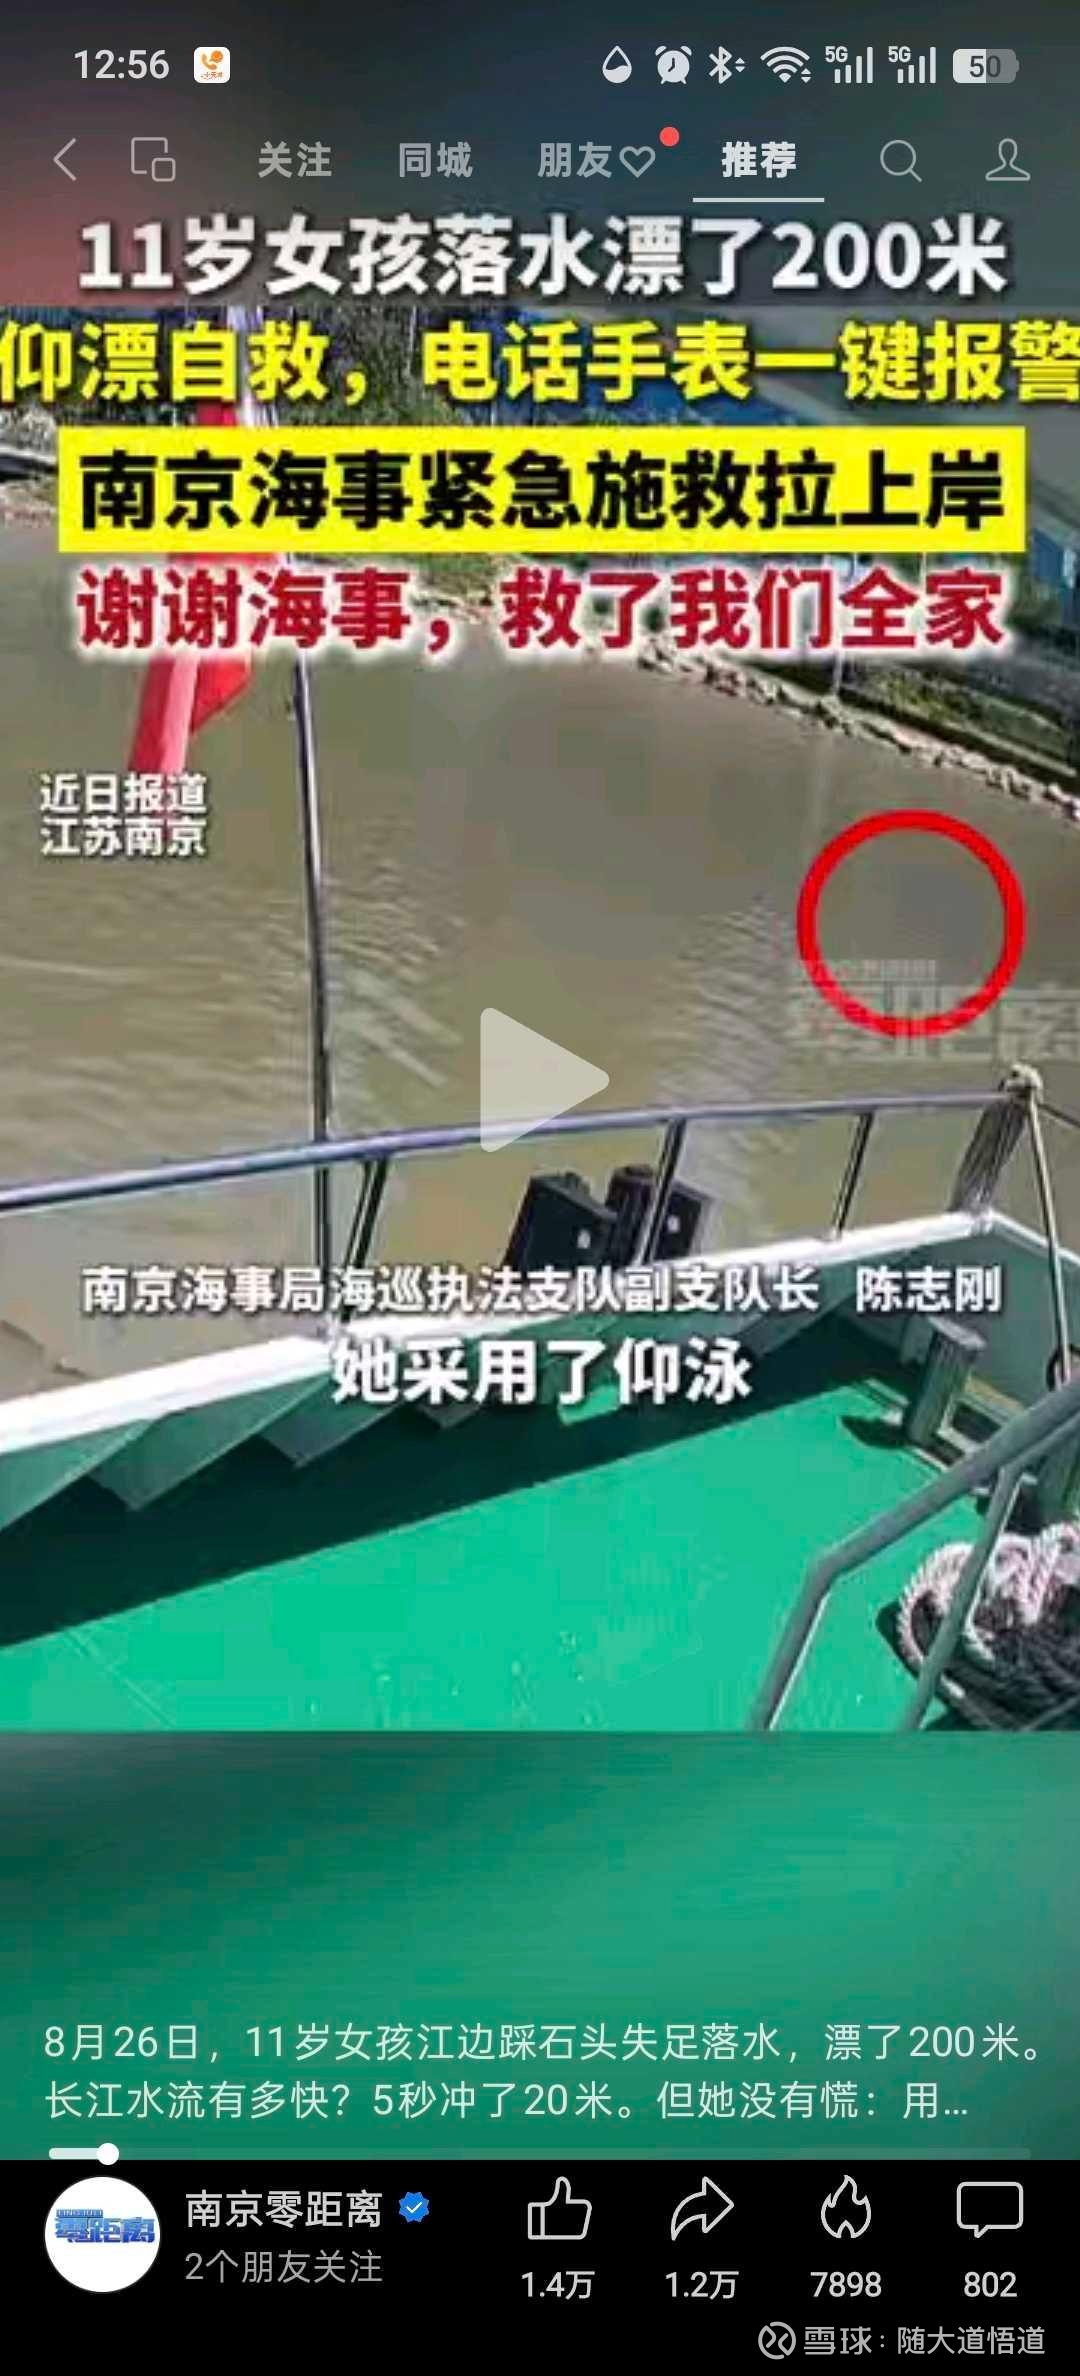
网友:前几天刷到南京11岁女孩落水的短视频,同样用电话手表一键报警,看评论说是小天才电话手表,立刻搜索一键报警功能(我们原来不知道怎么使用),告知儿子使用方法。
提问 / 上文配图 · 3 张 · 点击查看完整图片
网友:[已修改]不是拿着茅台就是价值投资,拿着高杠杆企业就不是价值投资。重点是自己能不能搞清楚企业未来现金流。 仔细想来,任何公司都是可能存在很多变化的,有些是基本面的,有些是市场的。不懂你很难拿得住,也很折磨。
网友:印象中大道说过,他没看过这部剧…? (小遗憾,还蛮想听听,大道对这部剧的见解呢…)@大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
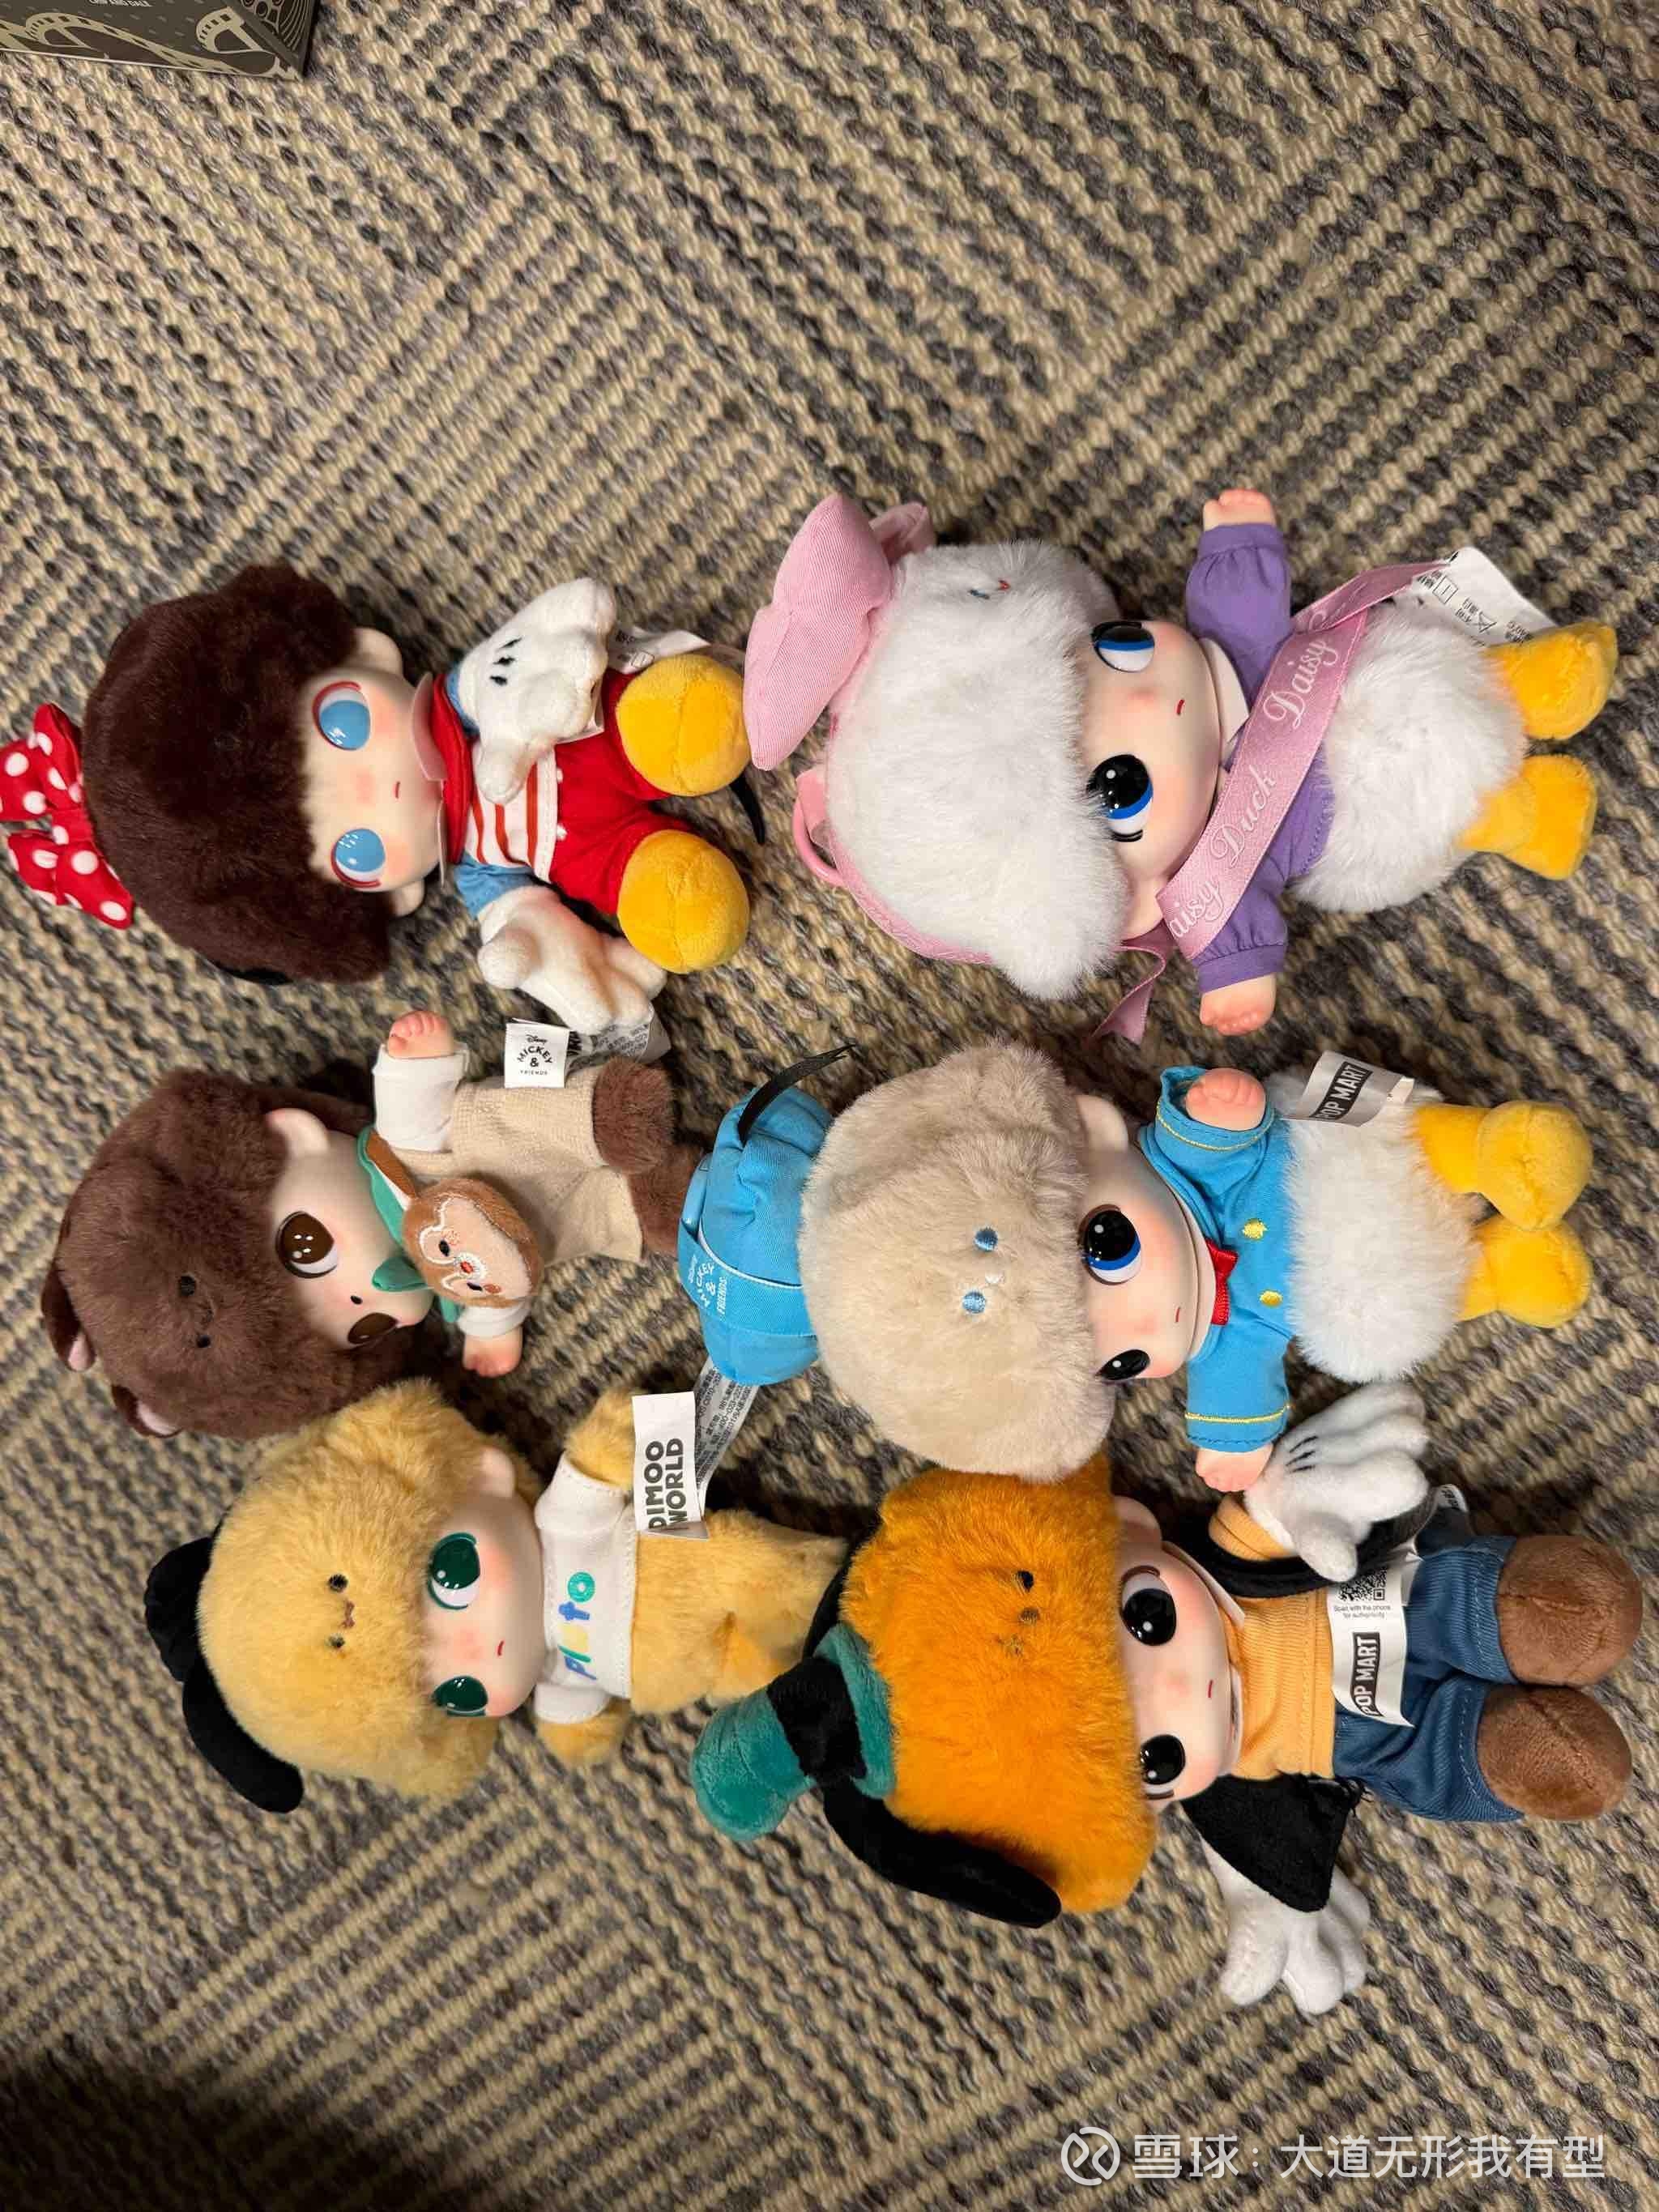
网友:你可能会喜欢Dimoo.
发言配图 · 1 张 · 点击查看完整图片
网友:这个部门现在是OPPO。
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:重温老剧,偶见步步高,年代感瞬间出来了贵州茅台 @大道无形我有型
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:刚好昨晚看到的,也分享给你看看什么是懂或不懂吧,能清楚回答段哥提示的几个问题后,没犯嘀咕,那就知道懂不懂了。(不要花时间纠结做得不好的自己,那不会决定明天的你该怎么做) 网友:最近在高速公路服务区买了一袋包装比较老派的威化饼干,挺好吃,说是1956年的老品牌。一查公司发现是港股上市企业(60%股份在控股家族手里,日均交易额几万元),再看报表,有点不淡定了。公司账上现金4.8亿人民币,年收入15亿,净利润1.4亿,虽然没什么增长,也一直比较稳定。市值是4.7亿人民币。 请教,这合理吗?如果我买点股票等着这个公司退市,算不算投机? 段永平: 先假设你看到的数据都是真的(小公司,尤其是家族公司,这点其实非常不容易确认)。你先问你自己几个问题吧: 你喜欢他们的商业模式吗? 你喜欢他们的企业文化吗? 如果你有钱,愿意把这家公司按这个市值买下来并继续交给他们经营吗?(不要想着去改变任何东西,那是不一样的事情。) 60多年的品牌终于走到了今天,你觉得他们再过60年会怎么样? 只要你能理性思考,耐心自然就有了,或者说,没耐心是理性不够的表现 。
网友:说明:来源于网络,准确性待验证 北京时间:2026‑09‑04 凌晨,美国得州奥斯汀超级工厂,闭门受邀专场 【开场,马斯克主题演讲】 马斯克: 欢迎大家。七年前,我们第一次对外阐述全自动驾驶、Robotaxi 的构想。在当时,绝大多数人认为这只是科幻。 今天,我们不再使用改装版...
网友:你可能会喜欢Dimoo.
发言配图 · 1 张 · 点击查看完整图片
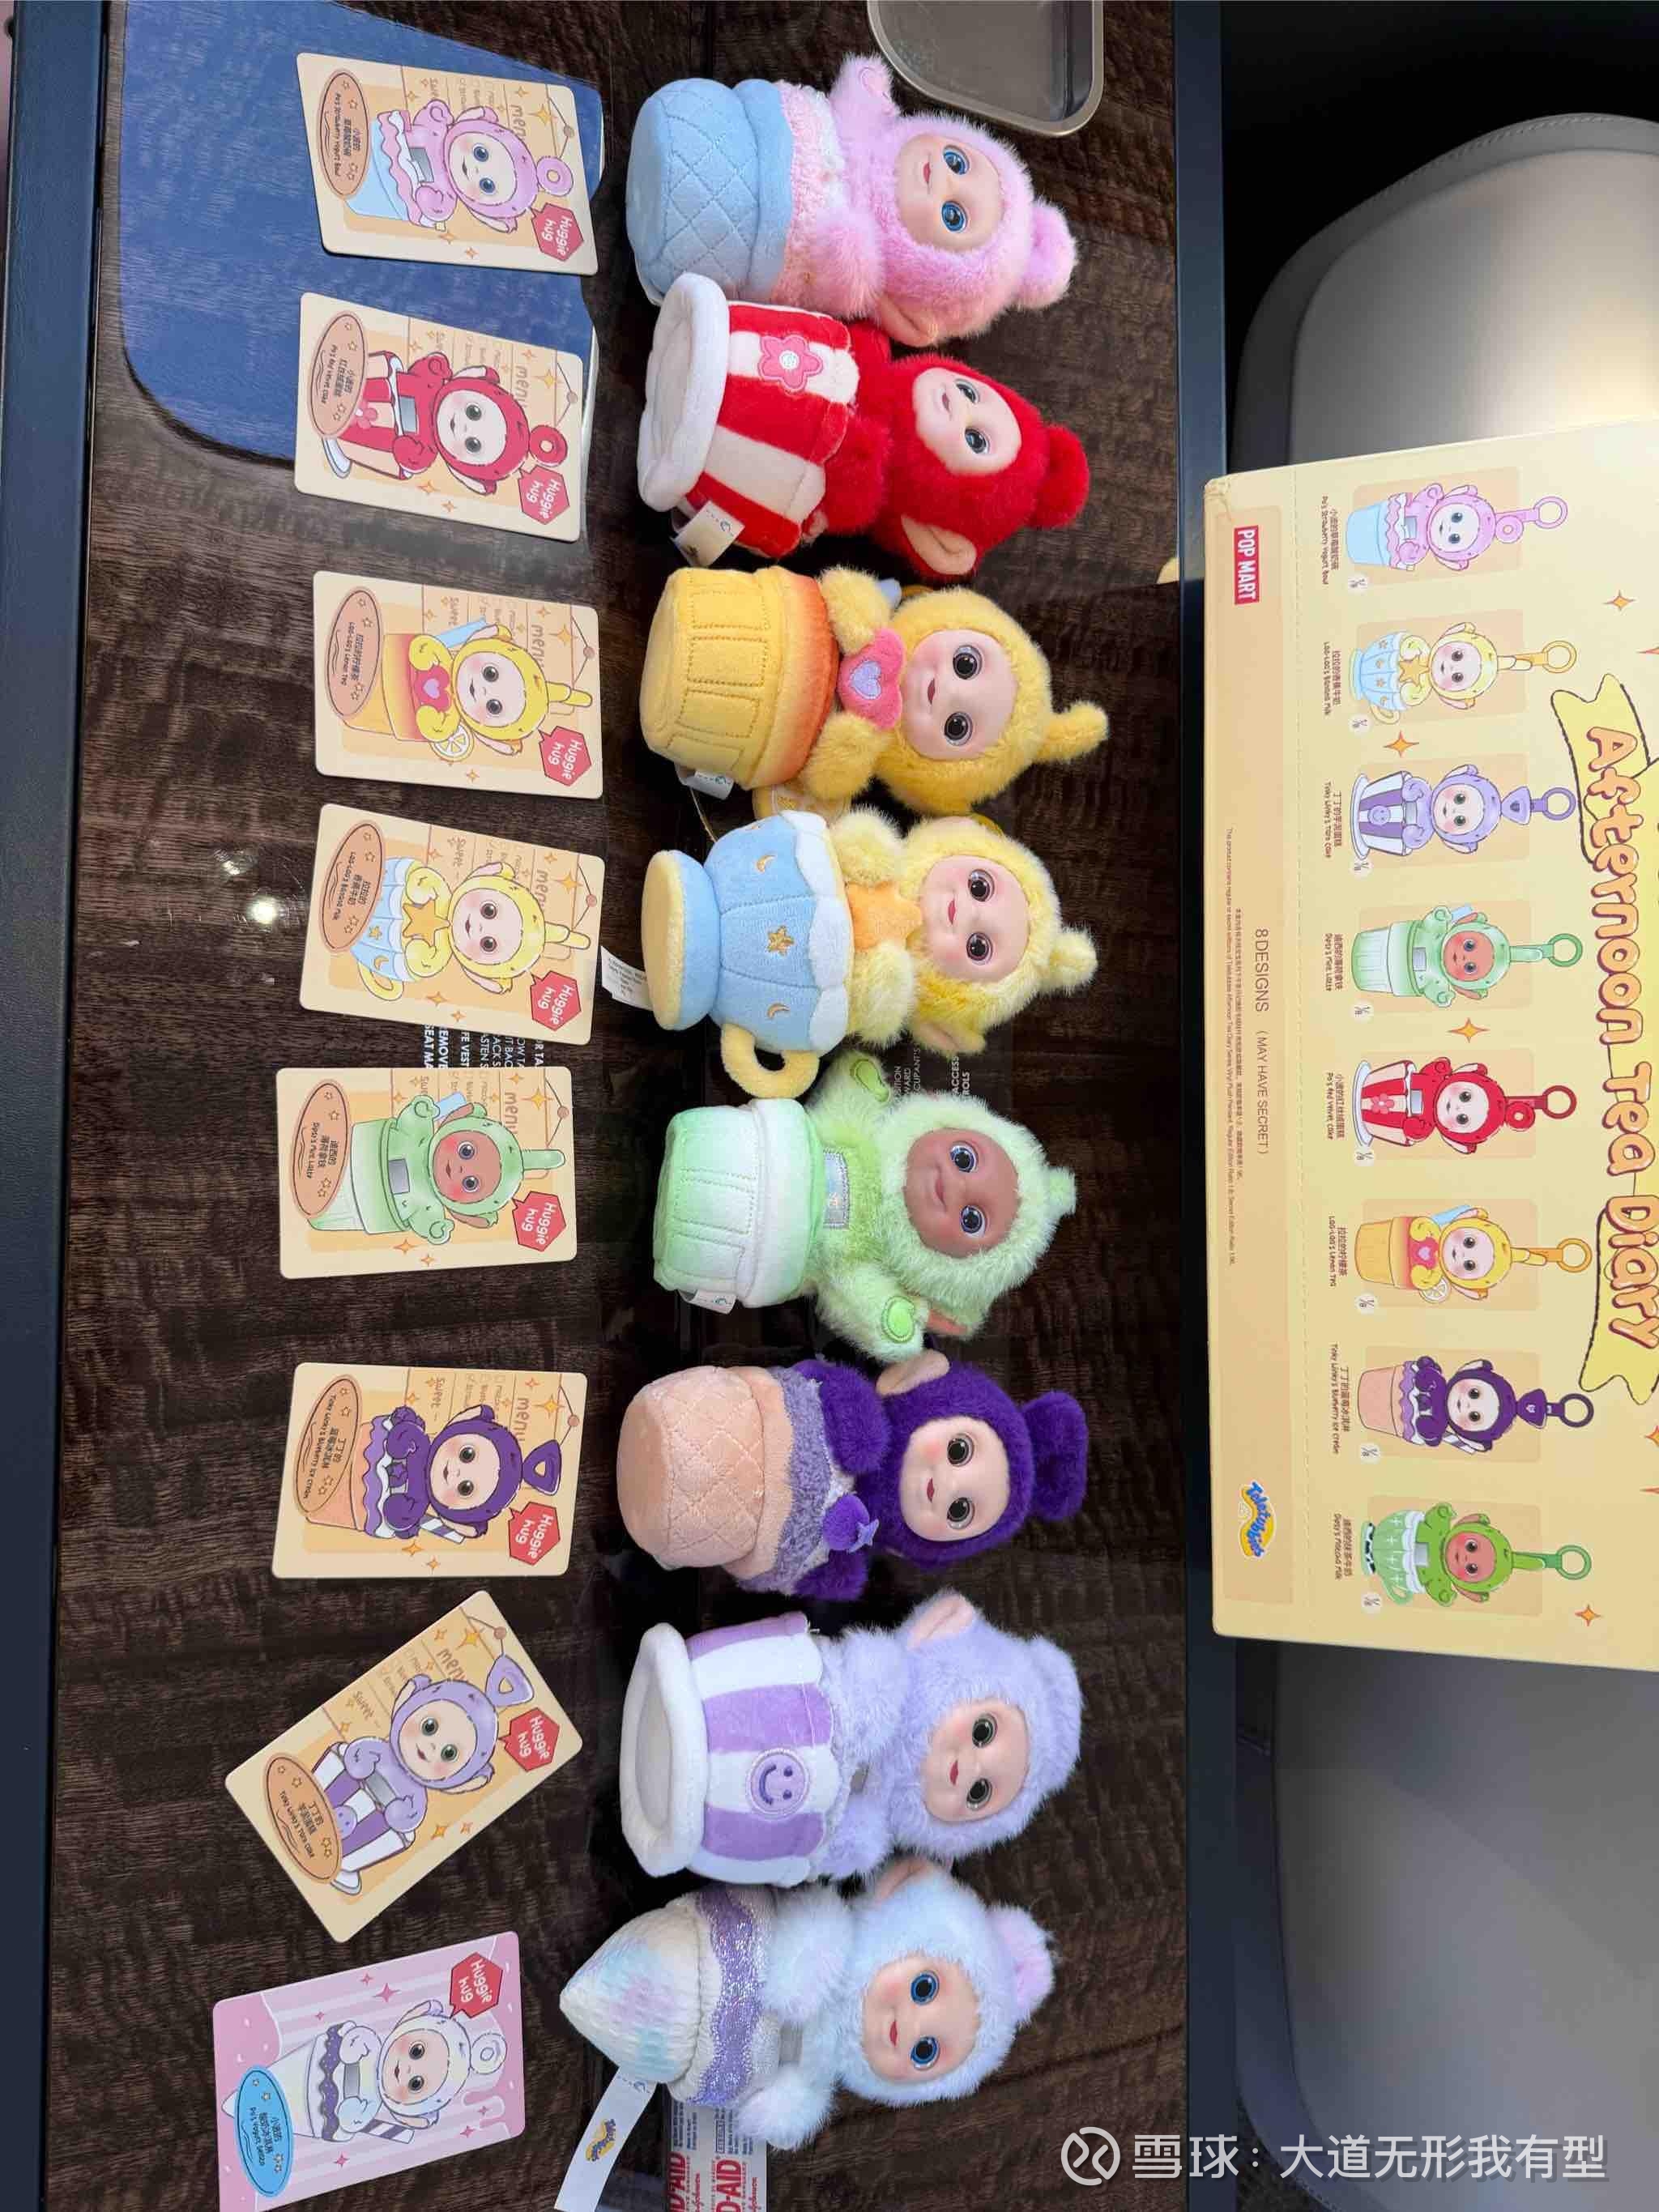
网友:虽然我看不懂,但我在努力理解帅阿段对泡泡玛特的逻辑。 嘴巴大,牙齿多,脸丑,不懂泡泡玛特的美感,get不到。
网友:[已修改]本段内容来自AI整理: 巴菲特英文原版 You really don't need leverage in this world. If you’re smart, you’re going to make a lot of money without borrowing. If you’re dumb, you shouldn’t be using it. 流传最广中文译本 在这个世界,你真的不需要杠杆。如果你足够聪明,不用借钱也能赚很多钱;如果你很愚笨,那你就更不该使用杠杆。 网上流传短句:“会炒股不需要用杠杆,不会更不需要杠杆”,是国内对这段话的通俗转述版本,不是直译原文。
网友:【巴菲特谈杠杆的瘾】 巴菲特(2010):毫无疑问,有些人通过借钱变得非常富有。然而,这也是一条致贫之路。当杠杆奏效时,它会放大你的收益。你老婆会觉得你很聪明,你的邻居会觉得你很厉害。但是,杠杆是会上瘾的。一旦尝到了它带来的甜头,很少有人愿意回归更保守的做法。正如我们在小学三年级都学到过的——有些人在2008年又重新学到了这一点——任何一连串的正数,无论这些数字多么惊人,只要乘以一个零,就会烟消云散。历史告诉我们,杠杆往往会导致归零,即便使用者是绝顶聪明的人。 Buffett(2010):Unquestionably, some people have become very rich through the use of borrowed money. However, that’s also been a way to get very poor. When leverage works, it magnifies your gains. Your spouse thinks you’re clever, and your neighbors get envious. But leverage is addictive. Once having profited from its wonders, very few people retreat to more conservative practices. And as we all learned in third grade–and some relearned in 2008–any series of positive numbers, however impressive the numbers may be, evaporates when multiplied by a single zero. History tells us that leverage all too often produces zeroes, even when it is employed by very smart people.
网友:阿甘:stupid is as stupid does. The phrase “stupid is as stupid does” means that the actions of someone often are an indicator of their intelligence or lack thereof. It says that even if a highly intelligent person does something stupid they are still stupid.
网友:@大道无形我有型 大道老师您好,我是您多年的粉丝,在您这里学习到很多关于“消费者导向”的理念,非常受用,我是一个刚踏入30岁的人了,想沉下心来学习,想问问您如何发现生活中的真需求,非常感谢🙏
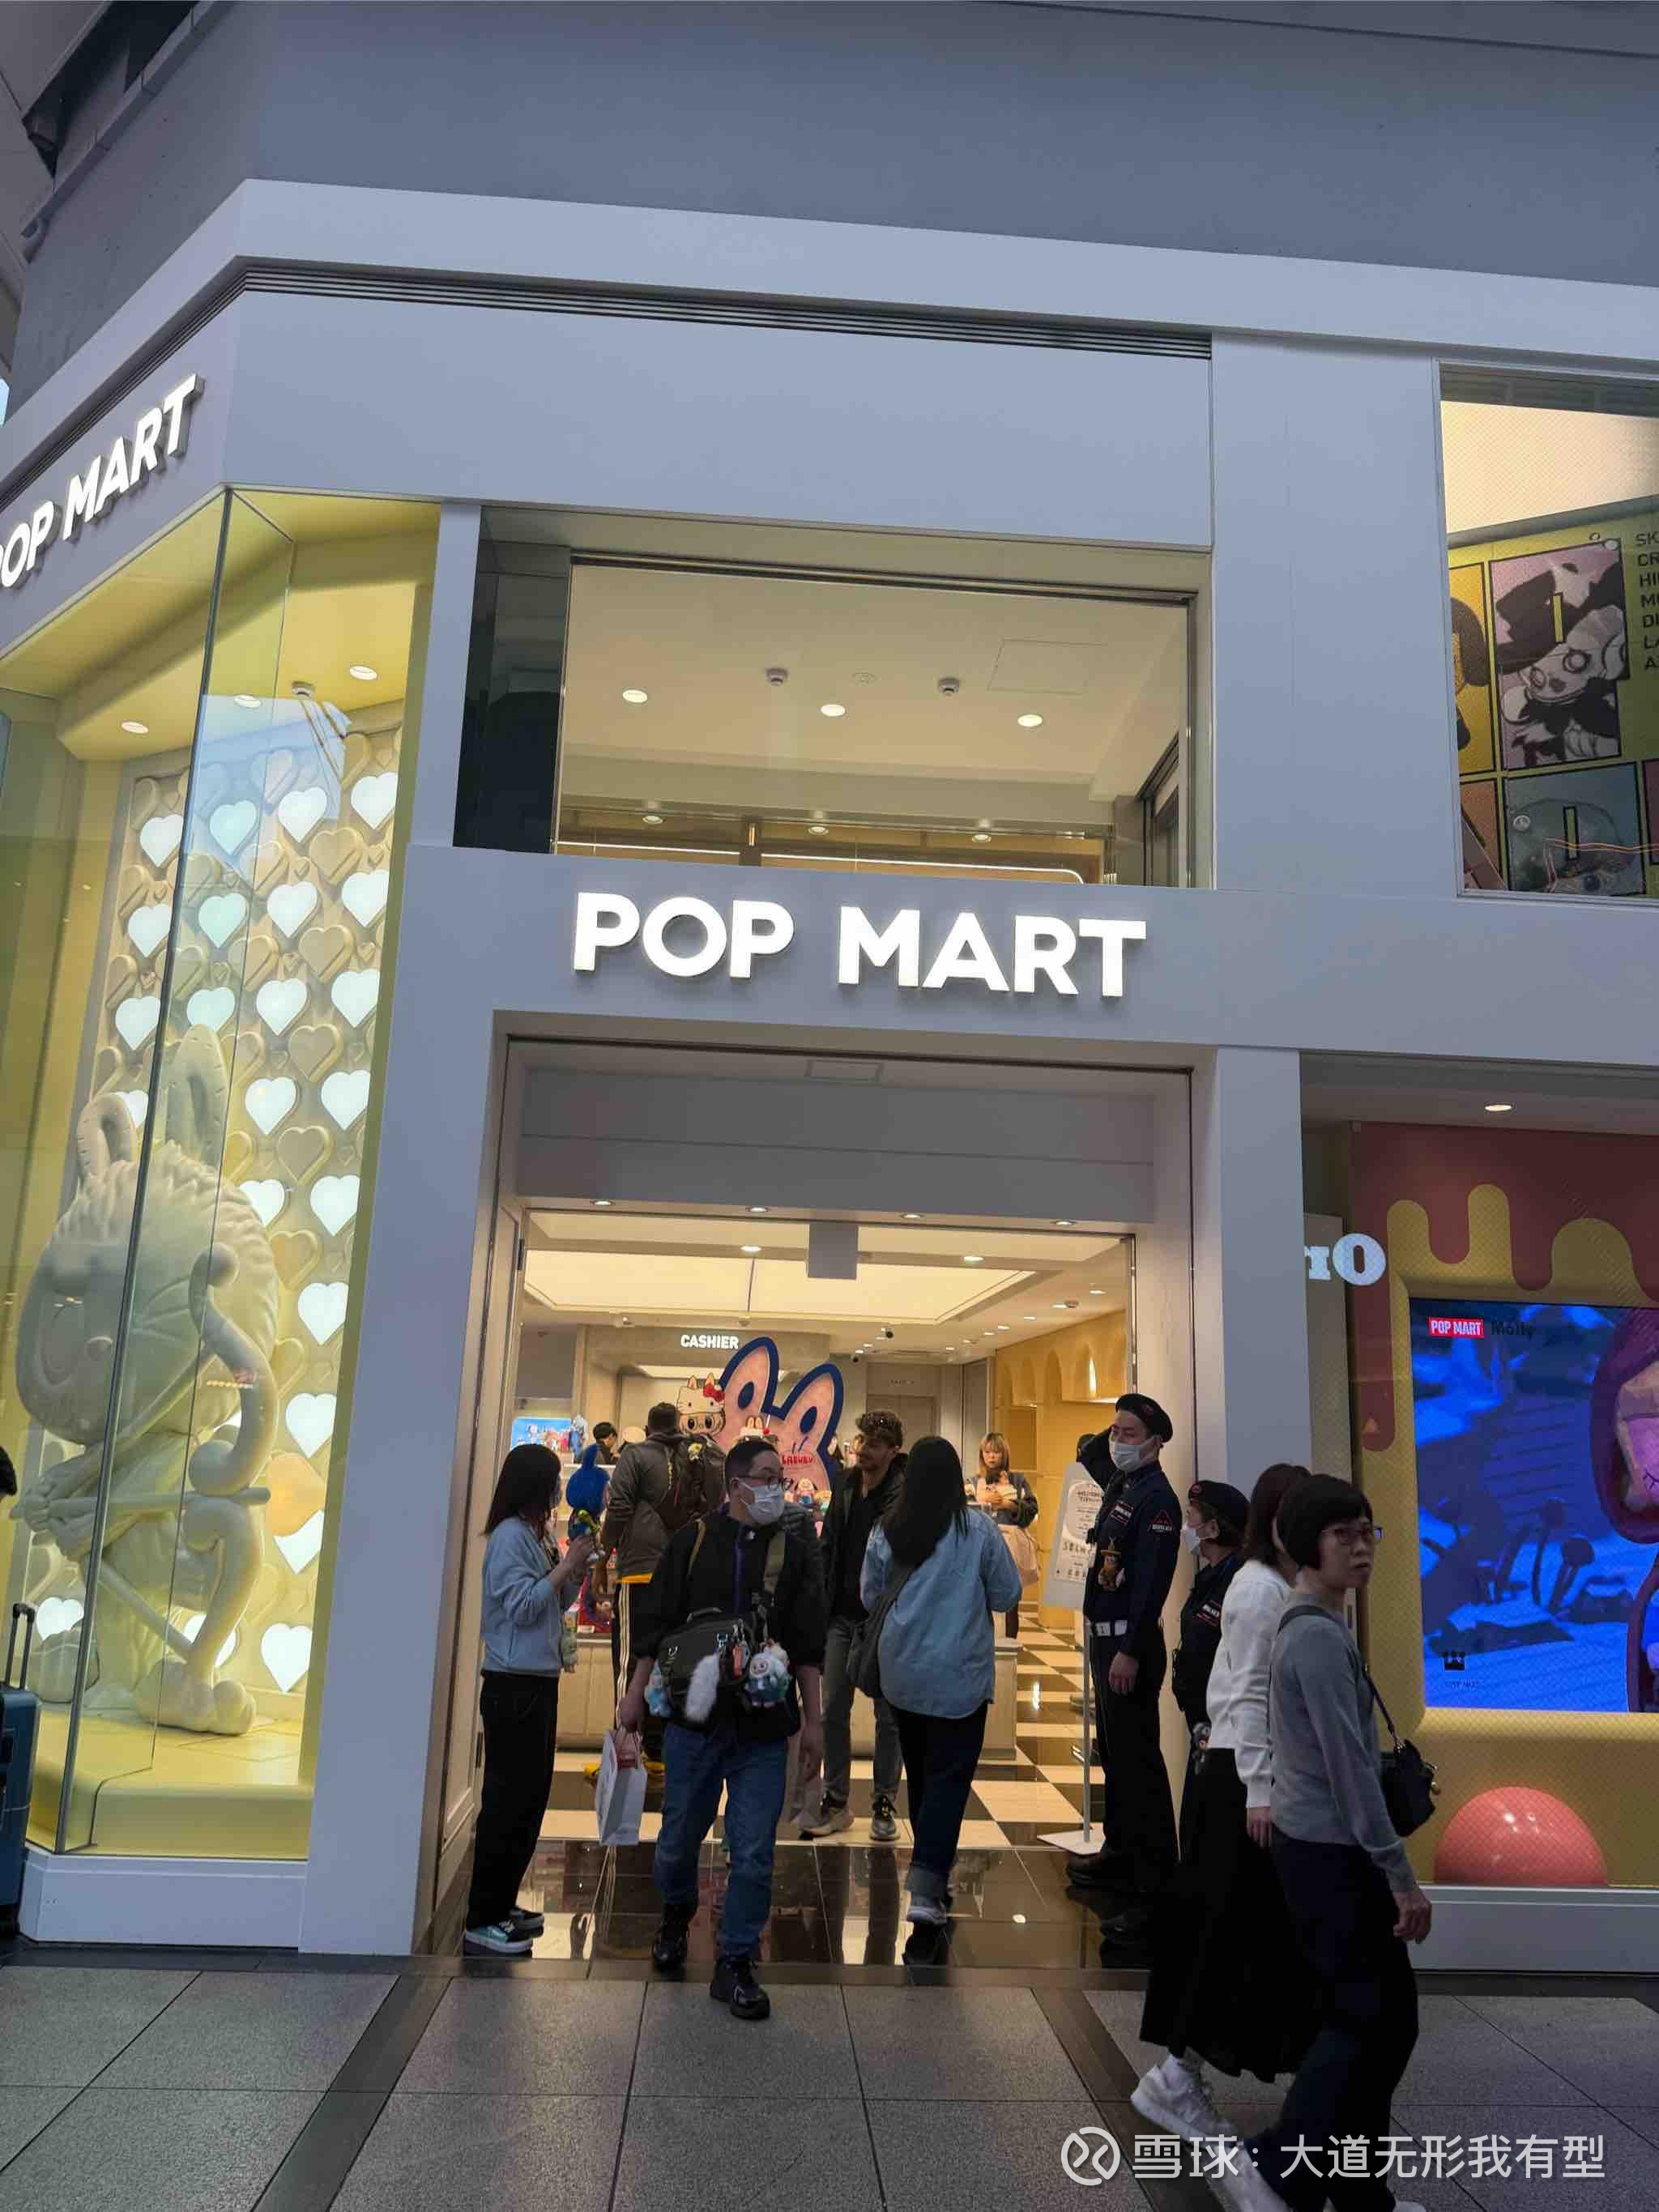
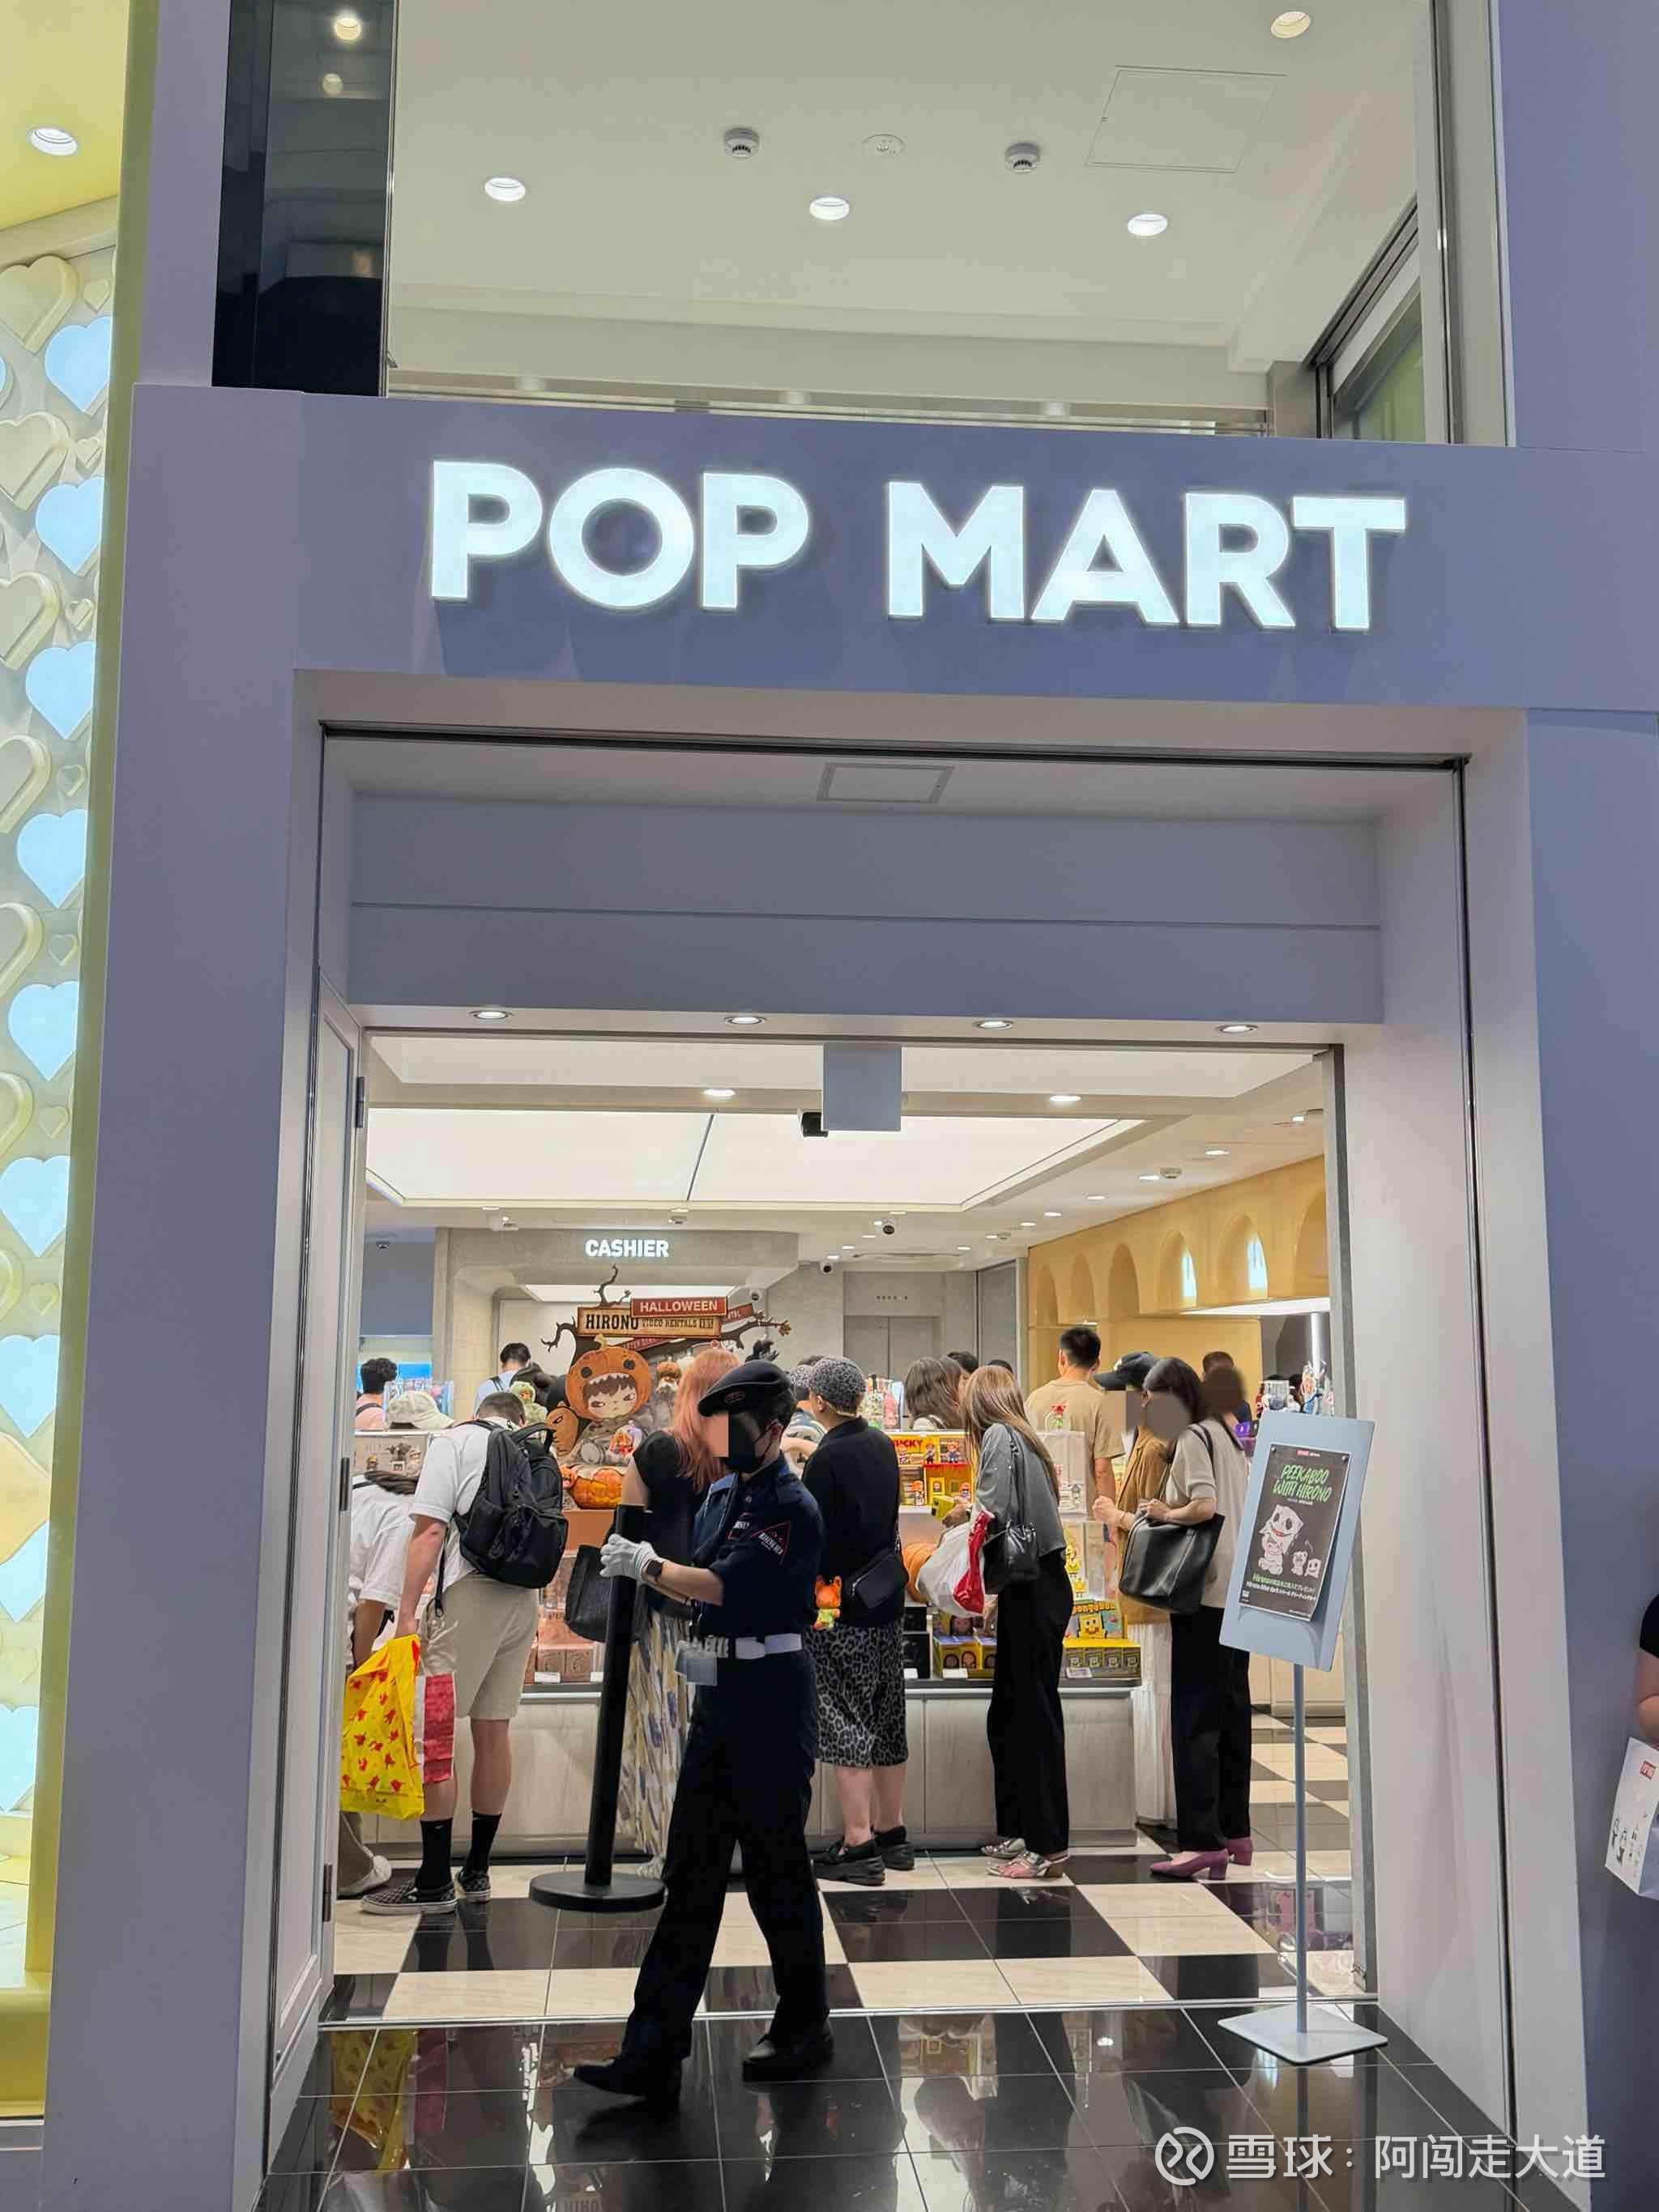
网友:泡泡玛特 我也来这家店啦!一共三层,各个国家的消费者都有,难波心斋桥人挤人,这个店的位置真是极佳今天门口除了安保人员,还有一个店员举着Labubu迎接客人
提问 / 上文配图 · 2 张 · 点击查看完整图片
网友:@大道无形我有型 投资领域存在“总观效应”吗?
网友:我来帮忙翻译,粤语,冇眼睇,的意思
网友:我来帮忙翻译,粤语,冇眼睇,的意思
网友:大道怎么看孙哥
网友:看了大道这本书,我一下又买了他说的六本。
网友:感觉老段讲得有道理,泡泡玛特和茅台,我都买了。全仓。
网友:想知道后面是怎么想的
网友:[已修改]不是拿着茅台就是价值投资,拿着高杠杆企业就不是价值投资。重点是自己能不能搞清楚企业未来现金流。 仔细想来,任何公司都是可能存在很多变化的,有些是基本面的,有些是市场的。不懂你很难拿得住,也很折磨。
网友:坐飞机的人也控制不了,而且在天上
段永平:所以cybercab需要时间建立信任,消除恐惧感。我猜cybercab可能会需要比想象长一点的时间去推广。不过,10年后,大概率满大街跑的都是这类车了,就像科幻片里看到的那样。 ↗
网友:看了大道之前的帖子,里面说到用了苹果的iphone和ipad体验非常好,很容易上手,然后还会给自己的妈妈也会买Ipad。想起了女儿用小米平板玩游戏,玩个游戏不断弹框,一不小心点了就安装了app,不但影响游戏体验,弄的玩游戏就想起弹窗都有不愿意玩游戏了。我没用过苹果的任何东西,特地AI搜索了一下,苹果的产品会不会这样,后期预备先去门店使用和咨询一下。顺手我也搜了一下OPPO和VIVO是否也有类似的问题,AI说也存在,这个需要去门店使用一下。 另外一个就是泡泡马特,之前特地去店里看了,产品很精美,人也很多。我自己也让小孩子挑了一个。小孩子很喜欢,但是也只是喜欢那么一小会儿。放在家里一段时间也没特地留意过,就一直放在那个地方,不排除后面的结局可能就是扔掉。后续如果又去店里,小孩子肯定又会喜欢店里的其他东西,说不定也会买,但想想结局也可能一样。我想着好的东西,都不舍得扔掉,要爱惜,但实际情况又不一样。像请教一下大道,这个问题 @大道无形我有型
网友:Robotaxi替代的应该是有人出租车?有人出租车也没替代私家车。两种需求,平行的。
段永平:Cybercab和Robotaxi还不完全一样。我现在还不能想象人们会如何克服完全没有控制的那种心里恐惧的。 ↗
网友:段总,之前有个网友问过您说十年后茅台利润赚到1800亿概率多大?您说赚不到的概率很低,可谓是很笃定的态度。现在您同样回答了十年能否赚到2000亿这一差不多的问题,但您现在观点是“不好说”,这是否意味着,相较于两年前您那次回答的时候,当下您对茅台的成长性、确定性已经有所下修?另外您说茅台现在13-15年可以赚回自己市值,还是在考虑其账上现金的情况下,那您觉得未来十几年茅台平均年利润也就是一千亿左右,似乎增长停滞或者说增长很缓慢了?谢谢🙏贵州茅台 泡泡玛特泡泡玛特(09992)$ 贵州茅台 @大道无形我有型
网友:我计划尽快去试试到底是什么感觉。 改主意了,因为目前是在开放测试,我上Gemini查一下大家的评测应该比自己试要更靠谱一些。
网友:这句应该不是幽默,差别是信任度。茅台的100%真,别人带的0-100%
网友:[该内容现已无法查看]
网友:段总,我今年31岁,女生,目标是存够100万纳指100万腾讯100万泡泡玛特,目前也已经在朝着这个目标努力,等我退休的时候这个组合够了吗?@大道无形我有型 求指教泡泡玛特 腾讯控股
网友:2万到20亿,用了20年。但20到1亿只用了几个月