网友:风投
雪球同步记录
共 11,811 条,覆盖 2011-03-24 至 2026-10-18。按发言时间从新到旧排列。
第 107 / 119 页 · 本页 100 条
网友:现在感觉段师兄当年投网易也是风投了一把吗?
网友:最近对拼多多一直在关注. 也下载了拼多多的App, 做了些用户体验. 自己有一些初浅的看法, 还望段大哥和诸位球友指正. 拼多多现在主要是通过拼团+社交+营销来吸引买家. 未来想做到costco+disney, 做到C2M (消费者与厂家直接联系). 那它的生意模式有多大的护城河呢? 拼团现在巴巴和京东已经开始模仿,并实施了. 但基于微信的社交电商, 巴巴和京东应该学不了. 而未来, costco+disney, C2M, 大家都可以学, 但谁做的更好, 就要看企业文化和企业领导人了. 黄峥是段大哥的徒弟, 坚守本分和以消费者为导向的经营理念. 我看好. 学段大哥, 我对拼多多未来的股价也做了个粗略的毛估估. 拼多多现在有3.44亿活跃买家, 未来十年, 到5亿活跃买家应该问题不大. 拼多多现在年GMV是2600亿, 未来十年到2万亿应该是大概事件. 如果给个2% 货币化率, 那么营收是400亿. 给个50% 的成本支出, 那么净利润是200亿(相当从每人身上一年挣40 人民币), 约等于30亿美元. 现在拼多多有11亿总股数, 阿里巴巴的P/E=47, 亚玛逊的P/E=384, 京东P/E=271. 如果我们取保守P/E=20, 那么拼多多未来的股价= ($30/11)20=$55.
网友:优秀伟大的公司只有一时黑天鹅或者王子落难的时候才有好价格,可真正出现好价格时敢大买的却不多了,所以不得不佩服段总的决策力和执行力。
网友:贵州茅台 @地面静风 @大道无形我有型 一、送检始末 去年11月以来白酒行业塑化剂事件使得茅台被推上了风头浪尖,一时间媒体上披露了数份不同机构出具的检测报告,但报告结果各异,大家众说纷纭。 由此,一位朋友请我安排在美对从美国市场购买的53度飞天茅台进行检测,希望...
网友:真的要停了?!
网友:原帖已删除
网友:我还需要思考思考,暂时还没有什么看法。
段永平:@大道无形我有型: 芒格属于那种想知道“everything about everything”的人,偶尔会有把简单事情复杂化的倾向,老巴要简单些。 ↗
网友:原帖已删除
网友:原帖已删除
网友:知晓边界在哪,比边界有多大重要。
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
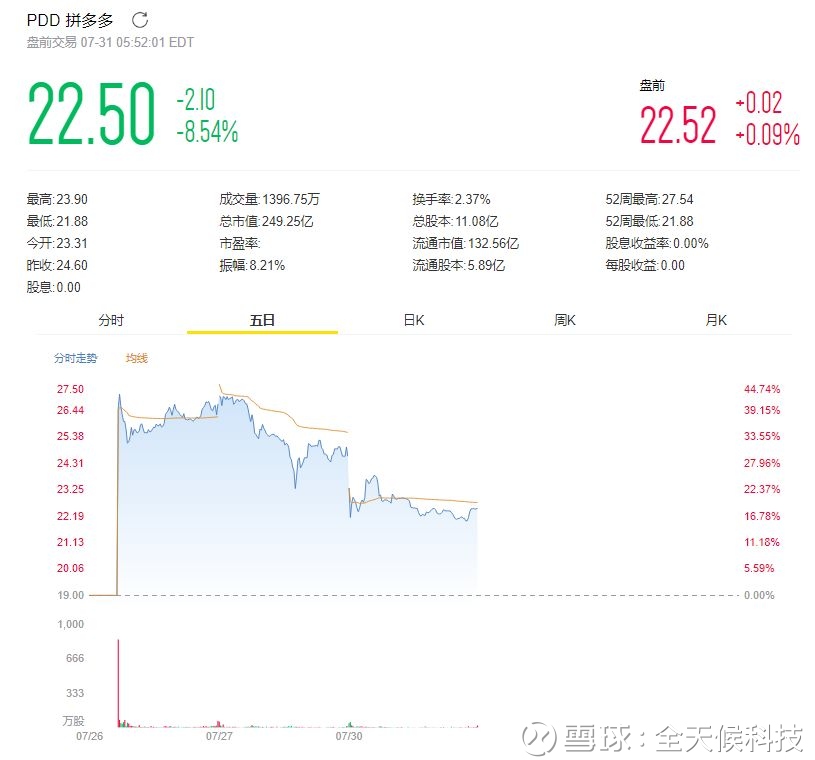
网友:【黄峥发全员信:员工期权将锁定三年,拥抱公众和竞对的监督】拼多多董事长兼CEO黄峥今日发布全体员工信,称一边倒的正面不是拼多多追求的,一边倒的负面也从来不是真实的拼多多。要坚持本分,面对质疑先求责于己,要拥抱公众和竞对的监督,忽略股价的波动,拿出钉钉子的精神,一个一个扎扎实实解决实际问题。并表示,所有员工的期权将锁定三年,继续埋头苦干,准备迎接关注,赞扬,诋毁甚至攻击。
网友:【拼多多:过去一年累计下架1070万件问题商品 设立1.5亿元消费者保障基金】在拼多多媒体沟通会上获悉,公司过去一年累计下架1070万件问题商品,拦截4000万条侵权链接,主动删除商品量是权利人投诉的125倍。公司已联合400余品牌取证打架,并设立1.5亿元消费者保障基金用于先行垫付,奉行电商行业最严格赔付标准。(证券时报)
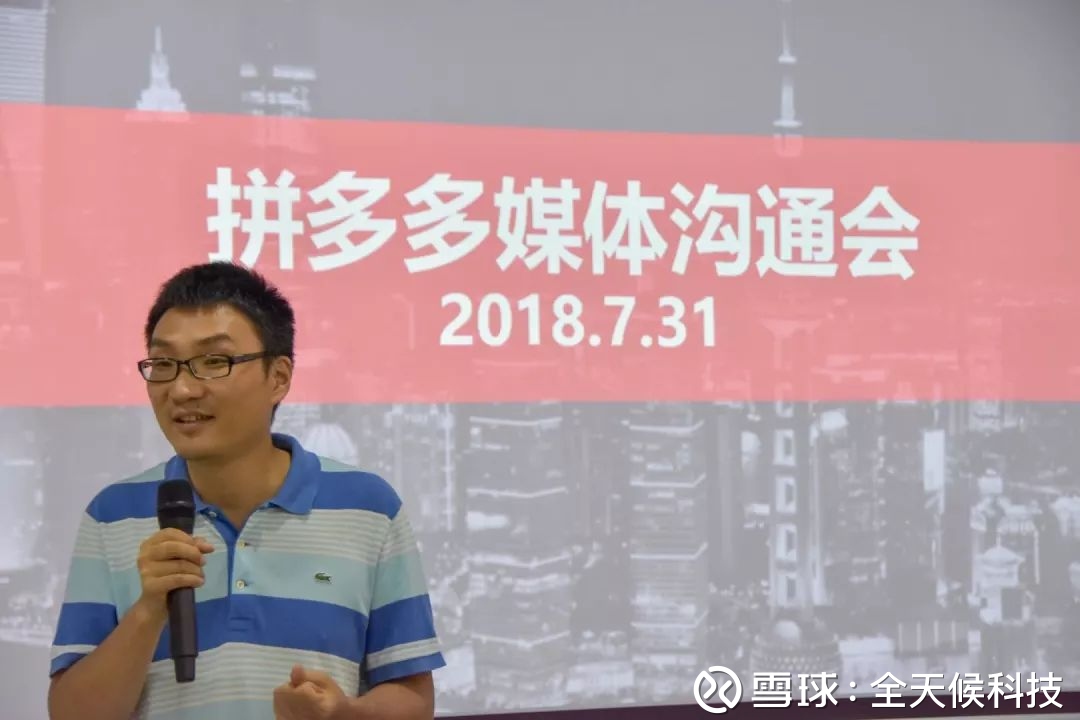
网友:【拼多多黄峥:努力做一个好学生 愿携手厂商解决“傍名牌”问题】拼多多今日召开媒体沟通会,创始人黄峥表示拼多多在“努力做一个好学生”,拼多多打假是认真的,在分阶段、有步骤、有节奏地打假,规范“临期奶”只是第一步。当提到拼多多平台上部分商家“傍名牌”的问题,黄峥表示愿携手所有品牌电视机厂商彻底梳理电视机“傍名牌”现象,联合中国白牌电视机产业带,探讨品牌化发展策略。黄峥希望要坚持本分,面对质疑先求责于己,要拥抱公众和竞对的监督,忽略股价的波动,拿出钉钉子的精神,一个一个扎扎实实解决实际问题。
网友:原帖已删除
网友:全天候科技是华尔街见闻发起的原创科技新媒体,悦读更多请登录我们的网站网页链接,或关注我们的公众号“全天候科技(iawtmt)”。 摘要 自7月26日上市后,外界关于拼多多卖假货、山寨货的质疑声不断,今日拼多多创始人黄峥表示,打假是认真的,正在努力做一个好学生。拼多多联合创...
提问 / 上文配图 · 4 张 · 点击查看完整图片
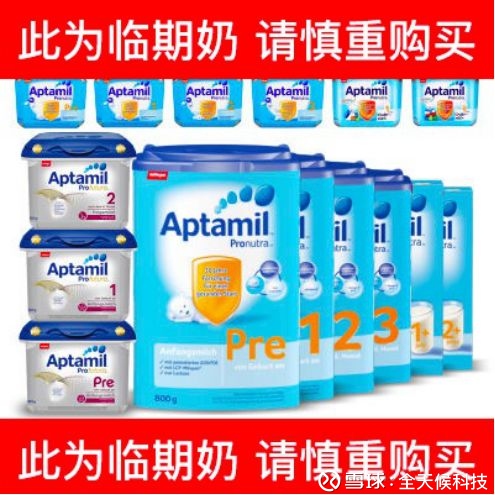
网友:刚刚,拼多多发起,淘宝、天猫、京东等各大电商或联合出手,共同为国内奶粉业树立了一个新标准! 近日,一张拼多多上出现"7.5元奶粉"的图片在网上盛传,引起拼多多关注。 调查显示,页面上的7.5元的奶粉只是商家用来引流的手段,以超低价格吸引用户点入主页,从而实现产品推广,电...
提问 / 上文配图 · 4 张 · 点击查看完整图片
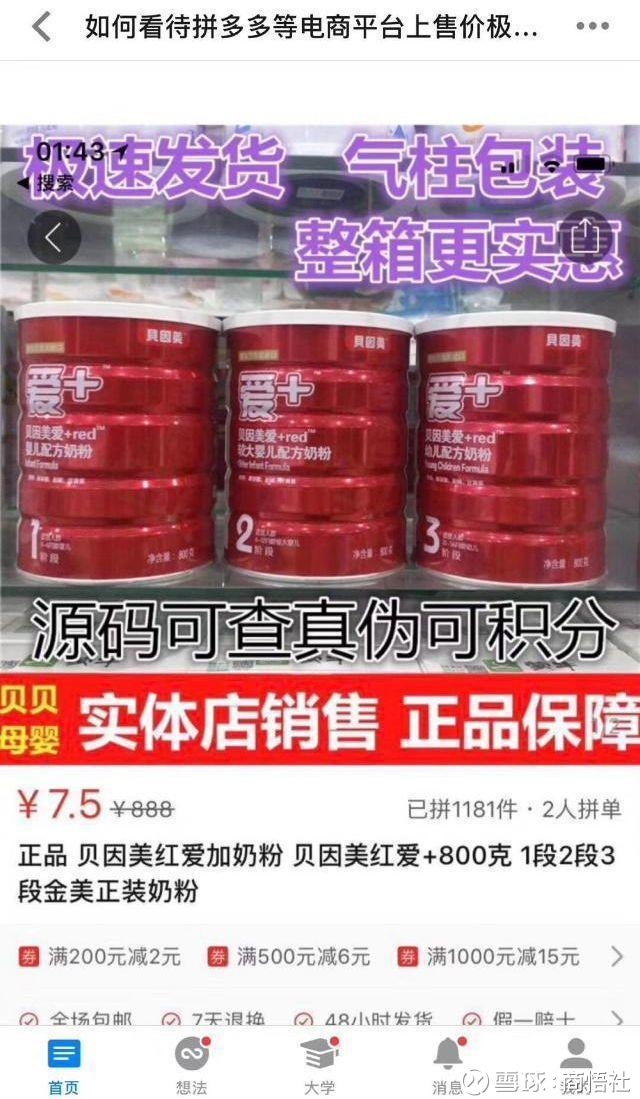
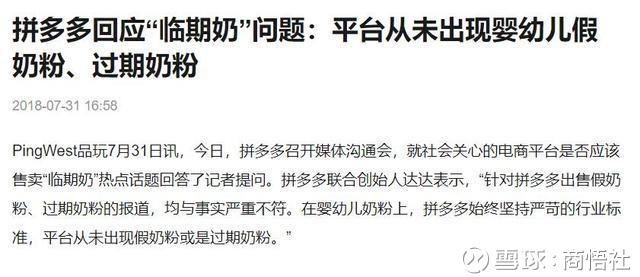
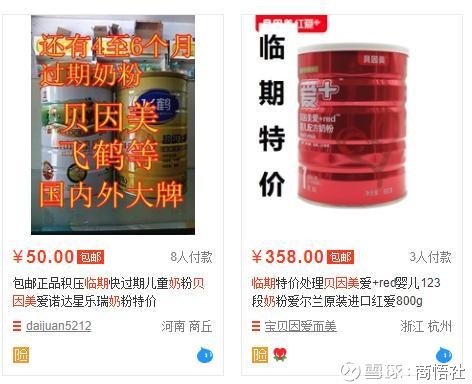
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
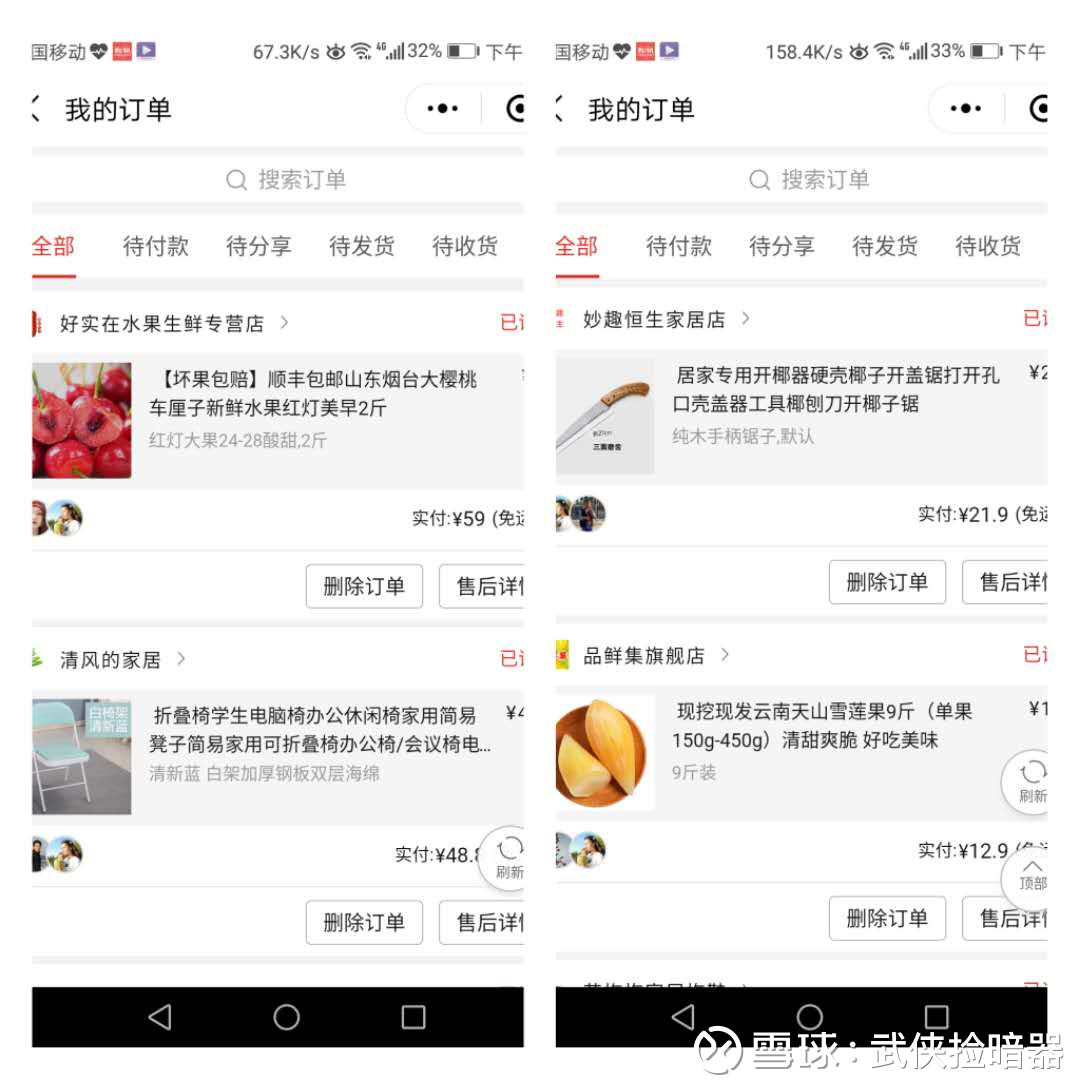
网友:拼多多 我还真上过拼多多买东西,买过放在出租房的一把椅子和一个小柜子,50块不到,京东上差不多的要一百多;还抱着玩一玩的心态和朋友买过水果,雪莲果、樱桃、苹果都买过,出乎意料的是还挺好吃的,椅子到现在还用得挺正常。除了经常在群里看到xxx砍价的病毒式营销广告之外,其实买一些低值易耗品还挺好用的。 平常大家会去华润万家之类的超市买东西,但偶尔买些要求不太高的东西也会去杂货店看看啊,拼多多不就相当于旧城区中土土的又挺便宜的杂货店嘛。路过你还会听到台词:“全场十块,十块钱买不了吃亏买不了上当,大伙儿进来瞧瞧吹个空调。”
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:大道您好,我身边有不少人使用过拼多多,东西经砍价后确实便宜,但是需要麻烦很多人帮忙砍价后才能实现,而且收到后基本上都后悔了,东西很差,之后大多放弃使用拼多多。我觉得这并不“本分”,您怎么看?@大道无形我有型
网友:原帖已删除
网友:全天候科技是华尔街见闻发起的原创科技新媒体,悦读更多请登录我们的网站网页链接,或关注我们的公众号“全天候科技(iawtmt)”。 摘要 黄峥表示,现在上市是希望在公开市场上接受监督;目前与腾讯还是互相依赖的关系,与阿里没有竞争。他曾心动过提高发行价,但最终坚持19美元发...
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:之前我有篇帖子认为拼多多 是全世界最大的地摊,“地摊”的叫法显然是以“五环内”群众为消费主体而论,由于用户设定不准确,导致我长时间纠结于假货、三无产品、差评多这类问题。之后,我小规模的做了一些调研,主要顺着黄老板关于“五环外”的...
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
网友:6月18日,拼多多召开了其创立以来的第一场媒体沟通会。会上,拼多多创始人兼CEO黄峥首次对拼多多近期出现的商品“涉黄涉暴”、“商家维权”等风波做出了公开回应。 不同于一般沟通会现场的光鲜和流畅,从未直面过媒体的拼多多,表现出了与“近千亿市值”身份有着不小反差的低调和务实。可以说...
提问 / 上文配图 · 1 张 · 点击查看完整图片
网友:回复 @玩石: 这个调查结果似乎靠谱。
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
网友:1、公司是不是在做正确的事情?是否在用正确的方法做事情? 2、能不能保证由合适的人来管理公司。会不会出现由不合适的人来管理公司的风险?或者一旦出现由不合适的人管理公司的风险是否可控? 3、在公司的经营活动中,员工的协作,是否取得了超过单个员工能力加总的效果? 4、在股东的利益与公司实际控制人的利益出现冲突的时候,股东的利益是否有保障?
段永平:4、在股东的利益与公司实际控制人的利益出现冲突的时候,股东的利益是否有保障?这个问题没太看懂你为什么这么问,当然是有的有有的没有啊,企业文化不好的企业没保障的概率大得多。 ↗
网友:1、公司是不是在做正确的事情?是否在用正确的方法做事情? 2、能不能保证由合适的人来管理公司。会不会出现由不合适的人来管理公司的风险?或者一旦出现由不合适的人管理公司的风险是否可控? 3、在公司的经营活动中,员工的协作,是否取得了超过单个员工能力加总的效果? 4、在股东的利益与公司实际控制人的利益出现冲突的时候,股东的利益是否有保障?
段永平:3、在公司的经营活动中,员工的协作,是否取得了超过单个员工能力加总的效果? 这个当然,想不出不协作效果更好的例子,哪怕你是个作家,平时也是有人帮点忙才效率高的吧? ↗
网友:1、公司是不是在做正确的事情?是否在用正确的方法做事情? 2、能不能保证由合适的人来管理公司。会不会出现由不合适的人来管理公司的风险?或者一旦出现由不合适的人管理公司的风险是否可控? 3、在公司的经营活动中,员工的协作,是否取得了超过单个员工能力加总的效果? 4、在股东的利益与公司实际控制人的利益出现冲突的时候,股东的利益是否有保障?
网友:致股东: 拼多多不是一个传统的公司。它在大家都觉得电商的格局已定,历史书已经写完的时候诞生。用短短三年的时间汇聚了三亿多用户,过百万卖家,共同建立了一种新的购物模式。虽然它的飞速增长表明它有着巨大的潜能和无限的未来的可能性。但它毕竟只是一个三岁的小孩,身上还有着很多显而易见...
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
网友:原帖已删除
网友:是这么个情况,所以我并没有说这是标普500指数。
段永平:市值前500和标普500并没有本质差别,模糊起来是一样的?我觉得模糊的正确指的就是定性的重要性,或者甚至也可以说是要先做对的事情。 ↗
网友:老实讲,我不知道什么人适合做投资。但我知道统计上大概80-90% 进入股市的人都是赔钱的。如果算上利息的话,赔钱的比例还要高些。许多人很想做投资的原因可能是认为投资的钱比较好赚,或来的比较快。 作为既有经营企业又有投资经验的人来讲,我个人认为经营企业还是要比投资容易些。 虽然这两...
段永平:”如果A股有便宜我又了解的股票的话,我也可以买。不过现在我不太了解A股。”后来确实买了很多茅台,效果也不错哈。 ↗
网友:老实讲,我不知道什么人适合做投资。但我知道统计上大概80-90% 进入股市的人都是赔钱的。如果算上利息的话,赔钱的比例还要高些。许多人很想做投资的原因可能是认为投资的钱比较好赚,或来的比较快。 作为既有经营企业又有投资经验的人来讲,我个人认为经营企业还是要比投资容易些。 虽然这两...
网友:段永平还有这个副业? @大道无形我有型
提问 / 上文配图 · 1 张 · 点击查看完整图片

网友:原帖已删除
网友:原帖已删除
网友:是要看企业根据其竞争优势 市盈率在可看见的程度,最好是连续增长的,如果公司再市值低于净资产一半的公司,这样的时机是不是就可以重手了?
网友:段总是只找大机会出重手,买有好企业文化的公司,那么请问市值在净资产一半 的公司能买吗?捡便宜货!
网友:原帖已删除
网友:原帖已删除
网友:段总早在网易博客上写个提示就好了,看来要写个备忘录了等明年的好运啦[哈哈]
网友:段总早在网易博客上写个提示就好了,看来要写个备忘录了等明年的好运啦[哈哈]
网友:抖胆问一句,大道是否觉得步步高不应该上andriod手机呢?
网友:望段老师看到留言后能给我一个可以发送给你的ID(邮件、私信、或者其他什么),1、我保证我的聊天记录是有价值的(包括对目前金融市场的逻辑分析,对于事件、趋势、市场结构、数据、思维及视野不同于市场大多数人的角度,对金融市场的理解能力)。2、我保证在您博客里面掺和的每次一发言都具备,独视角、缜密的逻辑思维、对事实事件的深入了解,对数据(核心底层数据)的分析判断、对于未来事件发展的假设性推理等。我绝对没有任何口水话(而事实是如果段老师看完我的QQ群聊天记录后就能知晓,我是一个没有口水话的人(或者不擅长讲口水话))。
网友:对@大道无形我有型 说:请教段总:格力电器市值612亿,现金342亿一年内到期非流动负债35.58亿,其他113.72亿,加上长期借款15.29亿=164.59亿,我付出的成本相当于:612-342+164.59=434.59亿近四个季度盈利:15.65+14.64+11.73+16.97=58.99市盈率:434.59/58.99=7.36也就是说,不考虑盈利增长,基本是7年回本。可以这么理解吗?
段永平:如果你的数据都对而且七年内盈利都不下降的话,你就对了,但也未必就能赚钱,因为第八年还可能亏钱。所以除非你能看到更长,不然其实没人知道结果。 ↗
网友:依稀记得当时的想法是如果到20块左右也许可以考虑,那时股价在36_7的样子。好像后来觉得这家公司的治理结构有点看不懂,两个CEO都是从华尔街请回来的,再后来整个股市突然便宜了,就没再关注。如果真掉到20块我想再认真看看。
网友:谢谢大道。 想请教一下, 如何判断一家企业有没有强大的企业文化呢?一般不少公司在网站都说自己的企业文化, 但是一般如何知道他们是否follow这些企业文化呢? 先谢谢你。
网友:前几天 @大道无形我有型 说了一个最适合当ceo的年龄
网友:公司报告期内实现营业收入约人民币22,582百万元,较去年同期增长0.17%;营业利润约人民币-72百万元,较去年同期下降121.94%;归属于上市公司股东的净利润约人民币16百万元,较去年同期下降94.09%。汽车业务实现销售收入约人民币11,591百万元,同比上升12.72%;手机部件及组装业务实现收入约人民币8...
网友:有请段总点评一下三个运营商吧,中移动会在TD-LTE时代再次发威么,利用号码忠诚度优势获得超值利润?中电信光纤+wifi能否战胜LTE,就像TCP/IP当年战胜ATM那样?中联通基于wcdma制式和完善生态链的优势,能转换成多少的业绩增长,又能维持几年?
网友:我是苹果公司产品的用户,老实说,对苹果公司的认识还非常粗浅,看了@雨枫 的“旗帜鲜明的看空苹果”一文,有一些不同看法,和大家交流。见识粗鄙,请多指教。 1)iphone5设计的提前泄露其实不是什么大不了的事情。作为iPhone手机这样一个大产品,牵扯到的部门和第三方是如此的众多,想把一切...
网友:既然段总认为能轻易超越,那么 购买的人群来自哪里呢?现有4或4s持有者的升级换代,还是Andriod及其他用户的投奔呢?对天朝的小年轻来说当初买ip4并不是一笔小的开支,我不看好他们刚入手4一年多就能马上再拿出这么多钱来再买新的,及时5他们跟上了,那以后6、7又很快出来,你说他们是跟还是不跟呢?
网友:买入Facebook 19.87,略高于预定目标价。人性的弱点呀。
网友:原帖已删除
段永平:没看懂,亏钱的时候咋那么多人买,怎么赚钱了反而变得没兴趣里呢?当初买的人们到底看好这家公司的什么东西呢?费解!费解不? ↗
网友:我还没收到[难过]
网友:苹果的分红你收到没?今天还没收到啊
网友:是的,具体不知道这笔投资未来会赚多少钱。只是在买入的时候,估值的有个要求的回报率或者叫做折现率去比较其他的机会成本。
网友:具体投资不设预期回报很有道理啊,这里很多讨论的应该叫做”要求的回报率“而非”预期回报率“。用于估值的折现率不是预期的回报率,而是要求的回报率。要求的回报率是和机会成本去比较的。跑赢银行存款,其实跑赢大家的最低机会成本,也就是可实现的无风险利率。长期投资是无法做出预期回报率,那是因为除非你有一个这样回报率的可替代的机会投资,否则只能面临实际现有环境作出最优选择,而非我要求做到多少的回报率。
网友:我们应当有一个怎样的回报预期? (刚从北京回来,本想发新储蓄运动(5),偶然间看到岁寒知松柏的一篇文章,由于怕犯“刻舟求剑”的错误,因此觉得应当先就相关问题提出我的一些个人看法,如有错漏之处,希望能及时得到岁寒兄以及大家的纠正。) 我国GDP的年复合增长率:(一)过去多年1977-2011:15.82%1978-2011:15.88%1979-2011:16.01%1980-2011:16.15%1981-2011:16.45%(二)滚动20年(1977-2011)最低为1989-2009:16.18%最高为1977-1997:17.38%——至此我们大致可以得出结论:过去30多年来我国的GDP大致以16%左右的速度递增。那么,我们可以把这一增速当作股市的回报预期或对比的基准吗?(三)滚动10年(1991-2011)17.54%、16.15%、14.41%、12.74%、11.77%、11.76%、12.90%、14.03%、14.28%、14.98%、15.70%。——如果我们仅以历史数据作为估值中枢,那么在上述给出的数据中我们取哪一个呢?如果让我按这样的思路去选择,我会感到些许的困惑。更重要的是,股市估值反映的不仅是历史真实,更是人们对未来增长的预期,那么未来10年、20年、30年或更长的时间,我国GDP又会以怎样的速度递增?如果我们就此简单化地把我国的股市的估值中枢与过去20年或30年的GDP增速连接起来——即16%左右,并由此得出合理的市盈率应为6.25倍,则意味着我们在已过去的20年里对股市的回报预期或参照标准就是16%。这是一个可信赖的回报预期吗?1991-2011年上证综指年复合回报(滚动10年):最高(1991-2001):18.85%最低(2001-2011):2.94%均值:8.39%中值:6.93%——如果我们怀揣一个16%的回报预期,那么上面的数据告诉我们:除个别年份外,绝大多数的回报记录都会让我们十分失望。好,我国的股市历史较短并有PE在丛中作祟,我们下面就参考一下美国的几组数据。(一)1866-1922年(数据来源:《用普通股进行长期投资》)在埃德加.史密斯所做的12项实证研究中,我们得到了下列数据(全部为10年期以上年复合回报):最低回报:3.66%最高回报:6.59%回报均值:5.31%由于上述回报未计入现金股息和股票股息(实证研究中要求把红股全部卖掉),在假设50%再投资率的前提下,我们大致可以把上面的均值数据修订为10%-12%左右。1866-1922正值美国蜕变为世界第一经济强国时期,而我们看到这一阶段的股票回报大致维持在10%-12%这样一种水平上。(二)20世纪各个主要阶段(数据来源:《股市长线法宝》)1802-1870(美国从农业社会转变为以工业为经济主体):7.1%1871-1925(在这段时间内美国发展成为世界政治和经济第一强国):7.2%1926-2006(美国评估其股市回报的一个标准时间):10.1%1946-1965(战后20年):13.1%1946-2006(战后60年):11.2%1966-1981(股市由牛转熊):6.6%1982-1999(由大熊市转为世纪大牛市):17.3%——对照美国数据,我们所要求的16%这一所谓估值中枢或者说是回报预期是否有些过于乐观了呢?由于美国股市回报同样包含了市盈率的升降,我们再来看一组企业利润增长的历史数据(资料:《投资者未来》):(一) 标普500成份股中20个“最佳幸存者”的每股利润增长率情况(1957-2003)1、 高于14%的:1家2、 高于10%的:7家3、 其余:6.2%-9.82%——对照这一组数据,我们真的相信我国的上市公司(指数成份股)的每股收益会以16%这样的平均增速保持增长吗(我们还没有考虑背后的ROE问题)?我们已知道美国过去100年的股市市盈率大致在10-20倍之间浮动,其中只有两次跌至10倍以下,一次是在1920年左右,一次是在1981年左右。伴随市盈率两次大跌的背景则是美元的大幅贬值,1980年的美国长债利率更是高达16%。与此相对照,尽管我国的消费物价指数连续多年表现为正增长,但长债利率无论怎样调整,恐怕也不会再调至16%这样的水平上,股市平均市盈率又怎会(或者说是需要)像美国那样跌至10倍以下?如果要求股市市盈率调整至6.25倍(回报预期即为16%),则意味着股票相对于通胀和长债的溢价率均高达10个点以上(我们没有把93-95年的情况当作一种常态),这是一个怎样的水平呢?从下面给出的一组数据中我们即可略见端倪:西方主要市场股票(相对于长债)溢价率(1900-2000):德国:7.1;日本:6.6;澳大利亚:5.9;意大利:5.0;瑞典:5.0;美国:4.9;法国:4.8;英国:4.8;加拿大:4.7;荷兰:4.2;瑞士:2.4;丹麦:1.9.当然,我们可以说我国固定收益金融工具的回报率是被扭曲的。然而,我们计算过过去20年我国5年期银行定期储蓄回报与通胀的关系,与西方市场相比,平均来看仅差1-2个点左右,把这1-2个点减去,上述对股票的要求回报相对于无风险收益率还是会有7-8个点的溢价。也许这一次我们还是在个说个话,下面换个更加实际的角度:芒格说:降低你的回报预期是最聪明的举动。现在就让我们用一个投资实例来诠释一下这句话:2005年7月中旬,茅台大约按52元左右的价格进行着交易,静态和动态PE分别为23.93和20.96倍。现在我们面临两种分析与决策模式:1、 GDP模式1984-2004年我国GDP年复合增长为16.76%,倒算的合理PE为5.97倍。2001-2004和2001-2005年茅台的每股收益年复合增长分别为33.64%和34.40%,由此我们得出每股收益增速是GDP的2倍左右,而买入股票的市盈率是合理市盈率的3.51-4.01倍。我们应当买入茅台这只股票吗?这在当时恐怕不是一个容易回答的问题。2、巴菲特模式(其中之一)按2005动态PE倒算出买入茅台的当年投资回报率为4.77%,如果茅台未来10年以15%的速度递增(这在当时并不是一个过于乐观的预计),则10年后的每股收益就变成10.03元,再用10.03元去除52元就得到原始投资回报率为19.28%(还未计入股息收入)。如果再继续持有下去,原始投资回报率只会越来越高。这时,如果巴菲特认为茅台有可能成为他心目中的明星企业,就会选择买入。可以看出,第一种模式有可能让许多人错过茅台这只优秀股票。2005年7月中旬-2012年7月中旬茅台每股价格的年复合回报(后复权价)为47.4%。又拿茅台说事?其实,2005-2012年股票年复合回报超过两位数的几乎数以百计,茅台并不是回报最高的那一只,那些在2005年(也包括2002-2004年)买入优秀上市公司股票并一直持有到今天的人,他(她)们应当都知道我在说什么。80年前,格雷厄姆因为忧虑经济前景而让人们降低买入股票的市盈率,今天岁寒兄又因为看好经济前景(假设我们回到几年前或十几年前的时点上)而让人们降低买入股票的市盈率。我们应当何去何从?(由于写的比较匆忙,文中肯定有不少错误之处,对岁寒兄的本意也可能继续存在误读,望大家多批评指正。)
网友:有点好奇。上市公司能在股价低迷阶段随意私有化嘛?请教段先生 @大道无形我有型
网友:大道,请问你有没有买一辆TSLA的念头?我指车,不是股票。
网友:大道是觉得特斯拉不是好的投资标的吗?
网友:原帖已删除
段永平:一只能数到十的马是只了不起的马,却不是了不起的数学家,同样的一家能够合理运用资金的纺织公司是一家了不起的纺织公司,但却不是什么了不起的企业。--巴菲特 ↗
网友:原帖已删除
网友:我记得是8月13日前登记的。查了一下果然没记错。呵呵。“苹果董事会周二还宣布对苹果普通股股票实施现金分红,每股派发2.65美元红利。这次分红将在2012年8月16日向在2012年8月13日收盘时记录的股东支付。”
网友:大道兄说的生意模式不好是不是指TSLA不做整车,不直接面对消费者?
网友:原帖已删除
段永平:想起曾经看到一老美写的东西:真喜欢买中国公司的股票,涨了有钱赚,掉了还可以打官司把钱拿回来。不过这个官司要告的东西似乎很勉强。 ↗
网友:不容易,是个劳动密集型产业。
网友:现在市值六个多亿,如果按这个价把公司买下来目前的盈利是两千多万一年。感觉这是个不容易扩张的行业,因为老师的培训不容易。不知道这些培训公司对互联网的运用到什么水平了,一对一的办法能有规模吗?
网友:原帖已删除
段永平:现在市值六个多亿,如果按这个价把公司买下来目前的盈利是两千多万一年。感觉这是个不容易扩张的行业,因为老师的培训不容易。不知道这些培训公司对互联网的运用到什么水平了,一对一的办法能有规模吗? ↗
网友:原帖已删除
网友:@归去来:截止昨收盘,新东方市值$43.59亿,阿波罗市值$42.4亿,这意味着新东方超越阿波罗成为全球市值最大教育培训公司;但按照业绩算,新东方2011年营收6.7亿美元,净利润约1.4亿;阿波罗营收$45.7亿,净利润5.7亿.阿波罗近期股价重挫,新东方则稳健。
网友:大道再能推荐一本讲商业模式的书就好了。
网友:马云说的客户第一,员工第二,股东第三是不是有点“利润之上追求”这个意思。
网友:原帖已删除
网友:“利润之上的追求”来源于《基业长青》(built to last),想找好企业的人最好能看懂这本书以及同一作者的《追求卓越》(good to great)。
段永平:“利润之上的追求”有时被有些企业用于公益时的口号,我不好说这种用法有错。但是,这种用法本身潜意识里好像只有“非盈利”才是“利润之上的追求”。 ↗
网友:[汗]原因是你看错了!
段永平:“利润之上的追求”来源于《基业长青》(built to last),想找好企业的人最好能看懂这本书以及同一作者的《追求卓越》(good to great)。 ↗